
학자금대출 개인회생, 사회초년생 사례
학자금대출로 시작한 빚이 생활비 대출과 카드값으로 불어나, 월급이 들어와도 며칠 만에 통장이 비는 사회초년생이 적지 않습니다. 도박이나 사치 때문에 생긴 빚이 아니라는 말도 상담에서 자주 듣습니다. 실제 개인회생 사건을 바탕으로 하되 개인정보 보호를 위해 일부 내용을 바꾼 사례를 소개합니다.
졸업하면 해결될 줄 알았던 학자금대출
의뢰인은 형편이 넉넉하지 않았지만 대학 진학을 포기하지 않았습니다. 등록금과 생활비는 한국장학재단 학자금대출로 마련했습니다. 취업하면 충분히 갚을 수 있다고 믿었기 때문입니다.
졸업할 때만 해도 크게 걱정하지 않았습니다. 성실히 일해서 조금씩 갚으면 된다고 생각했습니다. 현실은 생각보다 훨씬 어려웠습니다.
길어진 취업 준비와 생활비 대출
원하는 곳에 곧바로 취업하지 못했습니다. 몇 달이면 끝날 줄 알았던 준비 기간은 점점 길어졌고, 그동안에도 생활비는 계속 들었습니다.
부모님께 기대기보다 스스로 해결하고 싶었던 의뢰인은 저축은행 생활비 대출을 받았습니다. 그때도 취업만 하면 금방 갚을 수 있다고 여겼지만, 시간이 흐르며 채무는 조금씩 늘었고 이자는 달마다 쌓였습니다.
취업 뒤에도 남는 돈이 없던 이유
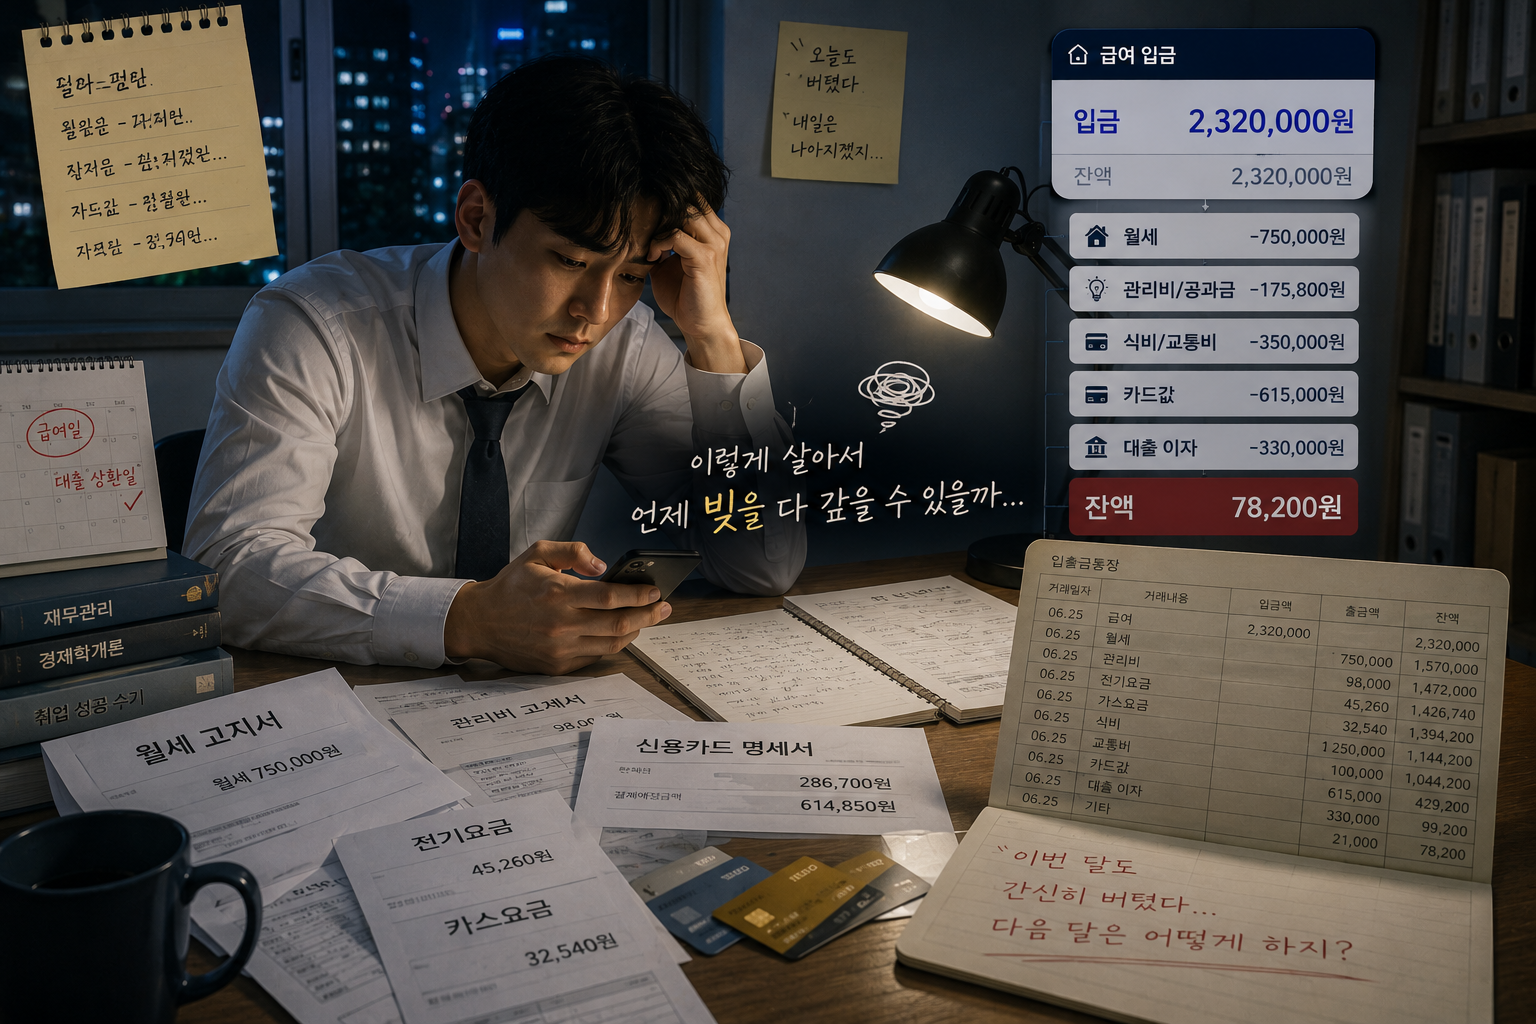
마침내 회사에 들어가게 됐습니다. 그러나 사회초년생 급여로는 모든 것을 감당하기 어려웠습니다. 월세, 관리비와 공과금, 식비, 교통비 같은 기본 생활비를 내고 나면 남는 돈이 거의 없었습니다.
대출 원금은 사실상 한 푼도 줄일 수 없었습니다. 이자만 내는 달이 이어졌고 카드값까지 겹쳐 부담이 더 커졌습니다. 월급날은 기다려지는 날이 아니라 대출 상환일이 됐고, 급여가 들어오면 며칠 만에 거의 다 빠져나갔습니다.
이렇게 살아서 언제 빚을 다 갚을 수 있을까. 미래를 계획하기보다 이번 달을 버티는 것이 더 급한 삶이 됐습니다.
사치가 아닌 생계에서 생긴 빚
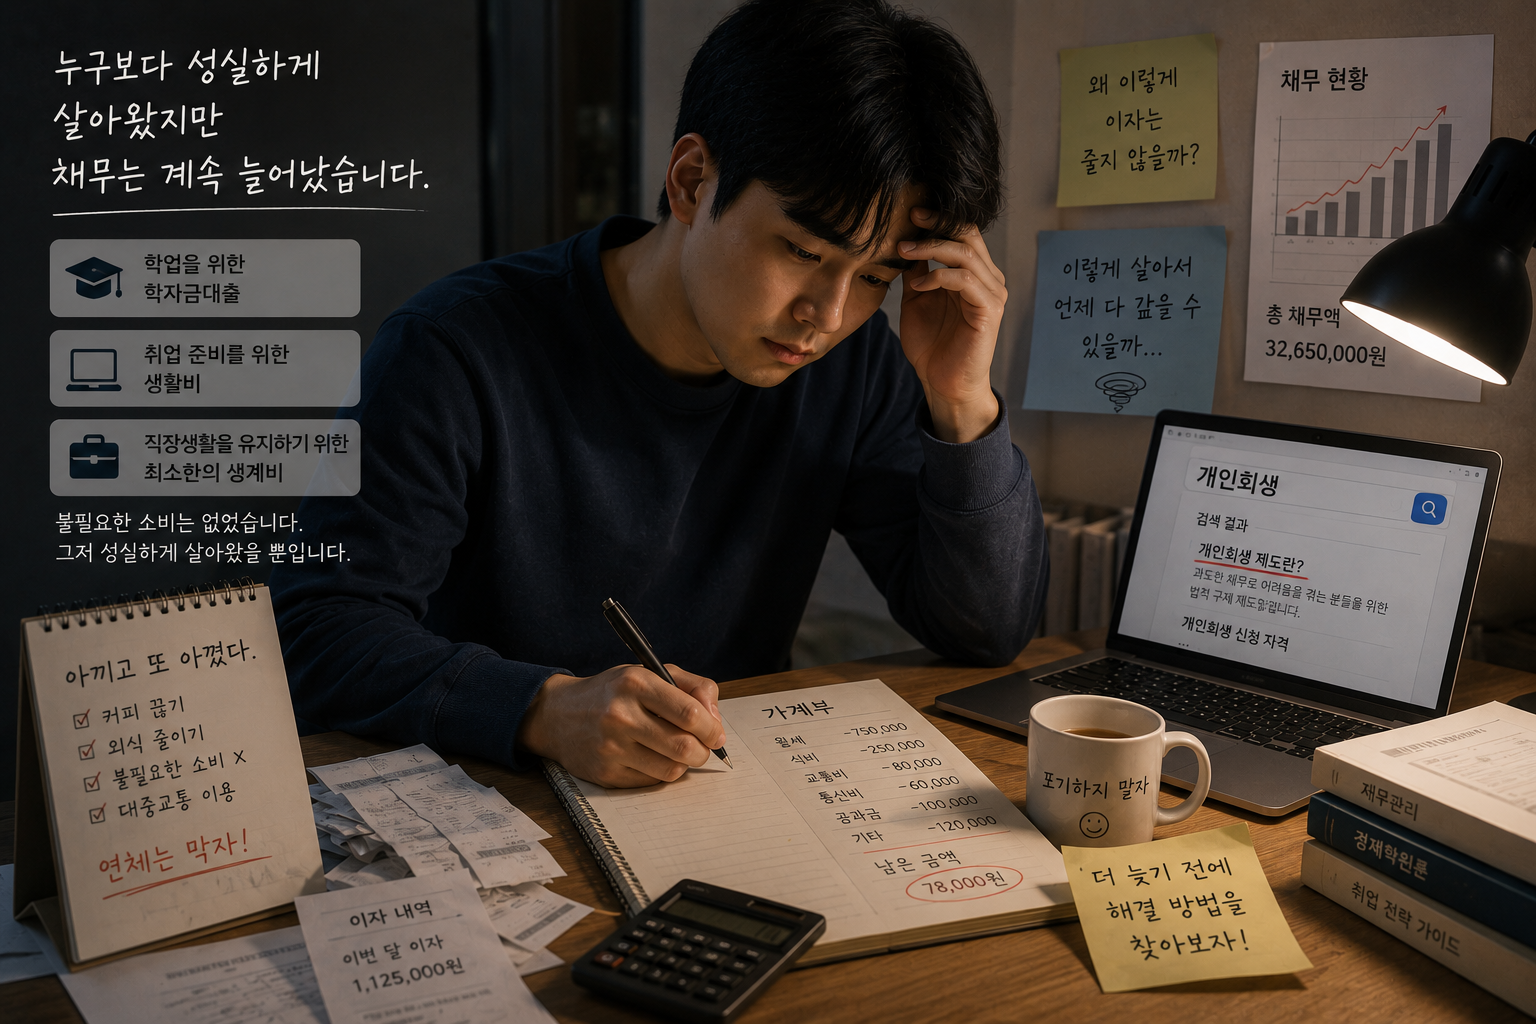
의뢰인의 채무는 도박이나 투자 실패에서 생긴 것이 아니었습니다. 씀씀이가 헤펐던 것도 아닙니다. 학업을 위한 학자금대출, 취업 준비 기간의 생활비, 직장생활을 이어 가기 위한 최소한의 생계비가 대부분이었습니다.
연체를 막으려고 아끼고 또 아꼈지만 높은 이자는 혼자 힘으로 감당하기 어려웠습니다. 더 늦기 전에 방법을 찾기로 마음먹었고, 이것저것 알아보다 개인회생 제도를 알게 됐습니다.
상담에서 먼저 나온 질문, 회사가 알게 될까
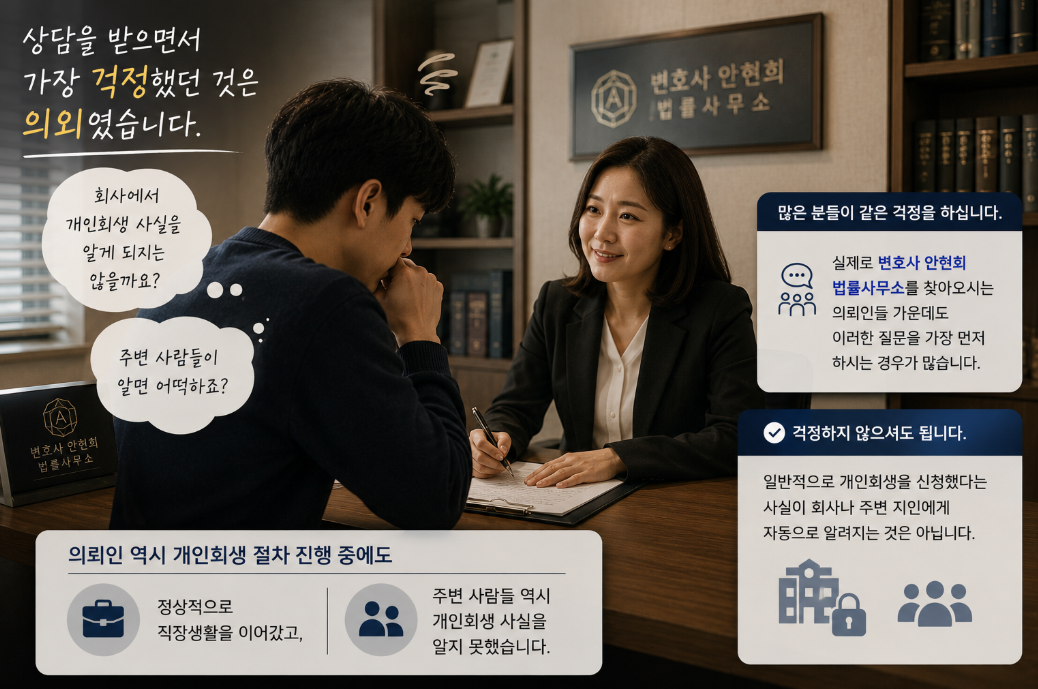
상담에서 의뢰인이 가장 먼저 물은 것은 변제금이 아니었습니다. 회사가 개인회생 사실을 알게 되지 않을지, 주변 사람이 알면 어떻게 하는지를 걱정했습니다. 사무소를 찾는 의뢰인 가운데 이 질문부터 꺼내는 분이 많습니다.
일반적으로 개인회생을 신청했다는 사실이 회사나 지인에게 저절로 알려지지는 않습니다. 이 의뢰인도 개인회생을 진행하는 동안 평소처럼 회사에 다녔고, 주변 사람들도 그 사실을 알지 못했습니다.
신용이 없어지면 아무것도 못 할까
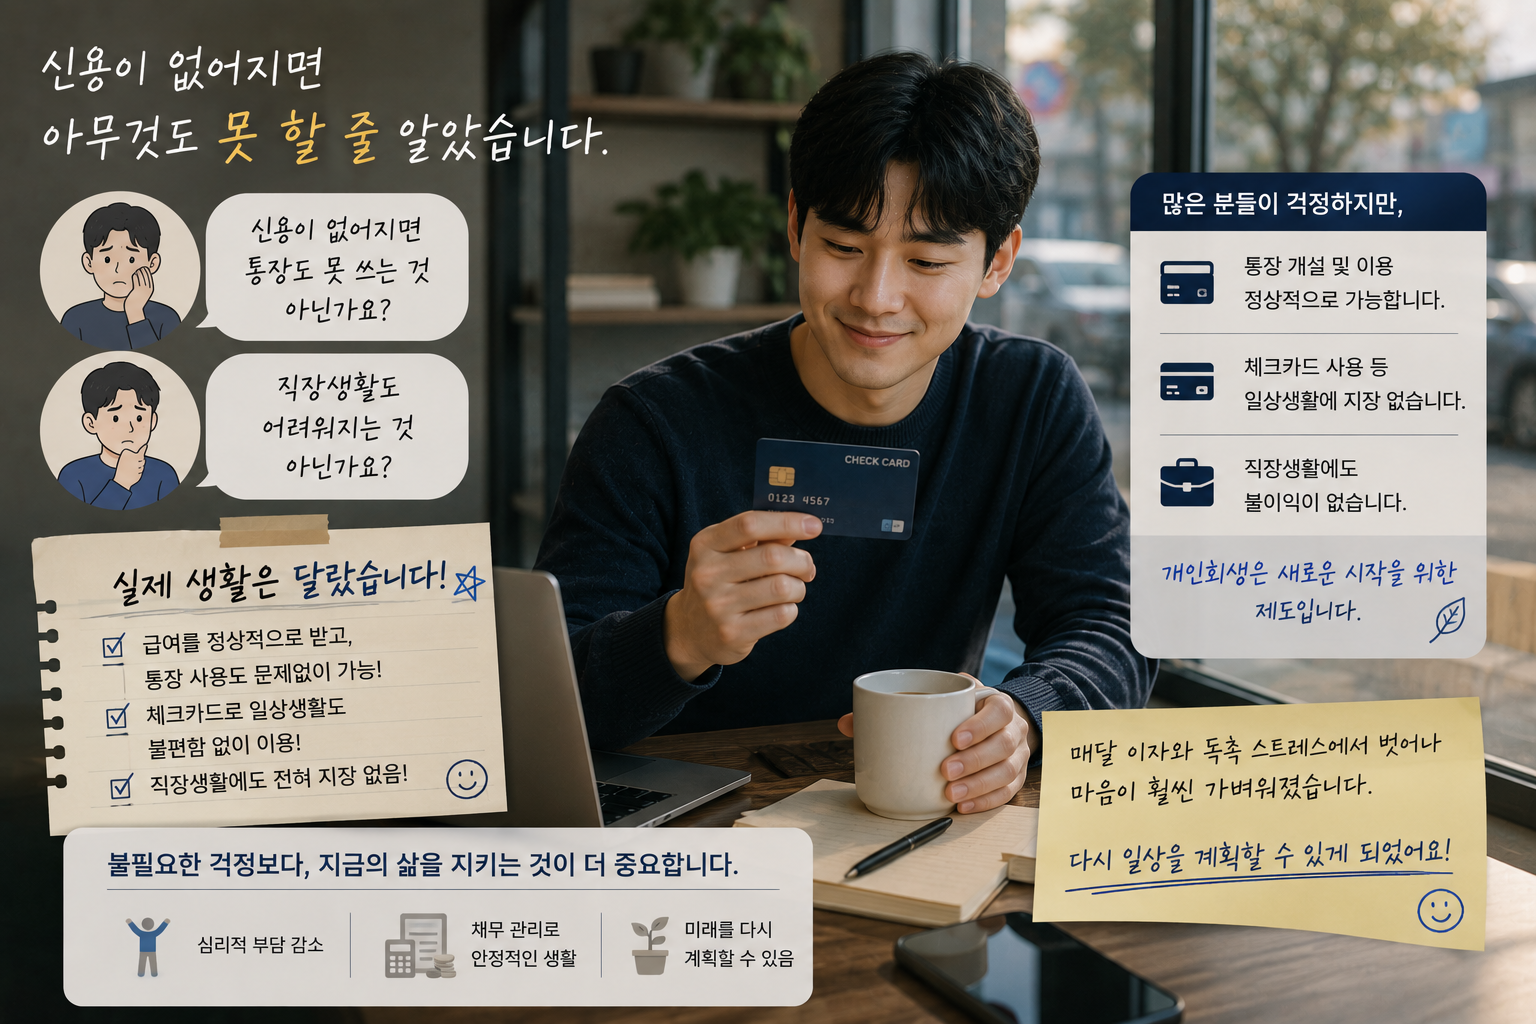
신용 문제도 의뢰인을 불안하게 했습니다. 통장을 못 쓰게 되는지, 회사 생활이 어려워지는지 물었습니다. 실제 생활은 의뢰인이 걱정한 것과 달랐습니다.
급여를 받아 생활하는 데 문제가 없었고, 체크카드로 일상을 꾸리는 데도 어려움이 없었습니다. 오히려 감당하기 힘든 이자와 독촉에 대한 스트레스가 줄면서 마음의 짐이 훨씬 가벼워졌다고 했습니다. 개인회생 중 신용카드는 쓰기 어렵지만, 급여 통장과 체크카드만으로도 생활에는 큰 불편이 없었다는 것입니다.
달라진 것은 미래를 계획할 수 있게 된 것
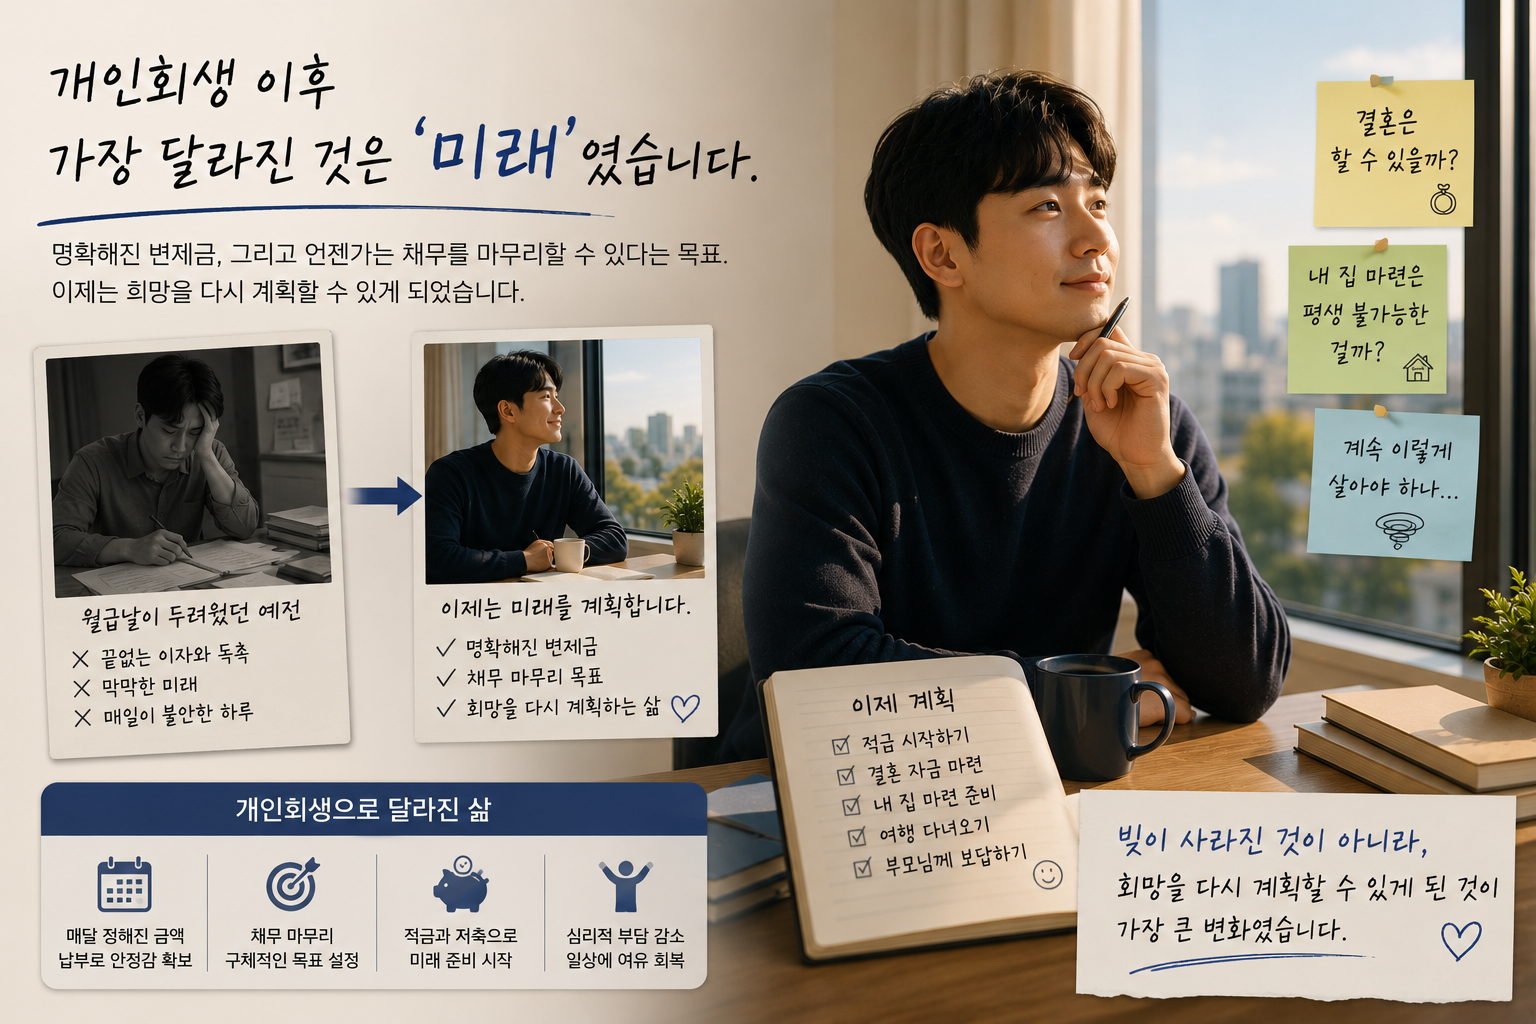
개인회생 전에는 월급날이 오히려 두려운 날이었습니다. 개인회생을 시작한 뒤로는 매달 낼 금액이 분명해졌고, 언젠가 채무를 끝낼 수 있다는 목표가 생겼습니다.
결혼은 할 수 있을지, 내 집 마련은 영영 어려운지, 계속 이렇게 살아야 하는지만 걱정하던 의뢰인은 이제 적금을 계획하며 앞날을 준비하고 있다고 말했습니다. 빚이 한순간에 사라진 것이 아니라 희망을 다시 계획할 수 있게 된 것이 가장 큰 변화였다고 했습니다.
더 일찍 상담받았더라면
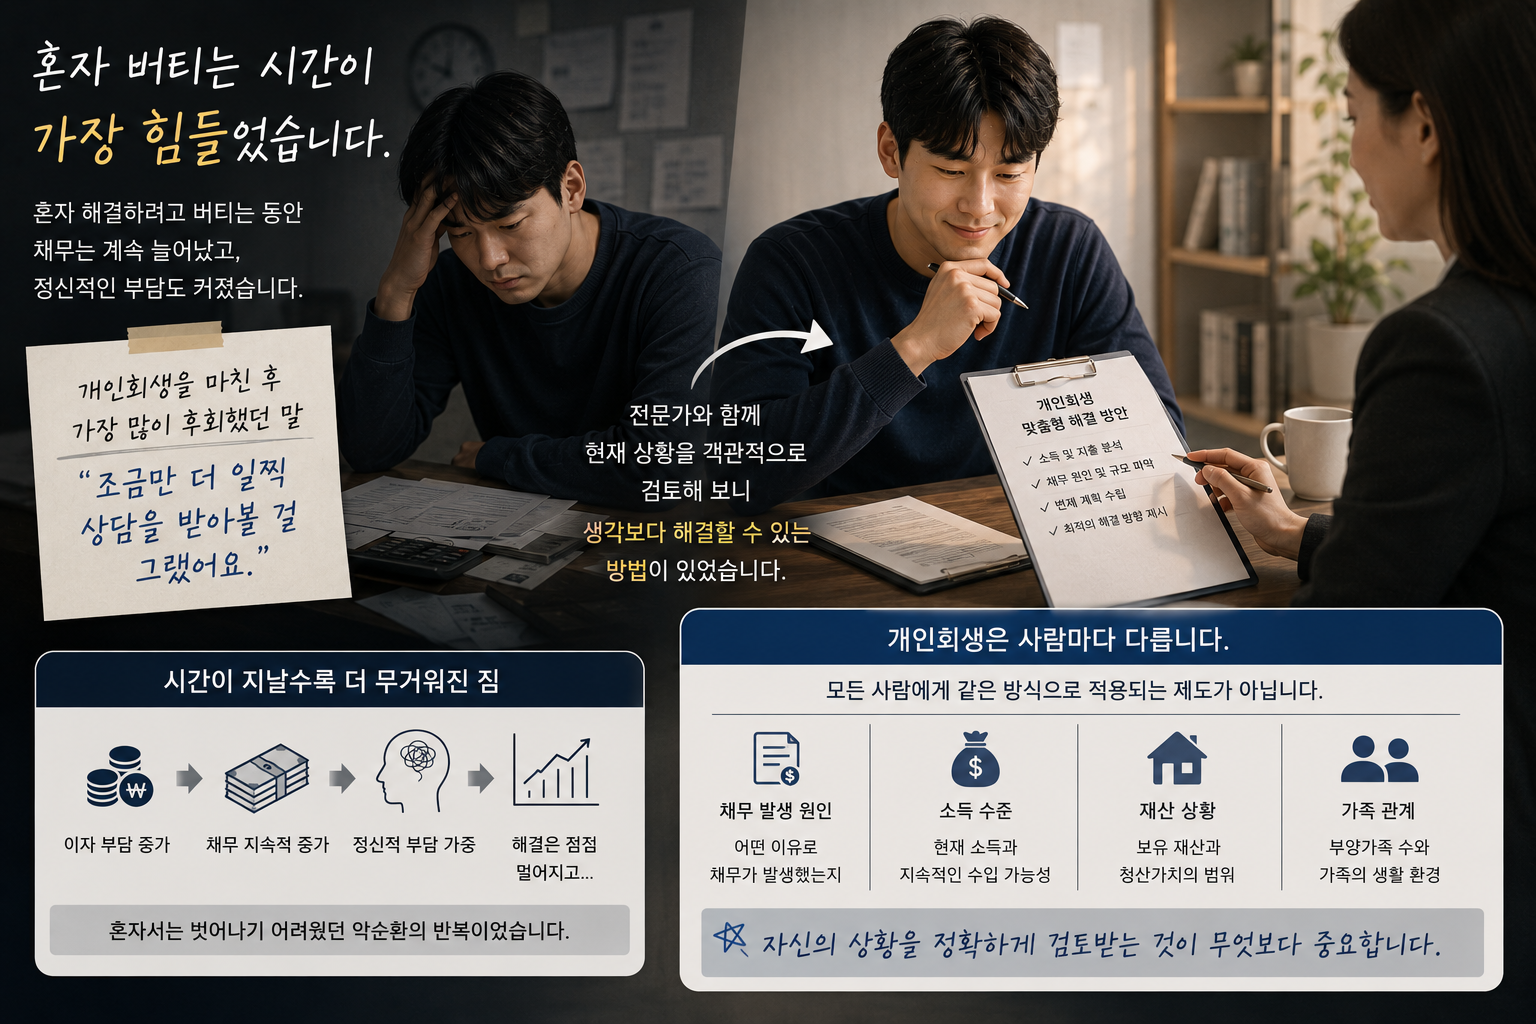
절차를 마친 뒤 의뢰인이 가장 아쉬워한 것은 하나였습니다. 조금 더 일찍 상담을 받아 볼 걸 그랬다는 것입니다. 혼자 버티는 동안 채무는 계속 늘었고 마음의 부담도 커졌습니다.
막상 지금 상황을 객관적으로 따져 보니, 생각했던 것보다 해결할 길이 있었습니다. 개인회생은 모든 사람에게 같은 방식으로 적용되지 않습니다. 채무가 생긴 원인, 소득, 재산, 가족관계에 따라 진행 방향과 변제금이 달라집니다. 그래서 내 상황을 정확히 검토받는 것이 무엇보다 중요합니다.
개인회생은 빚의 액수만 깎아 주는 절차가 아니라, 다시 정상적인 경제생활을 시작하고 앞날을 계획하도록 돕는 법적 제도입니다. 같은 개인회생이어도 사건마다 풀어 가는 방법이 다를 수 있습니다.
이 사례에서 기억할 점
- 학자금대출과 생활비 대출처럼 생계에서 생긴 빚도 개인회생으로 조정할 수 있습니다.
- 개인회생 사실이 회사나 지인에게 저절로 알려지지는 않고, 체크카드로 일상생활을 이어 갈 수 있습니다.
- 개인회생은 채무 규모만이 아니라 빚이 생긴 과정과 지금의 생활환경까지 함께 보고 방향을 정합니다.
학자금대출, 생활비 대출, 카드대금으로 이자만 내며 버티고 있는 사회초년생이라면 혼자 고민하기보다 내 상황부터 확인해 보시기 바랍니다. 성실하게 살아왔는데도 채무를 감당하기 어려운 분에게 개인회생은 끝이 아니라 새로운 출발이 될 수 있습니다.
마지막 검토일 : 2026-10-19 본 글은 일반적인 법률 정보이며, 구체적인 판단은 상담을 통해 안내드립니다.