
임차인 개인회생, 전세보증금과 질권, 소액보증금, 청산가치
개인회생을 하면 전세나 월세 보증금을 날리는 것 아니냐, 집주인이 나가라고 하면 어떻게 하느냐는 걱정은 집이 없는 임차인에게 특히 큽니다. 결론부터 말하면 개인회생을 진행해도 보증금을 지키면서 그대로 살 수 있습니다. 임차인 개인회생에서 전세보증금이 어떻게 다뤄지는지 사례와 함께 설명합니다.
임차인에게 보증금은 사실상 재산입니다
개인회생 신청자 가운데 상당수는 집을 가진 사람이 아니라 세입자입니다. 이때 출발점은 하나입니다. 전세보증금은 사실상 내 재산이라는 점입니다. 그래서 개인회생 절차에서도 보증금은 반드시 따져 보고 보호 범위를 정하는 대상이 됩니다.
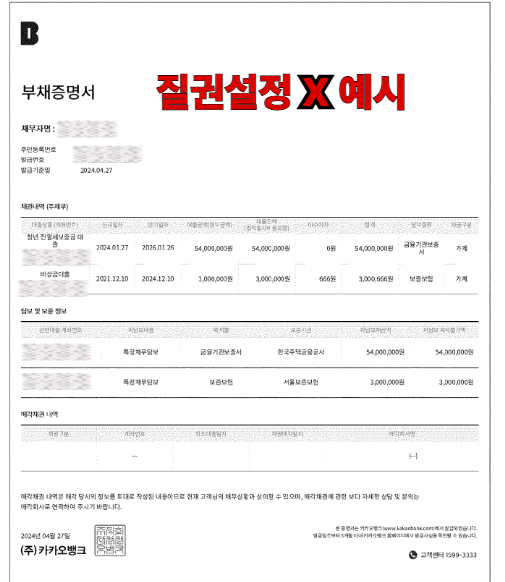
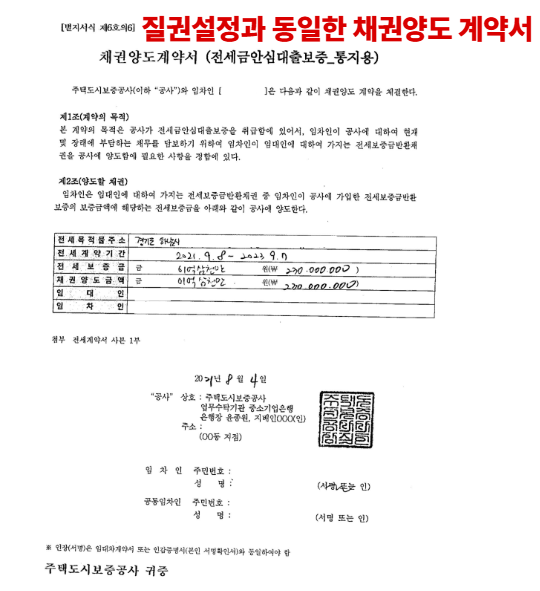
꼭 알아야 할 개념 1, 질권 설정 여부
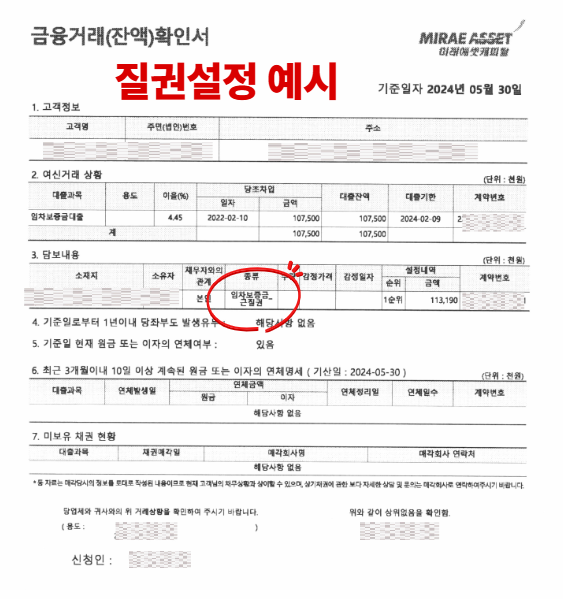
전세자금대출을 받았다면 질권이 설정됐는지부터 확인해야 합니다.
- 질권이 설정돼 있으면 은행이 보증금에 대해 우선권을 가집니다.
- 질권이 설정돼 있지 않으면 내가 직접 보증금을 돌려받을 권리가 있습니다.
이 차이에 따라 개인회생 진행 방향이 완전히 달라집니다.
꼭 알아야 할 개념 2, 소액보증금은 면제재산
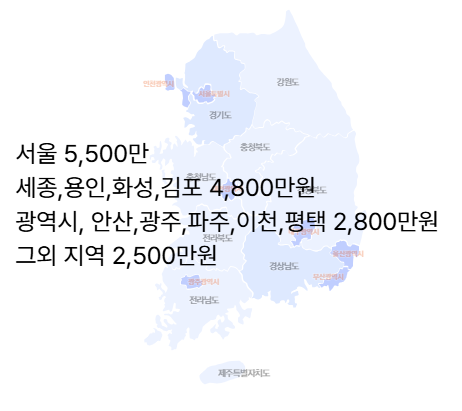
지역마다 정해진 일정 금액의 소액보증금은 보호되는 돈입니다. 예를 들어 부산 기준으로는 약 2,800만 원까지 청산가치에서 빠집니다. 이 금액만큼은 변제에 반영하지 않아도 된다는 뜻입니다. 기준 금액은 지역마다 다르니 내가 사는 곳의 기준을 확인해야 합니다.
꼭 알아야 할 개념 3, 청산가치
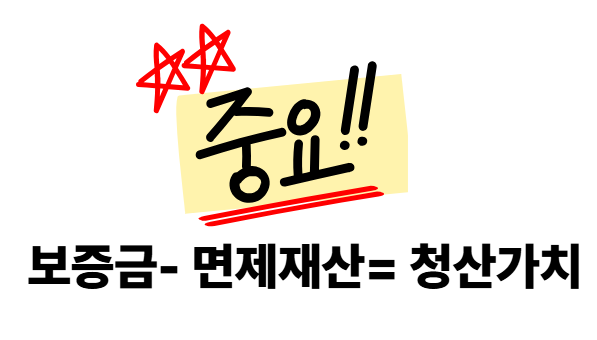
청산가치는 개인회생에서 가장 중요한 개념으로, 내가 가진 재산을 팔았을 때의 가치를 말합니다. 임차인이라면 계산은 간단합니다. 보증금에서 소액보증금을 뺀 금액이 청산가치입니다.
예를 들어 보증금이 1억 원이고 소액보증금이 2,800만 원이라면 청산가치는 약 7,200만 원입니다.
사례로 보는 계산, 변제금이 청산가치보다 적을 때
한 자영업자의 사례입니다.
월 120만 원씩 36개월을 갚으면 총 변제금은 4,300만 원 정도입니다. 그런데 청산가치는 7,200만 원이라, 총 변제금이 청산가치에 못 미치는 문제가 생깁니다.
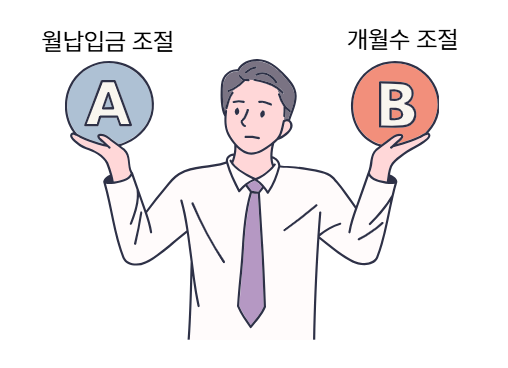
이럴 때 선택지는 세 가지입니다.
- 변제기간을 36개월에서 60개월로 늘립니다.
- 월 변제금을 올립니다.
- 재산가치 반영 방식을 조정해 총 변제금을 청산가치 이상으로 맞춥니다.
이렇게 조정하면 보증금을 유지하면서 개인회생을 진행할 수 있습니다.
집주인이 개인회생 사실을 알게 될까
많은 분이 걱정하는 부분입니다. 임대인은 채권자가 아니어서 개인회생 절차의 통지 대상이 아닙니다. 그래서 절차상 집주인에게 개인회생 사실이 알려지지는 않습니다.
은행이 보증금을 가져갈까
질권 설정 여부에 따라 다릅니다. 질권이 없다면 은행은 일반 채권자일 뿐이어서, 개인회생이 시작되면 보증금을 추심할 수 없습니다. 질권이 있다면 보증금을 어떻게 다룰지 따로 검토해야 합니다.
정리하며
- 개인회생 중에도 보증금을 유지하며 살 수 있습니다.
- 소액보증금은 청산가치에서 빠지는 보호 금액입니다.
- 질권이 있는지가 진행 방향을 가르고, 총 변제금을 청산가치에 맞추는 것이 핵심입니다.
개인회생은 빚을 줄이는 데서 끝나지 않고 사는 집을 지키면서 다시 일어서게 돕는 제도입니다. 임차인이라면 제도를 제대로 활용해 보증금을 지키고, 빚을 줄이고, 생활을 안정시킬 수 있습니다.
아래에 해당한다면 혼자 판단하기보다 상담에서 계산을 함께 확인해 보세요.
- 전세대출이 있는 경우
- 보증금이 5,000만 원 이상인 경우
- 질권이 설정됐는지 모르는 경우
- 변제금이 지나치게 높게 나오는 경우
마지막 검토일 : 2026-10-19 본 글은 일반적인 법률 정보이며, 구체적인 판단은 상담을 통해 안내드립니다.