
개인회생 일시변제로 빠른 면책과 신용 회복
개인회생 변제금을 3년에서 5년 동안 매달 내는 일이 가장 답답하다는 분이 많습니다. 남은 돈을 한꺼번에 갚고 일찍 끝낼 수는 없느냐는 질문에 대한 답은 가능하다는 것이고, 이것이 개인회생 일시변제입니다. 다만 아무나 쓸 수 있는 제도가 아니어서, 법원이 무엇을 보는지와 신청하면 오히려 손해인 경우를 질문별로 정리했습니다.
일시변제란 무엇인가요
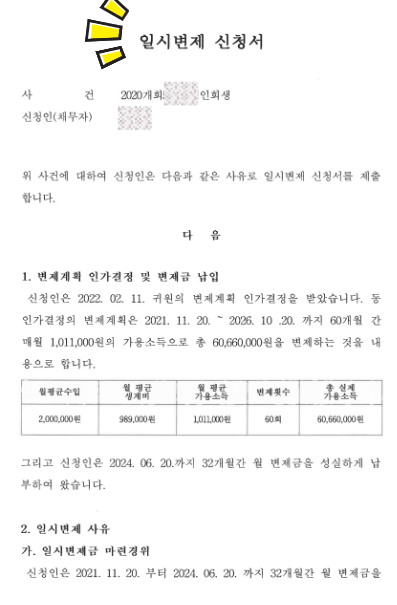
개인회생은 원래 매달 정해진 금액을 3년 또는 5년 동안 낸 뒤 면책을 받는 구조입니다. 일시변제는 그 예외입니다. 남은 변제금을 한 번에 다 내면 곧바로 면책을 신청할 수 있습니다. 기다려야 할 시간을 돈으로 줄이는 셈입니다.
누구나 일시변제를 할 수 있나요
현실적으로 할 수 있는 사람은 많지 않습니다. 이미 개인회생을 신청할 만큼 빚에 눌린 상황에서 목돈을 한꺼번에 마련하기가 쉽지 않기 때문입니다.
일시변제를 가장 많이 찾는 경우
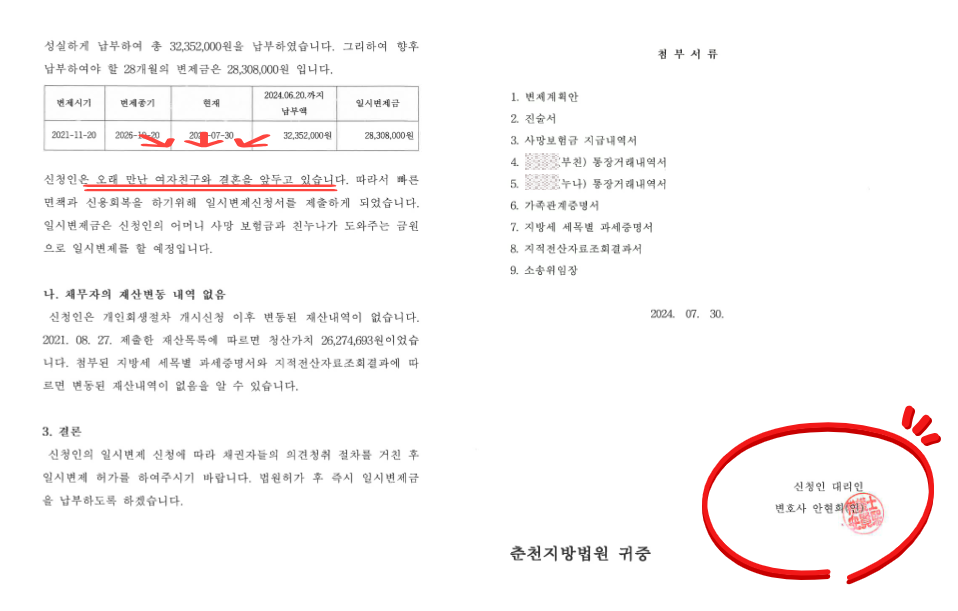
실무에서 가장 흔한 경우는 결혼을 앞둔 분입니다. 전세자금 대출이 필요해 신용 회복이 급한데, 개인회생 중이라 대출이 막혀 있습니다. 그래서 부모님 도움 같은 방법으로 일시변제를 하고, 빠른 면책을 받은 뒤 대출을 받는 흐름이 가장 많습니다.
법원이 일시변제에서 따지는 세 가지
돈이 생겼으니 갚겠다고 해서 그대로 받아 주지 않습니다. 법원은 일시변제를 꽤 엄격하게 봅니다.
자금 출처. 그 돈이 부모님 지원인지, 본인 돈인지, 빌린 돈인지 확인합니다. 계좌이체 내역은 반드시 있어야 합니다.
재산 증가. 개인회생 신청 뒤 부동산을 사거나 목돈이 들어오는 등 재산이 늘었는지 봅니다. 재산이 늘었다면 법원은 더 낼 수 있는 것 아니냐고 판단할 수 있습니다.
소득 증가. 급여가 오르거나 사업 수익이 늘었는지 봅니다. 소득이 크게 늘었다면 일시변제 대신 변제금을 올리라는 요구가 나올 수 있습니다.
누구의 돈인지가 왜 중요한가요
일시변제의 실무 핵심은 그 돈이 누구 돈이냐입니다. 가족이 지원한 돈이라면 비교적 안정적이지만, 본인 돈이라면 위험합니다. 본인 돈이면 숨겨 둔 재산이 아니냐, 더 낼 수 있었던 것 아니냐는 의심을 받을 수 있기 때문입니다.
일시변제 신청 절차
- 일시변제 신청서 제출
- 자금 출처 자료와 금융자료 제출
- 채권자 의견 청취
- 법원 판단
- 허가되면 남은 변제금 한꺼번에 납부
- 곧바로 면책 신청
이럴 때는 신청하지 마세요
소득이 크게 늘었거나 재산이 많이 불어난 상태에서 일시변제를 신청하면 변제금이 오히려 올라가 더 불리해질 수 있습니다. 이런 경우라면 신청을 미루는 것이 낫습니다.
결혼과 대출을 앞두고 검토할 만한 이유
개인회생 일시변제는 빠르게 신용 회복을 노릴 수 있는 방법이지만 아무에게나 열려 있지는 않습니다. 자금 출처와 지금의 소득, 재산 상황이 핵심이고, 잘못 신청하면 손해를 볼 수 있습니다.
결혼을 앞두고 있거나, 대출이 꼭 필요하거나, 신용 회복이 급한 분이라면 미리 따져 보고 활용할 가치가 있는 제도입니다.
마지막 검토일 : 2026-10-19 본 글은 일반적인 법률 정보이며, 구체적인 판단은 상담을 통해 안내드립니다.