
개인회생 개시결정과 변제금 납부 구조
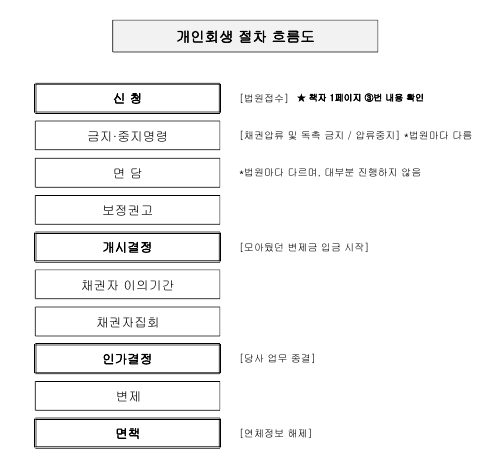
개인회생을 신청하고 나면 돈을 미리 모아 두라는 말을 자주 듣게 됩니다. 이유는 변제금 납부 구조에 있습니다. 변제금 첫 회차는 신청일을 기준으로 정해지는데, 정작 돈을 낼 계좌는 개시결정이 나와야 생기기 때문입니다. 개시결정 시점에 따라 변제금 납부가 어떻게 달라지는지 순서대로 설명드립니다.
변제금 첫 회차는 신청일에서 90일 안쪽
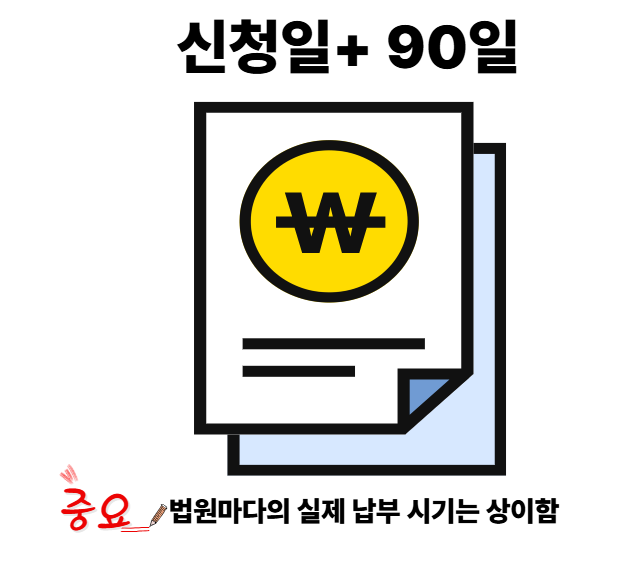
개인회생 신청서에는 변제계획안이 함께 들어가고, 여기에 변제금을 언제부터 낼지 시작일을 적습니다. 법원 규정상 변제 시작일은 신청일로부터 90일 안의 날짜로 정해야 합니다.
신청일이 1월 1일이라면 90일째 되는 3월 30일을 변제 시작일로 잡을 수 있고, 이날이 첫 변제금 납부일이 됩니다. 대부분은 될 수 있으면 늦게 시작하고 싶어 해서 90일째 날짜를 고르는 경우가 많습니다. 보통 신청일에 90일을 더한 날부터를 1회차로 셉니다.
변제금은 법원이 떼어 가지 않습니다
많은 분이 법원이 변제금을 알아서 가져가고 나머지를 받는 줄로 압니다. 실제 개인회생 변제금 납부 구조는 반대입니다. 개시결정이 나면 법원이 변제금을 넣을 가상계좌를 알려 주고, 채무자가 그 계좌로 직접 이체해야 합니다.
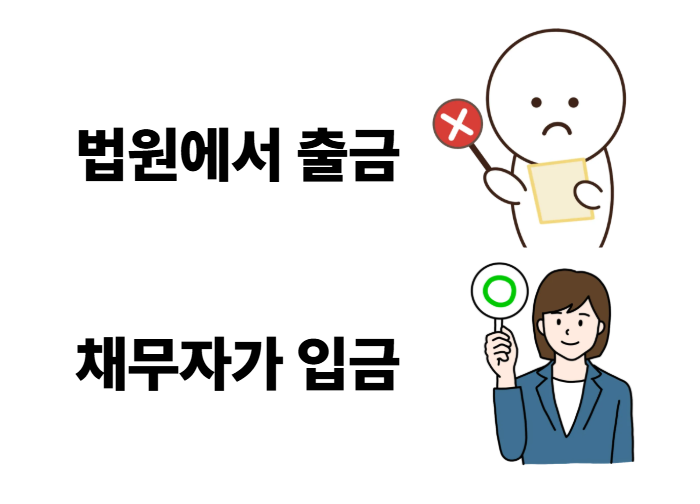
그래서 대부분은 매달 자동이체를 걸어 둡니다.
개시결정이 늦어지면 생기는 일
납부 구조에서 가장 눈여겨볼 대목은 개시결정 시점입니다. 개시결정이 늦게 나오면 밀린 변제금을 한꺼번에 내야 할 수 있습니다. 두 경우를 나란히 놓고 보겠습니다.
개시결정이 3월 10일에 나왔다면 변제금이 확정되고 가상계좌도 나와 있으니, 3월 30일에 한 달 치만 내면 됩니다.
개시결정이 4월 30일에 나왔다면 사정이 다릅니다. 3월 30일이 첫 납부일이었지만 그때는 변제금도 정해지지 않았고 낼 계좌도 없어서 아예 낼 수가 없습니다. 결국 개시결정이 난 뒤 3월분과 4월분을 한 번에 내야 합니다.
어떤 법원에서는 개시결정이 오래 걸려 열한 달 치를 모았다가 한꺼번에 낸 사례도 있었습니다.
월 100만 원이라면 얼마를 준비해야 할까
변제금이 매달 100만 원이라고 해 보겠습니다. 두 달이 밀리면 200만 원, 세 달이 밀리면 300만 원을 첫 납부 때 한꺼번에 내야 할 수 있습니다.
개인회생을 신청하면 그동안 내던 카드값과 대출이자가 멈춥니다. 그 돈을 쓰지 말고 모아 두라고 안내하는 이유가 여기에 있습니다.
목돈을 못 냈다고 바로 폐지되지는 않습니다
갑자기 큰돈을 못 내면 개인회생이 폐지되느냐는 질문도 많습니다. 꼭 그렇지는 않습니다. 정당한 사유가 있다면 변제 시작일을 미뤄 달라고 신청할 수 있습니다.
가족이 아프거나, 갑자기 병원비가 생겼거나, 소득이 줄었다면 진단서나 소득 자료를 내고 변제 시작일 연기를 법원에 요청할 수 있습니다. 법원이 늘 받아 주는 것은 아니니, 될 수 있으면 미리 모아 두는 쪽이 가장 안전합니다.
핵심만 다시
- 변제 시작일은 신청일로부터 90일 안이고, 첫 회차는 보통 90일째 날입니다.
- 변제금은 개시결정 뒤 안내되는 가상계좌로 직접 냅니다.
- 개시결정이 늦어지면 두세 달 치 변제금을 한꺼번에 낼 수 있으니, 카드값과 이자가 멈춘 동안 몇 달 치를 모아 두세요.
마지막 검토일 : 2026-10-19 본 글은 일반적인 법률 정보이며, 구체적인 판단은 상담을 통해 안내드립니다.