
개인회생 폐지의 불이익, 이자 부활과 압류
금지명령을 받던 날 많은 분이 한숨을 돌립니다. 추심 전화가 멎고 압류 걱정도 잠시 내려놓을 수 있기 때문입니다. 그런데 개인회생 개시결정 뒤 1년쯤 지나면서부터 버티기 힘들어하는 분이 적지 않습니다. 왜 그런지, 그리고 개인회생이 폐지되면 어떤 불이익이 생기는지 정리했습니다.
최저생계비로 3년에서 5년을 사는 구조
2026년 기준으로 법원이 인정하는 1인 가구 최저생계비는 약 154만 원입니다. 개인회생은 이 금액을 뺀 나머지 가용소득을 모두 변제금으로 내는 제도라서, 3년에서 5년 동안 최저생계비 수준으로 살아야 합니다.
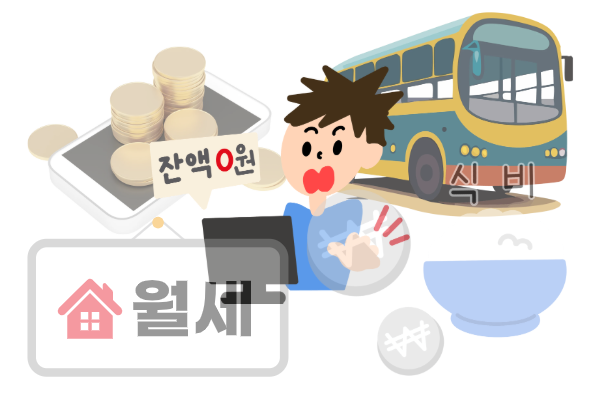
서울에서 혼자 산다고 해 보면 월세로 50만 원에서 60만 원, 식비로 40만 원에서 50만 원이 나가고 교통비와 통신비 같은 고정비가 더해집니다. 이렇게 따져 보면 손에 남는 돈이 거의 없습니다. 개인회생이 갈수록 힘들어지는 가장 큰 이유가 바로 이 구조입니다.
왜 1년이 지나면 더 힘들어질까
처음 몇 달은 버틸 만합니다. 그러다 1년쯤 지나면 이런 일들이 하나둘 겹치기 시작합니다.
- 소비를 계속 억누르면서 쌓이는 스트레스
- 갑자기 생기는 병원비
- 자영업자의 매출 감소
- 직장인의 인센티브 감소
- 미처 생각하지 못한 경조사비
개인회생은 단거리가 아니라 장거리입니다. 많은 분이 마라톤 같다고 말하는 이유입니다.
개인회생이 폐지되면 생기는 세 가지 불이익
검색이 가장 많은 질문이기도 합니다. 개인회생이 폐지되면 아래 세 가지 불이익이 한꺼번에 찾아옵니다.
멈췄던 이자가 다시 붙습니다
개인회생이 폐지되면 그동안 멈춰 있던 이자가 되살아납니다. 이자 부활의 무게는 생각보다 큽니다. 금융회사의 지연손해금은 보통 연 15%에서 20% 수준입니다.
따로 소송하지 않아도 압류가 들어옵니다
개인회생 절차에서 제출한 채권자목록은 판결문과 같은 효력을 가집니다. 그래서 채권자는 별도의 소송 없이도 압류를 진행할 수 있습니다.
그동안 낸 돈은 이자부터 메웁니다
이미 낸 변제금은 대부분 이자에 먼저 충당됩니다. 원금은 거의 그대로 남는 경우도 많습니다.
결국 개인회생 폐지는 단순한 실패로 끝나지 않습니다. 이자 부활과 압류가 겹치면서 빚이 처음보다 나쁜 자리로 되돌아가는 셈입니다.
개인회생은 빚을 안 갚는 제도라는 오해
개인회생을 빚을 없애 주는 제도로 아는 분이 많지만 그렇지 않습니다. 3년에서 5년 동안 갚을 수 있는 만큼 최대한 갚고, 그러고도 남은 채무를 면책받는 제도입니다. 채권자를 보호하는 일과 채무자에게 다시 일어설 기회를 주는 일, 이 두 가지를 함께 고려해 만든 구조입니다.
면책까지 버티는 힘을 기르는 법
개인회생은 초반보다 중반이 더 힘듭니다. 그래도 끝까지 유지하면 면책이라는 결과에 닿을 수 있습니다. 폐지의 불이익을 피하려면 아래 네 가지를 꾸준히 챙기세요.
- 변제금이 밀리지 않도록 관리합니다.
- 소득이 바뀌면 바로 상담을 받습니다.
- 지출 구조를 주기적으로 점검합니다.
- 서두르는 마음을 내려놓습니다.
개인회생은 시간을 견디는 제도입니다. 개인회생의 현실을 정확히 알고, 폐지되면 이자 부활과 압류 같은 불이익이 따른다는 점을 이해한 채 장기 계획을 세운다면 면책까지의 길을 차분히 준비할 수 있습니다.
마지막 검토일 : 2026-10-19 본 글은 일반적인 법률 정보이며, 구체적인 판단은 상담을 통해 안내드립니다.