
原州の個人再生、個人破産とワークアウトのうち自分の借金に合う制度と申立て資格
返しきれない借金を前に原州の個人再生を調べている方は、たいてい個人再生、個人破産、個人ワークアウトのうちどれが合っているのかをまず尋ねられます。3つの制度は、手続きを行う機関、申立ての条件、減る借金の範囲がそれぞれ異なります。個人再生を中心に、3つの制度の違いと申立て資格、よくいただくご質問をまとめました。
自力で返すのが難しい借金、選択肢は3つ
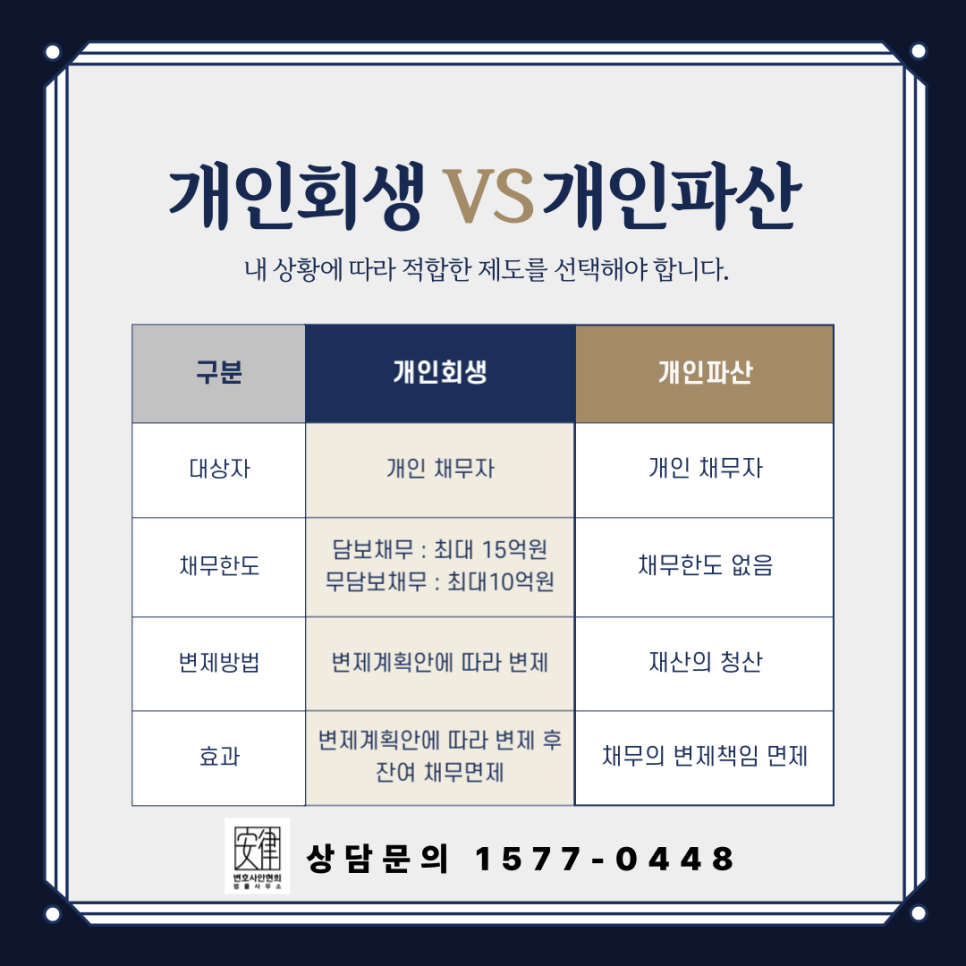
個人再生は、裁判所が行う債務調整制度です。延滞しているかどうかに関係なく、債権者が同意しなくても申し立てることができ、条件が合えば元金の相当部分と利息を減らしてもらえます。
個人破産は、所得がなく返済能力もない方のための制度です。元金と利息をまとめて免責してもらえますが、申立て条件と手続きが厳しくなっています。
個人ワークアウトは信用回復委員会で行います。書類が比較的簡単で、金融生活を続けられるという利点がありますが、利息と納付期間を調整する制度のため、元金が大きく減るわけではありません。
結局、3つの制度はいずれも借金をどれだけ減らせるかが核心です。ご自身の所得と財産、債務の構造によって合う制度が変わります。
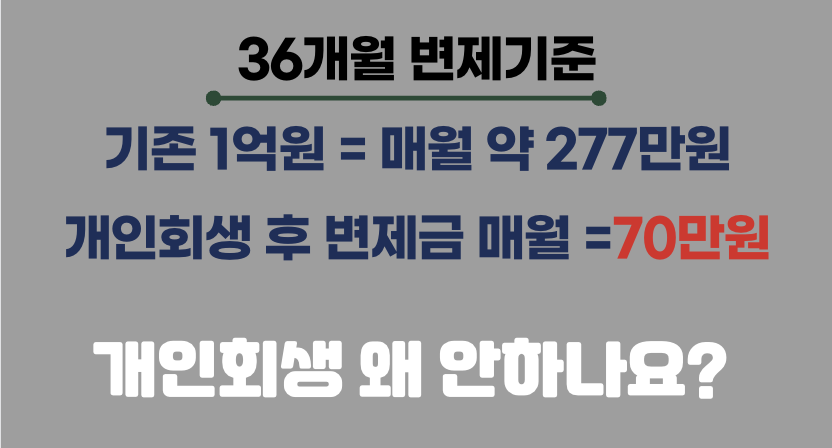
個人再生と個人破産の申立て資格
個人再生の申立て資格は次のとおりです。
- 今後も継続して入ってくる収入が必要です。
- 債務が担保付き15億ウォン、無担保10億ウォン以下である必要があります。当事務所では通常、債務が1千万ウォン以上の場合を個人再生のご相談対象としています。
個人破産の申立て資格は次のとおりです。
- 収入がまったくないか、ほとんどない必要があります。
- 債務の上限は特に定められていません。
ご自身では該当しないと思っていても、実際に財産と債務、所得を調べてみると個人再生や個人破産の申立て資格がある方が多くいらっしゃいます。一人で判断して申し立てるのは難しいため、ご相談で丁寧に診断を受けてみることをおすすめします。
収入が多くなくても個人再生を申し立てられますか
申し立てられます。個人再生には一定かつ継続的な収入が必要で、裁判所は通常、申し立てる年の最低生計費を基準に所得を見ます。最低限の生活費を差し引いても借金の一部を返せるかを確認するためです。
最低生計費に少し届かなくても方法はあります。生活費を切り詰めてでも弁済金を払うという意思を裁判所に示すことができます。基本的な生活費のほかに、子どもの教育費、医療費、家賃、養育費のように追加で出ていくお金があれば、裁判所に疎明して生計費を調整してもらうこともできます。
正社員でなくても個人再生はできますか
できます。アルバイト、フリーランス、主婦、契約社員、日雇い、現金で給与を受け取っている方のように、4大保険に加入した正社員でなくても、一定の所得があることを具体的かつ現実的に疎明すれば個人再生を申し立てることができます。
収入がまったくなければ個人破産を検討します
収入がまったくないか、基礎生活受給者や次上位階層のように所得が非常に低い方であれば、個人破産で債務の免責を受ける方法を検討します。どの制度を選ぶかから実際に免責を受けるまで、手続きを一つずつ踏んでいく必要があります。
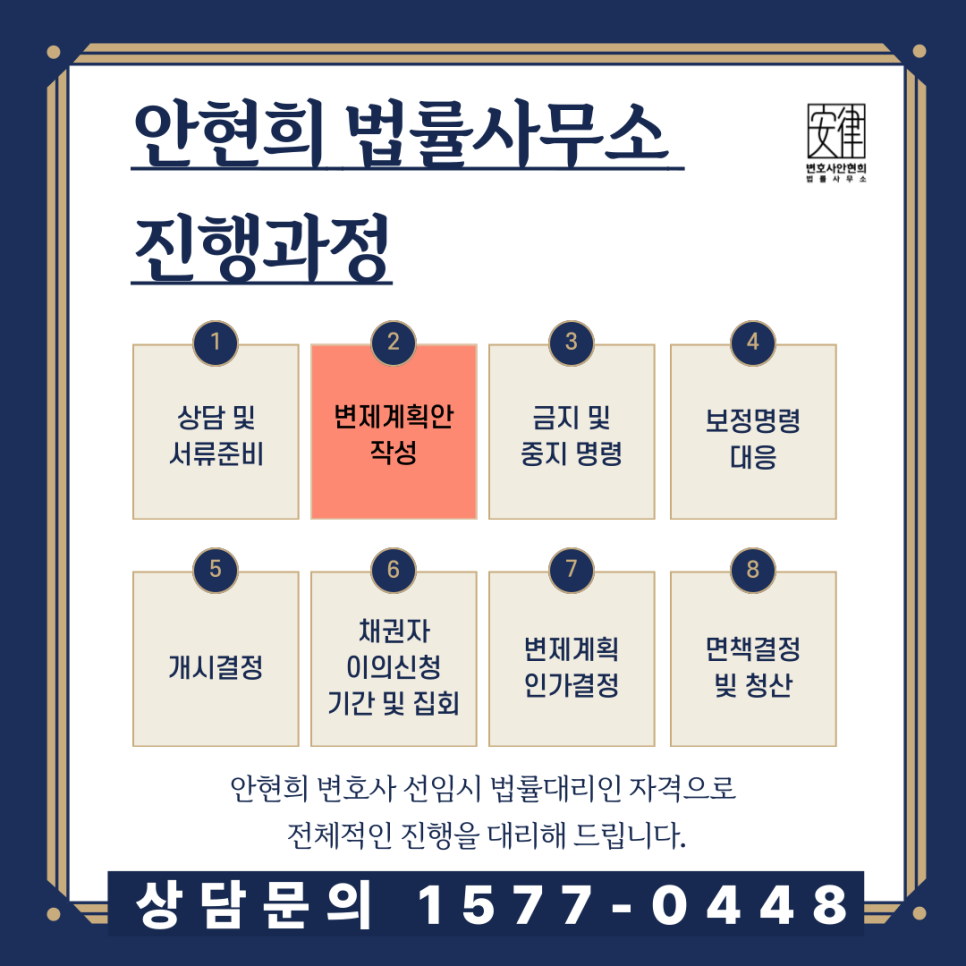
個人再生の核心は弁済計画案
個人再生制度で最も重要な書類は弁済計画案です。裁判所の手続きであっても、結局審査するのは人です。制度の趣旨に合わない計画案、誠意と意思が見えない計画案、書類が欠けていたり実現可能性が低かったりする計画案は通りにくくなります。
そのため、各地域の管轄裁判所が何を重視しているのか、最近の事例がどのように処理されているのかを知っている人が、弁済計画案の作成と補正への対応を手伝うことが重要です。書類を漏れなく準備し、補正の要求に誠実に応じることが、個人再生を終えるための近道です。
取り立てがつらいなら取り立て代理人制度
督促の電話やメッセージに悩まされているなら、債務者代理人制度を利用できます。債務者が弁護士を取り立ての代理人に定めると、債権者はそれ以上債務者に直接連絡したり取り立てたりすることができなくなります。
この制度を利用すると、債務者に直接届く督促の電話やメッセージは違法になります。内容証明のような書類も代理人を通してしか送ることができません。取り立てのストレスから抜け出し、個人再生や個人破産の手続きに集中することができます。
まとめ
- 個人再生は収入がある方、個人破産は収入と返済能力がない方、個人ワークアウトは金融生活を続けたい方に合った制度です。
- 非正規雇用であったり所得が少なかったりしても、きちんと疎明すれば個人再生を申し立てることができます。
- 個人再生は弁済計画案が核心で、取り立てがつらい場合は債務者代理人制度で直接の連絡を止めることができます。
個人再生や個人破産のゴールは、借金が最終的に免責される日です。ご自身の所得と債務にどの制度が合うのか、ご相談で確認してみてください。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。