
個人再生中のカード利用、クレジットカードとデビットカードの基準
クレジットカードはほとんど使えなくなり、デビットカードは引き続き使えます。個人再生を準備中または手続き中の方が、カードの利用について最もよく尋ねる内容を質問別にまとめました。
個人再生を申し立ててもクレジットカードは使えますか? デビットカードは大丈夫ですか?
クレジットカードは使い続けられますか
ほとんどの場合、難しいです。個人再生の申立てがなされると、金融機関は延滞の有無と申立ての事実を確認したうえで、カードの利用を制限したり停止したりすることが多くあります。
すでに使っていたクレジットカードも、利用停止、限度額の引き下げ、カードの解約といった措置を受けることがあります。個人再生を進めるのであれば、クレジットカードは使えないものと考えて準備するほうが安全です。
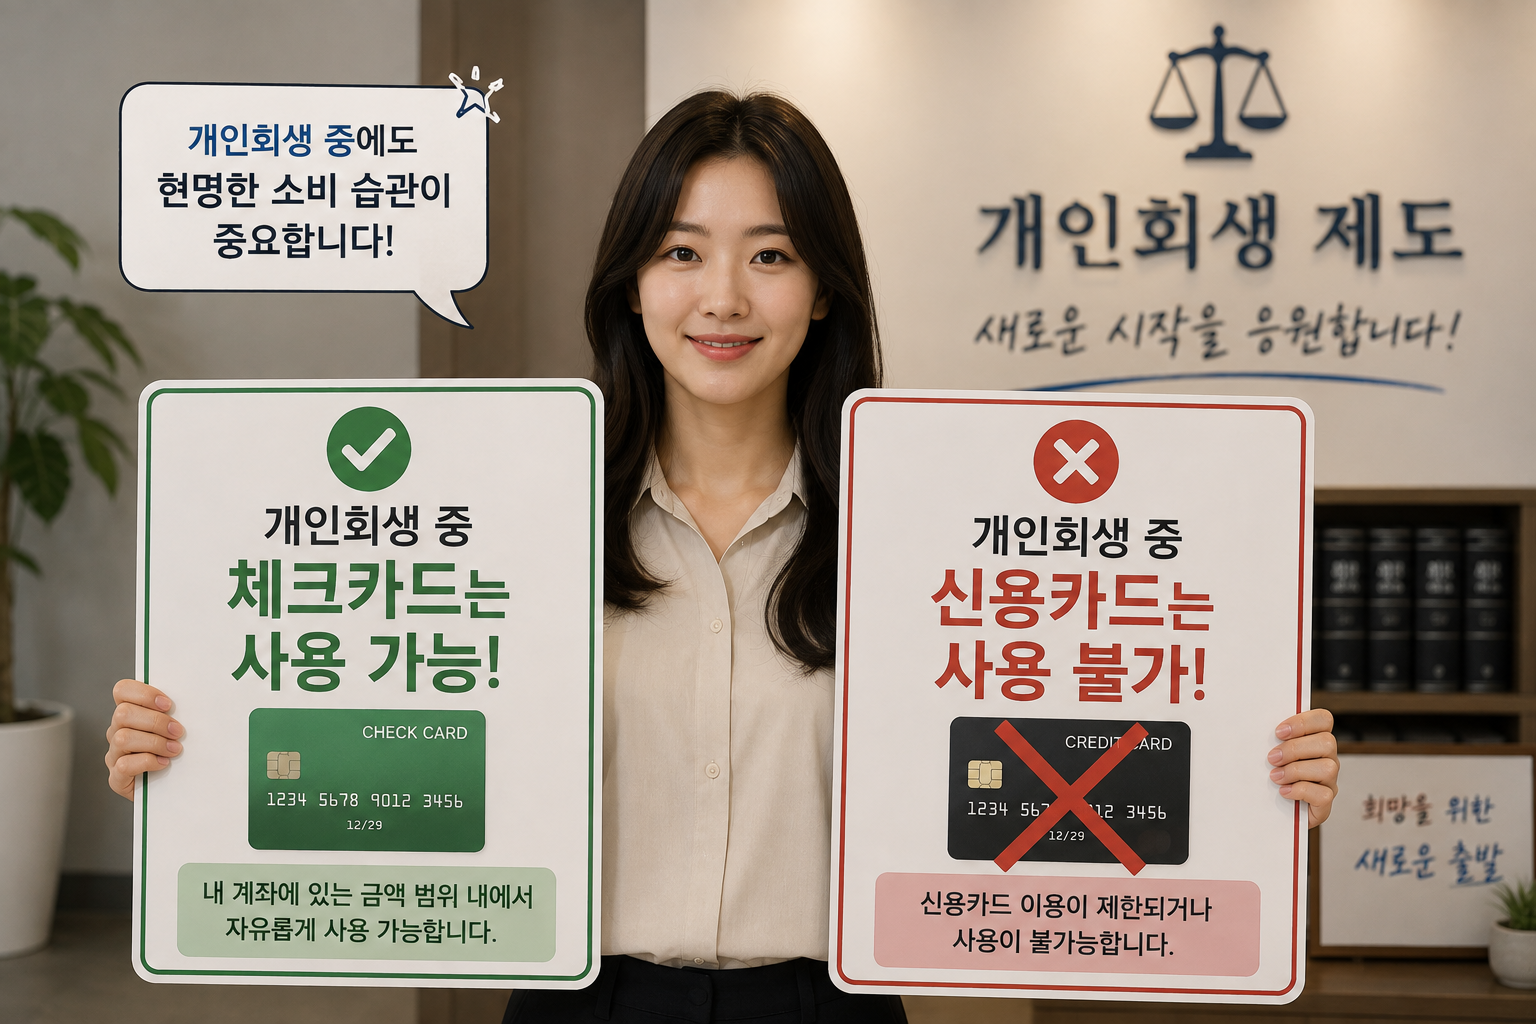
デビットカードはそのまま使えます
デビットカードは引き続き使うことができます。デビットカードは自分の口座残高の範囲内でのみ決済されるカードなので、信用を借りて使うクレジットカードとは性格が異なります。通常は給与口座や生活費の口座に連結して使います。
バスや地下鉄の交通カード、ハイパスのようにクレジットカードに紐づいていた決済は、すべてデビットカードやプリペイドカードに切り替えておく必要があります。
申立て直前のカード利用が最も危険です
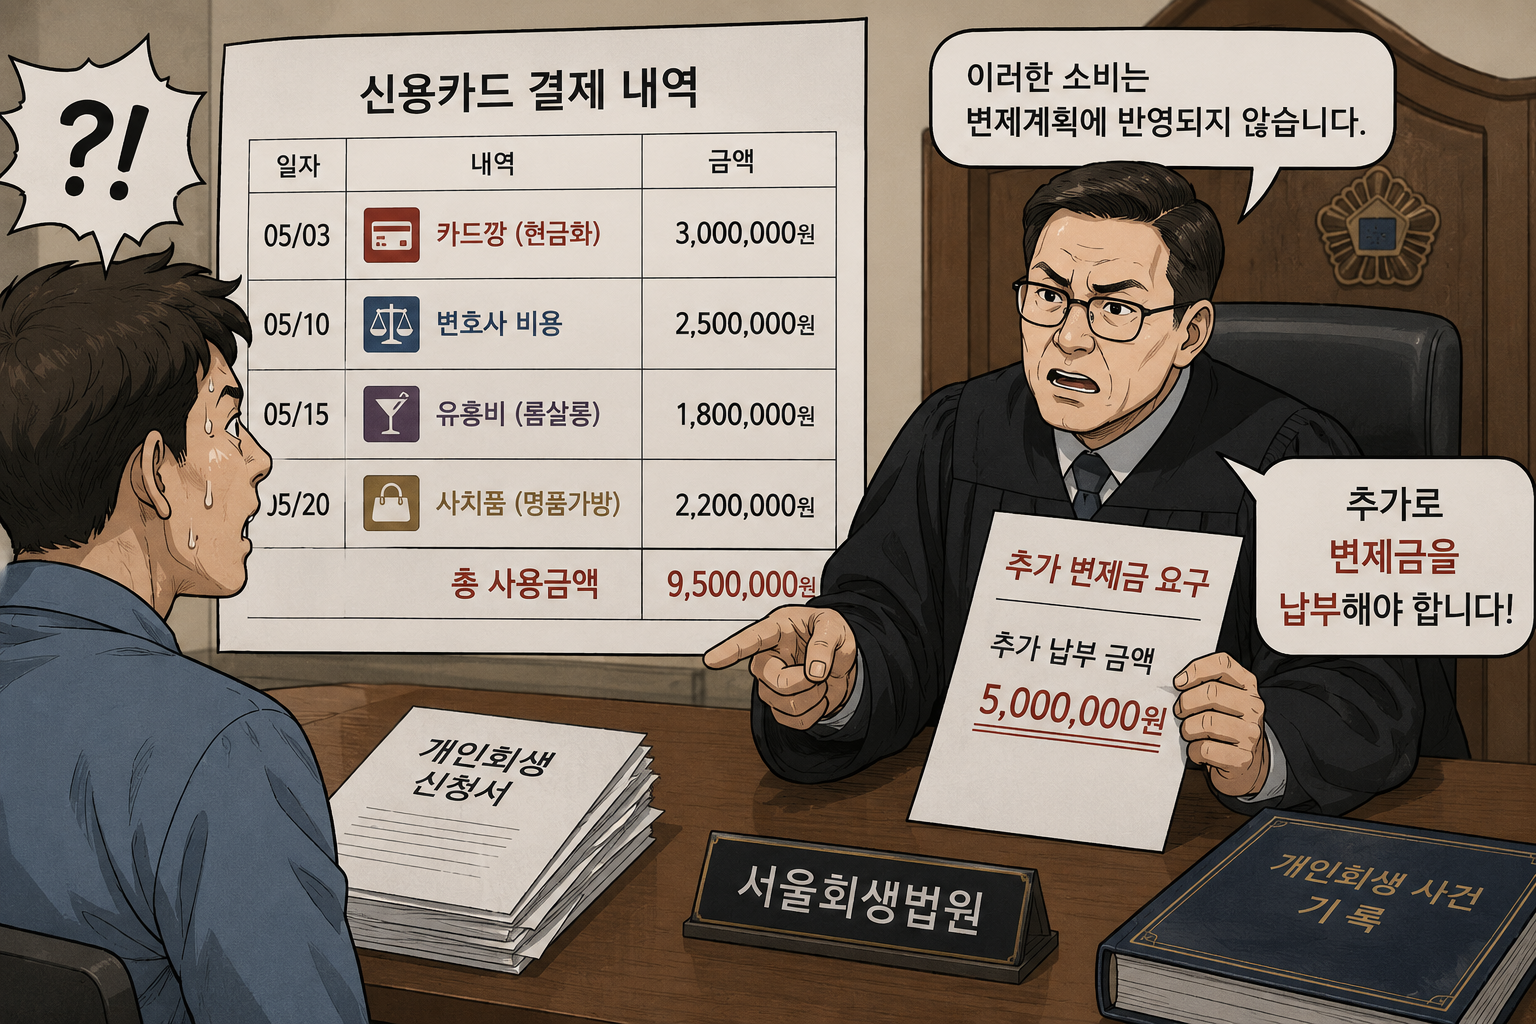
個人再生を前に次のようにカードを使うと、裁判所がそのお金の使い道を確認することがあります。
- 限度額いっぱいまでのカード利用
- キャッシング
- カードローン
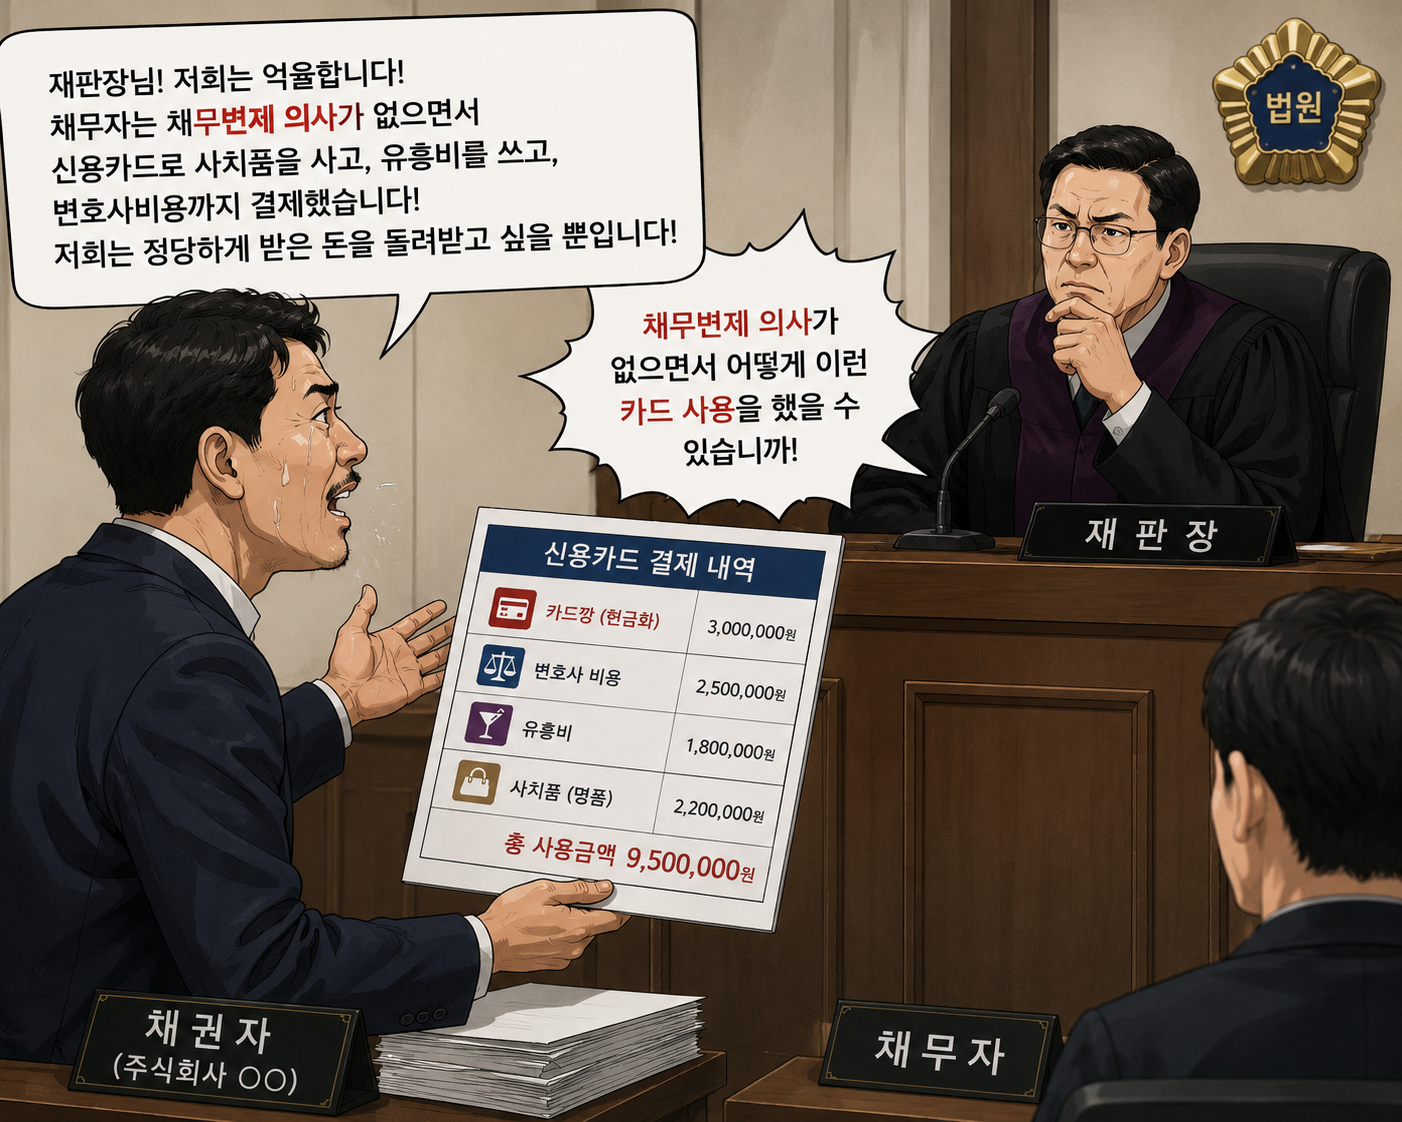
申立て直前にカードを使いすぎたり借入れをしたりした場合は、借金ができた経緯を別途疎明しなければならないことがあります。再生直前に使った金額を清算価値に反映するよう求められる場合もあります。
生活費は何で支払えばよいですか
個人再生中は、デビットカード、現金、口座振込で生活費を支払うのが一般的です。生活費を何に使ったかは後で裁判所が確認することもあるため、できるだけ透明に管理しておいてください。
このようなカード利用は避けてください
- クレジットカードを限度額いっぱいまで使うこと
- カードローンやキャッシング
- 新しいクレジットカードの発行
- 他人名義のカードの利用
- 返済能力がないのに買い物を増やすこと
このような行動は、個人再生の手続き中に不要な疎明や補正の要求につながることがあるため、慎重になる必要があります。
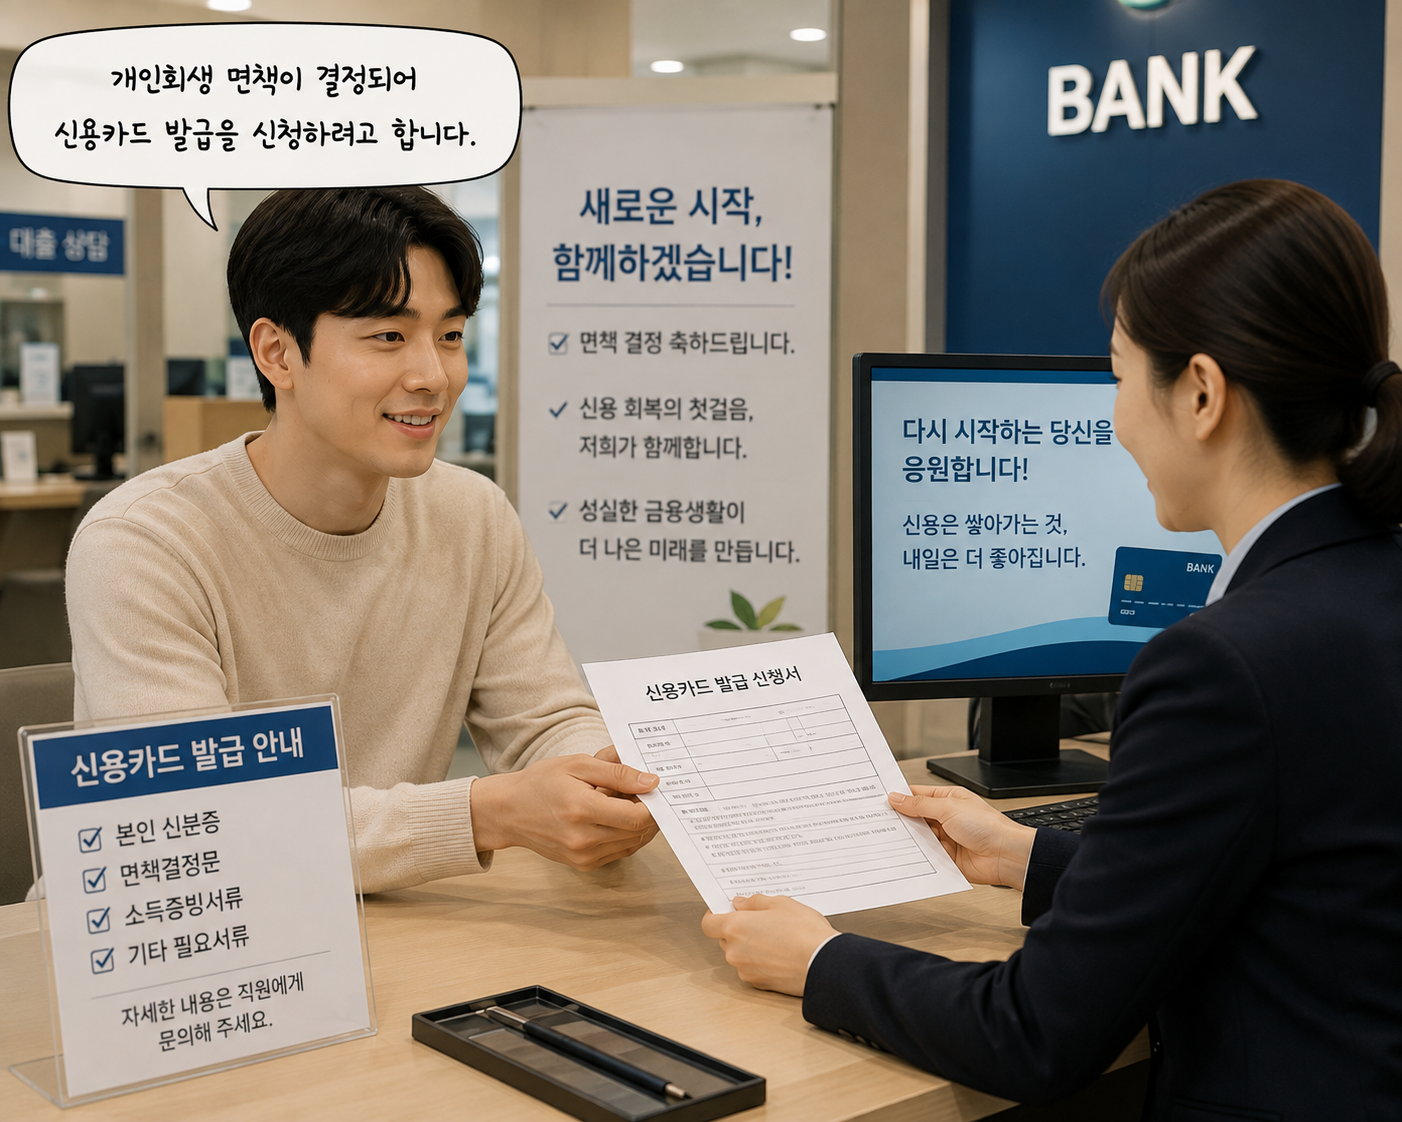
個人再生中にクレジットカードを新しく作れますか
難しいです。個人再生の手続きが進んでいる間や弁済計画を履行している間は、信用度が低く評価されるため、ほとんどの金融機関がクレジットカードの発行を制限します。免責を受けて信用が回復した後は、金融機関の審査を経て再び発行を申し込むことができます。
そのほかよくいただくご質問
デビットカードは差し押さえられますか? デビットカードそのものではなく、デビットカードに連結された口座が差押えの対象になることがあります。
自動引き落としは続きますか? 自動引き落としが設定された口座からは、そのまま出金されることがあります。申立て前に自動引き落としの一覧を必ず確認しておいてください。
家族カードは使ってもよいですか? 家族名義のクレジットカードをご本人が使い続けると、事情によっては説明が必要になることがあるため、注意して使うことをおすすめします。
申立書を出せば終わる手続きではありません
個人再生は、書類一枚の受付で終わる手続きではありません。申立て前にカードの利用履歴、資金の流れ、最近の借入れの有無をあらかじめ確認しておけば、後で出される補正命令や追加の疎明要請を減らすのに役立ちます。それだけ準備段階が重要だということです。
当事務所は、申立て前のご相談と書類の準備から、補正手続き、認可決定、免責まで、ご依頼者の事情に合わせて個人再生の手続きを一緒に進めます。
まとめ
個人再生を始めると、クレジットカードの利用はほとんど止まり、デビットカード中心の生活になります。申立て直前のカード利用、カードローン、キャッシングは裁判所が確認する部分であるため、慎重になる必要があります。一人で悩むよりも、まずは今のカード利用と債務の状況に合った方法を検討してみてください。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。