
原州の個人再生の申立て条件、収入と生計費、純資産の判断
借金で苦しんでいても、個人再生ができるかどうか確信が持てず、相談すらためらう方が多くいらっしゃいます。行ってみて「できません」と言われるだけだったらどうしようという心配も、十分に理解できます。原州で個人再生を検討している方が、まず自分で判断してみることができる申立て条件を五つにまとめました。
個人再生は一部を返済し、残りを調整してもらう制度
個人再生は、借金の一部だけを返済し、残りは免除を受ける制度です。たとえば、総債務が1億ウォンで、収入と財産から考えて3千万ウォン程度を返済できると判断されれば、3千万ウォンを3年かけて分割で返済し、残りの7千万ウォンは免責を受ける仕組みです。
全額の免除を受けるのではなく、一部を返済して残りを調整してもらうという点が重要です。
条件1、継続的な収入がありますか
最も重要な基準です。正社員でなくてもかまいません。アルバイト、フリーランス、自営業でも申立てができます。重要なのは、毎月継続して繰り返される収入があるかどうかです。
収入がなければ弁済そのものが不可能なため、個人再生を進めるのは難しくなります。
条件2、今の借金を返しきれない状態ですか
簡単に言えば、稼ぐお金より出ていくお金が多い状況かどうかを見ます。月収が300万ウォンなのに、ローンの返済と生活費で400万ウォンが出ていくなら、すでに債務が過大な状態です。
延滞をしたかどうかは問いません。延滞がなくても今の状況を持ちこたえるのが難しければ申立てができ、むしろ延滞する前に進めるほうが有利な場合もあります。
条件3、生計費を差し引いて残るお金がありますか
個人再生は、残ったお金、つまり可処分所得で返済します。2026年基準の1人世帯の生計費は約154万ウォンです。月収が200万ウォンであれば、200万ウォンから154万ウォンを引いた46万ウォンが弁済金になります。
反対に、収入が生計費より少なければ、個人再生を進めるのは難しくなります。扶養する家族が多ければ、その分生計費の基準も高くなります。
条件4、財産より借金が多いですか
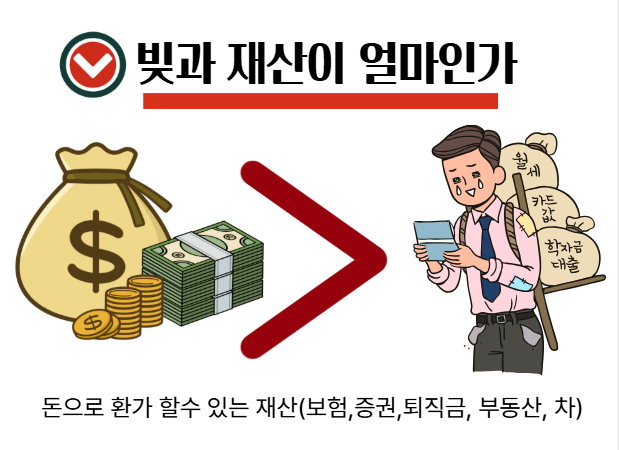
この点を混同される方が多くいらっしゃいます。車があっても、チョンセ保証金があっても申立てはできます。重要なのは純資産です。
たとえば、家の時価が5億ウォンでローンが4億5千万ウォンであれば、実際の財産価値は5千万ウォンです。担保ローンを差し引いた純粋な財産がいくらかが重要で、純資産が総債務より少なければ、個人再生の可能性があります。
条件5、最近のローンを何に使ったか説明できますか
実務で非常に重要な部分です。
問題になり得る場合には、弁済金が上がったり、手続きが難しくなったりすることがあります。だからといって必ずしも不可能なわけではなく、使い道を説明できるかどうかが重要です。
原州の個人再生のご相談を受けてみる価値がある場合
次の五つのうち三つ以上に当てはまるなら、ご相談を受けてみる価値があります。
- 毎月継続的な収入がある
- 収入より支出が多い
- 生計費を差し引いても一定の金額が残る
- 財産より借金が多い
- 最近のローンの使い道を説明できる
まとめ
個人再生は借金をなくしてくれる制度ではなく、現実的に返せる分を返して再出発させる制度です。原州でも、まずご相談で方向性を決める方が多くいらっしゃいます。ためらっているうちに状況が悪化する前に、早めに可能性を確認してみることをおすすめします。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。