
賃借人の個人再生、チョンセ保証金と質権、少額保証金、清算価値
個人再生をするとチョンセや月払い家賃の保証金を失うのではないか、大家さんに出て行けと言われたらどうするのか、という心配は、持ち家のない賃借人にとって特に大きいものです。結論から言えば、個人再生を進めても保証金を守りながらそのまま住み続けることができます。賃借人の個人再生でチョンセ保証金(まとまった額を預ける韓国特有の賃貸保証金)がどう扱われるのかを、事例とともに説明します。
賃借人にとって保証金は事実上の財産です
個人再生の申立人の多くは、家を持つ人ではなく賃借人です。このとき出発点は一つです。チョンセ保証金は事実上ご自身の財産だという点です。そのため個人再生手続でも、保証金は必ず検討され、保護の範囲が定められる対象になります。
必ず知っておきたい概念1、質権設定の有無
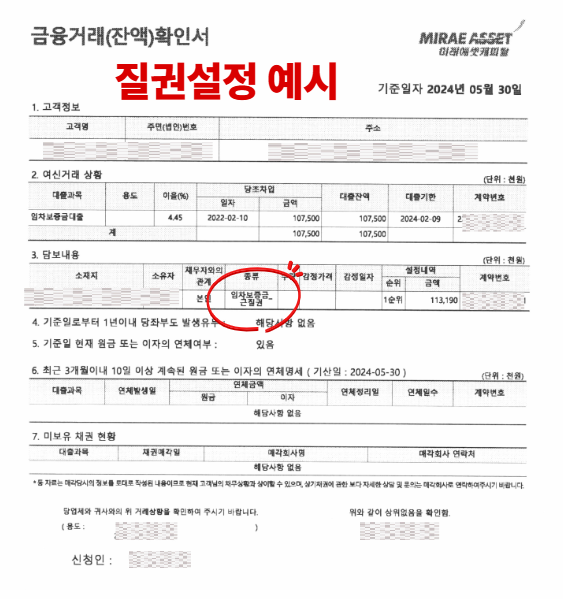
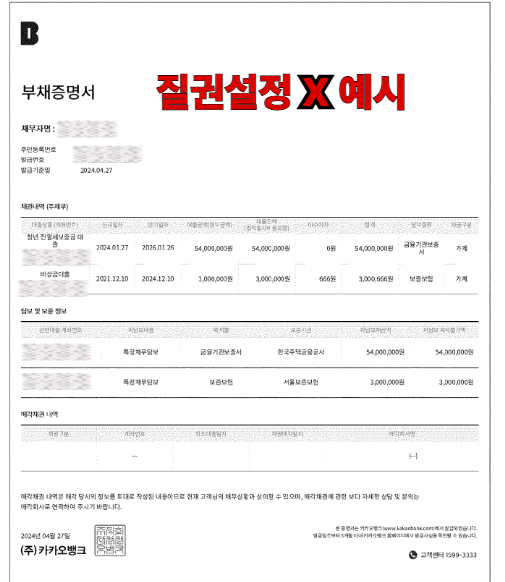
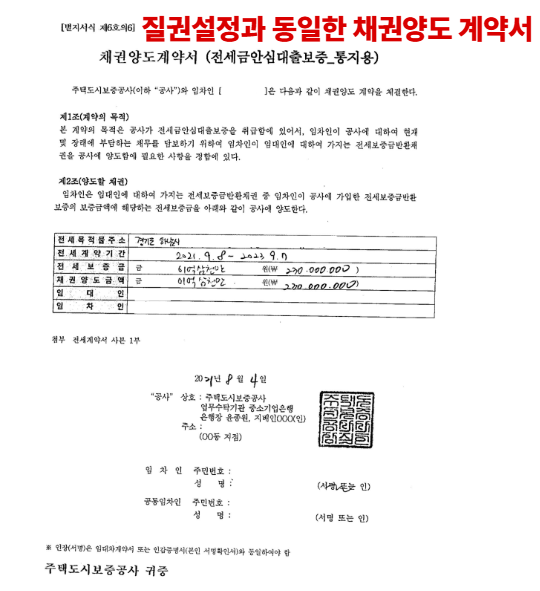
チョンセ資金の融資を受けたのであれば、まず質権が設定されているかを確認する必要があります。
- 質権が設定されていれば、銀行が保証金について優先権を持ちます。
- 質権が設定されていなければ、ご自身が直接保証金の返還を受ける権利があります。
この違いによって、個人再生の進め方がまったく変わります。
必ず知っておきたい概念2、少額保証金は免除財産
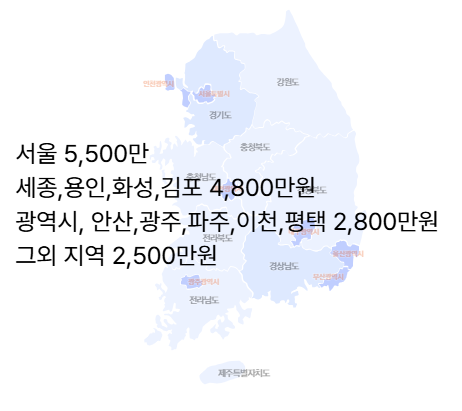
地域ごとに定められた一定額までの少額保証金は、保護されるお金です。たとえば釜山の基準では、約2,800万ウォンまでが清算価値から除かれます。この金額分は弁済に反映しなくてよいという意味です。基準額は地域によって異なるため、お住まいの地域の基準を確認する必要があります。
必ず知っておきたい概念3、清算価値
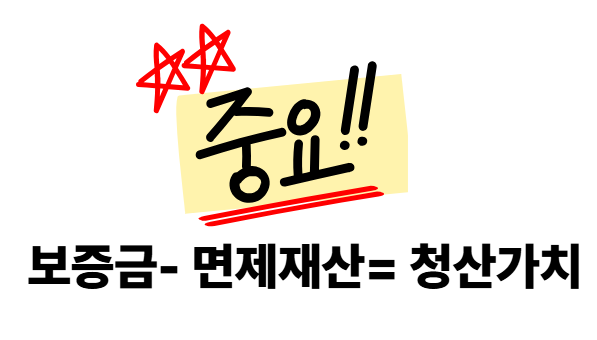
清算価値は個人再生で最も重要な概念で、保有する財産を売却した場合の価値をいいます。賃借人であれば計算は簡単です。保証金から少額保証金を差し引いた金額が清算価値です。
たとえば保証金が1億ウォンで少額保証金が2,800万ウォンであれば、清算価値は約7,200万ウォンです。
事例で見る計算、弁済総額が清算価値より少ない場合
ある自営業者の事例です。
月120万ウォンずつ36か月返済すると、弁済総額は4,300万ウォン程度です。ところが清算価値は7,200万ウォンなので、弁済総額が清算価値に届かないという問題が生じます。
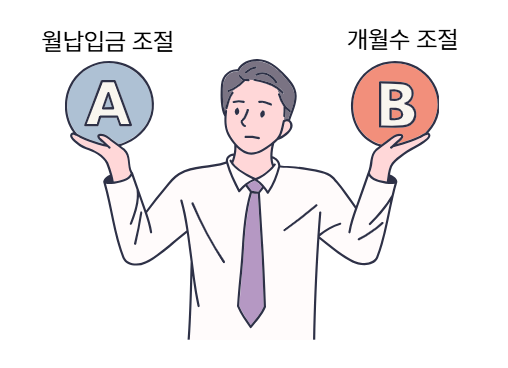
このような場合の選択肢は三つです。
- 弁済期間を36か月から60か月に延ばします。
- 月々の弁済額を引き上げます。
- 財産価値の反映方法を調整し、弁済総額を清算価値以上に合わせます。
このように調整すれば、保証金を維持しながら個人再生を進めることができます。
大家さんに個人再生のことが知られるのか
多くの方が心配される点です。賃貸人は債権者ではないため、個人再生手続の通知の対象ではありません。そのため、手続上、大家さんに個人再生の事実が知らされることはありません。
銀行が保証金を持っていくのか
質権設定の有無によって異なります。質権がなければ銀行は一般の債権者にすぎないため、個人再生が始まると保証金を取り立てることはできません。質権がある場合は、保証金の扱いを別途検討する必要があります。
まとめ
- 個人再生中でも保証金を維持しながら住み続けることができます。
- 少額保証金は清算価値から除かれる保護額です。
- 質権の有無が進め方を分け、弁済総額を清算価値に合わせることが要点です。
個人再生は借金を減らすだけで終わるものではなく、住まいを守りながら再出発できるよう支える制度です。賃借人であれば、制度を正しく活用して保証金を守り、借金を減らし、生活を安定させることができます。
次に当てはまる場合は、ご自身だけで判断せず、ご相談で一緒に計算を確認してみてください。
- チョンセ融資がある場合
- 保証金が5,000万ウォン以上の場合
- 質権が設定されているか分からない場合
- 弁済額が高すぎる金額で算出される場合
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。