
個人再生の通帳履歴、裁判所が見る借入金の使途と出金
通帳履歴が理由で個人再生をためらう方は少なくありません。すべて提出しなければならないのか、問題になるのではないかと不安だというご質問をよくいただきます。裁判所は実際に通帳履歴を細かく確認します。ただ、裁判所が見ている方向は心配されている内容と少し違うことが多いため、個人再生で通帳履歴をどこまで見るのかを実務の基準で整理しました。
最近の借入金は何に使ったかを必ず見ます
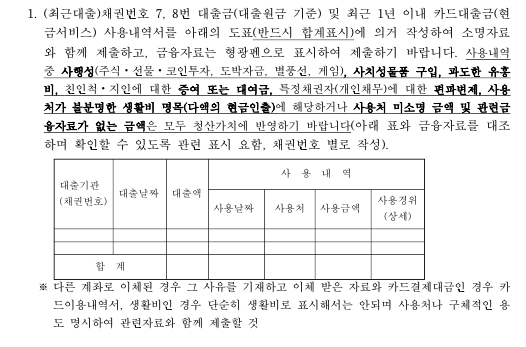
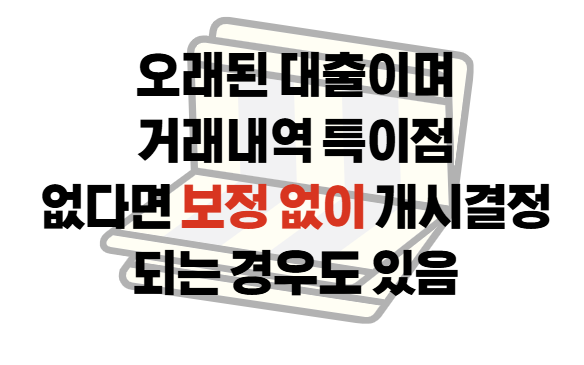
個人再生で最も重視されるものの一つが、直近1年以内に受けた借入金の使途です。借入金が口座に入った後、そのお金を何に使ったかは、ほぼ漏れなく確認されます。
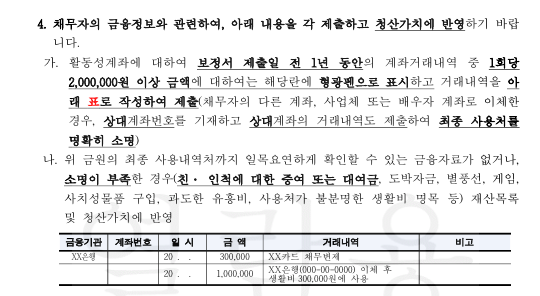
誤解されている点もあります。少額の支出は通常問題にされません。1万ウォン、2万ウォン単位まで追及することはなく、通常は30万ウォンや50万ウォン以上の出金から説明を求められます。
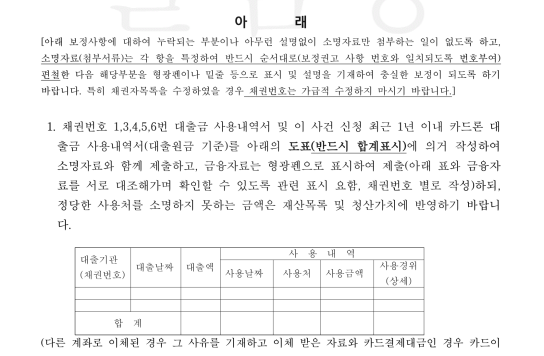
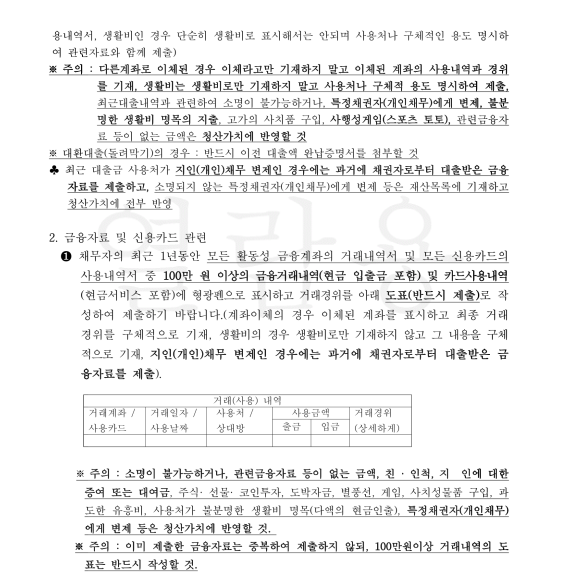
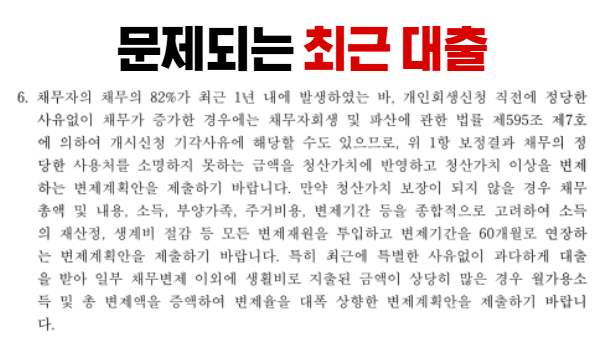
問題になる使途は次のとおりです。
- 知人にお金を移して隠した場合
- 家族に対する特定の債務だけを先に返済した偏頗弁済
- ギャンブル、贅沢、浪費
このような場合は、弁済額が増えたり、棄却の理由になったりすることがあります。
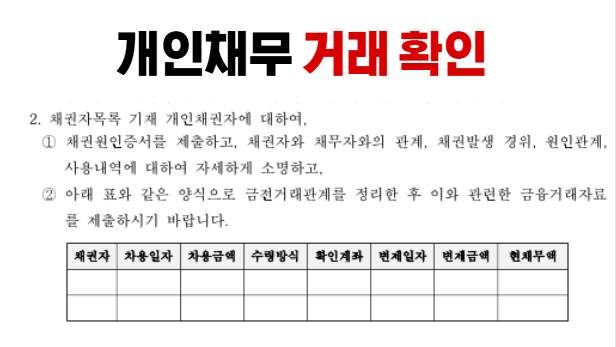
入ってきたお金より出ていったお金が重要な理由
多くの方が入金履歴を心配されますが、実際に重要なのは出金履歴です。裁判所は、返済できたはずなのになぜ返済せずに他のことに使ったのかを見るからです。
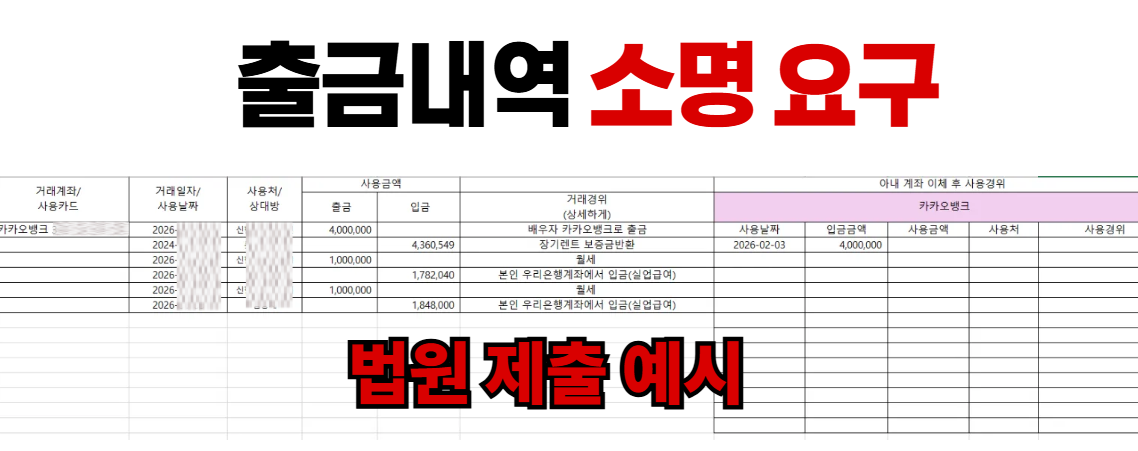
最近就職した場合は給与の入金を確認します
就職してすぐに個人再生を申し立てると、裁判所は実際に働いているかを確認します。方法は簡単で、1か月目、2か月目、3か月目と、口座に給与が継続して入っているかを見ます。給与が入り続けていれば正常な勤務先とみなされ、入金がなければ棄却されることもあります。退職金を何に使ったかもあわせて確認されます。
自営業者は通帳で実際の所得を計算します
自営業者、フリーランス、保険外交員のように所得が一定でない方は、通帳履歴で実際の収益を計算します。通常は直近6か月から1年の平均を出し、売上から経費を差し引いた純利益を所得とみなします。
ここでは所得金額証明書より通帳のほうが重要になることがあります。税務上の経費処理で所得が低く計上されていても、通帳に実際にお金が残っていれば所得があると判断されるからです。
カード現金化をした場合は使途が鍵です
借入ができない状況で、カードで決済して手数料を差し引いた現金を受け取るカード現金化を利用するケースがあります。裁判所が重視するのは、そのお金を何に使ったかです。債務の返済や生活費に使ったのであれば問題になりませんが、使途が不明確だったり、現金で引き出した後に説明できなかったりすると問題になります。
カード現金化をすると処罰されるのかというご質問も多くいただきます。原則として違法な要素があります。ただ、再生裁判所は捜査機関ではないため、通常は使途を中心に判断します。
証券口座と暗号資産口座もすべて提出します
見落としやすい部分です。証券口座と暗号資産口座もすべて提出の対象です。
損失はそれほど問題になりませんが、残っている残高は財産に含まれます。たとえば1億ウォンを失ったとしてもそれ自体は問題なく、口座に500万ウォンが残っていれば、その500万ウォンは財産として計上されます。
まとめ
個人再生の通帳履歴の審査の要点は、結局お金を何に使ったかという一点です。
- 問題ない場合:生活費、債務返済、通常の消費
- 危険な場合:財産隠し、偏頗弁済、贅沢やギャンブル、使途不明
通常の消費であれば、通帳履歴が理由で個人再生ができなくなることはまれです。一人で悩むより、ご自身の通帳履歴をもとに状況に合った正確な判断を受けてみてください。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。