
原州の個人再生、補正勧告への対応、疎明資料と清算価値の基準
原州での個人再生は申立書を提出すれば終わるものではなく、裁判所の補正勧告にどれだけうまく対応するかが手続の流れを左右します。補正勧告にきちんと答えられなければ、開始決定や認可に進めず棄却されることもあります。裁判所が補正勧告で実際に問う内容と、疎明資料を準備する基準を整理しました。
補正勧告は裁判所からの質問です
裁判所は申立書を見ただけですぐに認可するわけではありません。申立人の事情が個人再生に適しているかを確認するため、さまざまな資料を追加で求めます。これが補正勧告です。
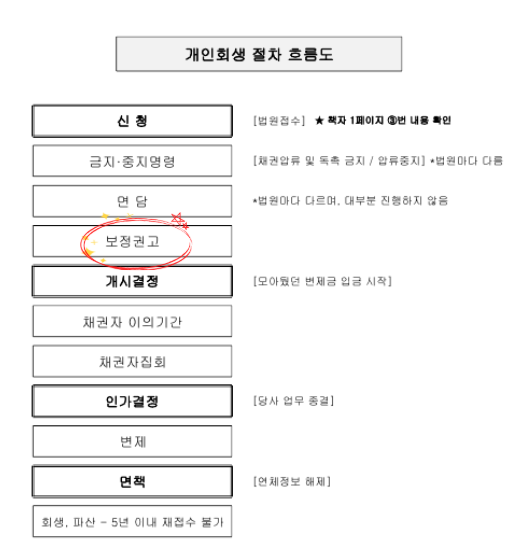
簡単に言えば、このお金は何に使ったのか、財産は正確にいくらなのか、所得は実際にいくらなのかを一つずつ確認する手続です。これらの質問にきちんと答えてこそ、開始決定を経て認可まで進むことができます。
裁判所が最後まで確認する三つのこと
補正勧告の質問は多岐にわたりますが、結局は三つに集約されます。
- お金の流れは明確か
- 財産を隠していないか
- 過剰な消費や浪費がなかったか
この三つが整理されれば、補正勧告への対応もずっと楽になります。以下の項目は、いずれもこの三つの質問を分けて問うものです。
項目別の疎明基準
最近の借入金の使途が最優先です
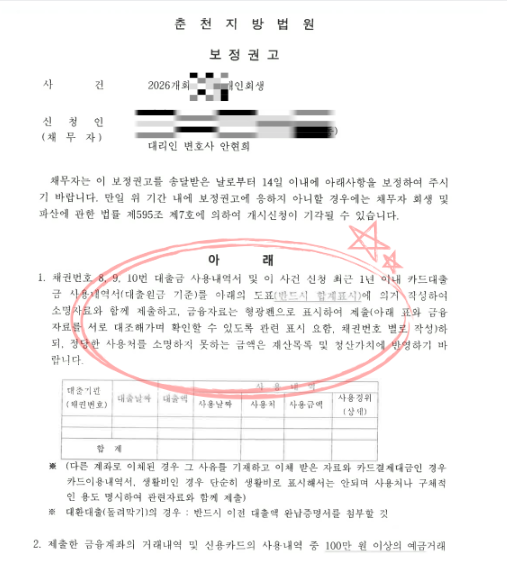
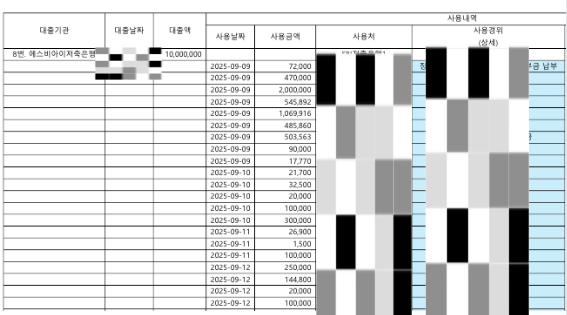
裁判所が最初に見るのは、直近1年以内に受けた借入金を何に使ったかです。カード代の返済、医療費、生活費、既存の借入金の返済のように具体的に説明し、借りた金額と使った金額が一致している必要があります。振込履歴やカード利用明細などの証拠もあわせて提出します。
口座とカードは金額ごとに説明します
裁判所は通帳の残高だけを見るわけではありません。直近1年間の大きな取引を選び出して使途を問います。100万ウォンは医療費、200万ウォンは生活費、150万ウォンは子どもの教育費というように金額ごとに具体的に答える必要があり、説明できなかった金額は清算価値に反映されます。
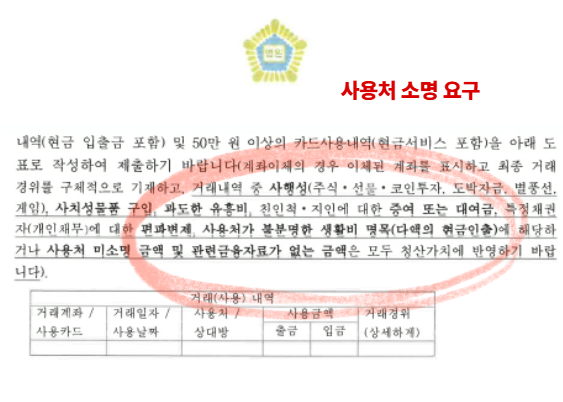
カードの利用も漏れなく審査されますが、意外と見落としの多い部分です。50万ウォンを超える決済とカードローンは利用目的を必ず明らかにする必要があり、ブランド品の購入や過度な買い物、遊興費は弁済額を引き上げる要因になります。
清算価値、使ってしまったお金も財産とみなされます
個人再生で必ず知っておくべき概念が清算価値です。清算価値は、保有する財産に問題となった消費の金額を加えた値であり、弁済総額はこれを下回ることができません。
預金500万ウォンと株式200万ウォンを合わせた700万ウォンが清算価値であれば、少なくとも700万ウォン以上は返済しなければなりません。不動産があればその価値の一部も加わり、贅沢、ギャンブル、浪費に使ったお金もここに含まれます。お金を失ったからといって消えるのではなく、そのまま財産とみなされるわけです。
所得と配偶者の所得、そして海外旅行
個人再生で裁判所が問う基準は、結局のところ返済能力です。そのため裁判所は本人の所得と配偶者の所得をあわせて見ます。配偶者が働ける状態であれば扶養家族として認められる範囲が狭まることがあり、これは生計費がどれだけ認められるかに直結します。
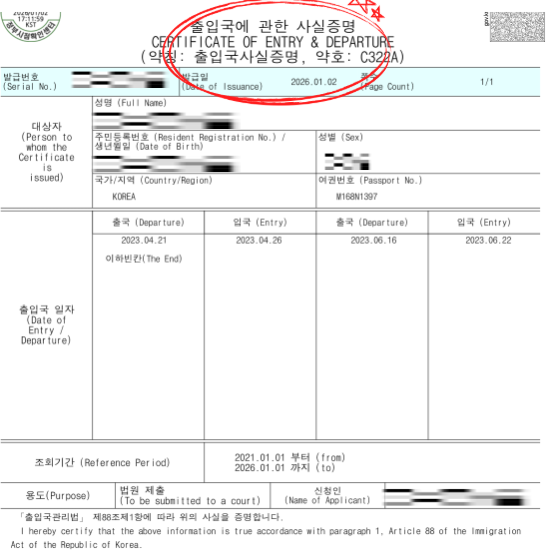
最近は海外旅行や出入国記録も重視されます。最近の旅行記録があれば、旅行費用をどこで用意しどう使ったかまで問われ、借金がある状態での旅行は贅沢な消費と判断されることがあります。
一人で準備して行き詰まるポイント
補正勧告で行き詰まる理由はたいてい似ています。どこが問題なのか分からず、どう疎明すればよいか分からず、資料の整理の仕方に慣れていないためです。同じ事情でも、疎明書をどう書くかによって裁判所の判断が変わることがあります。
結局、原州での個人再生の補正勧告は、裁判所を納得させる説明の過程です。論理と資料と構成がかみ合うように準備することが、補正勧告への対応の要点です。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。