
原州の個人破産の現実、申立てと管財人面談と免責
原州で個人破産をすれば本当に借金がなくなるのか、その後の生活はどうなるのか、気になっていませんか。個人破産は借金を消すことで終わる制度ではなく、決断から免責後まで、思った以上に長い過程と悩みを伴う手続です。漠然とした不安から決断を先延ばしにする方が多いため、原州での個人破産の現実を、申立て前、手続中、免責後に分けて整理しました。
申立て前、破産か再生かを決めるのが最も難しい
個人破産を考えるときに最もつらい段階は、自分が破産をすべき状況なのか、再生のほうがよいのかを判断することです。破産が十分に可能な状況なのに、誤った判断で個人再生を進めてしまうケースも少なくありません。
理由はたいてい二つです。相談がきちんと行われなかったか、事情を深く掘り下げなかったためです。そのため、相談は二、三か所以上で受けてみて、自分の話を最後まで聞いてくれるところを選ぶことをお勧めします。
申立ての準備、書類は思ったより複雑です
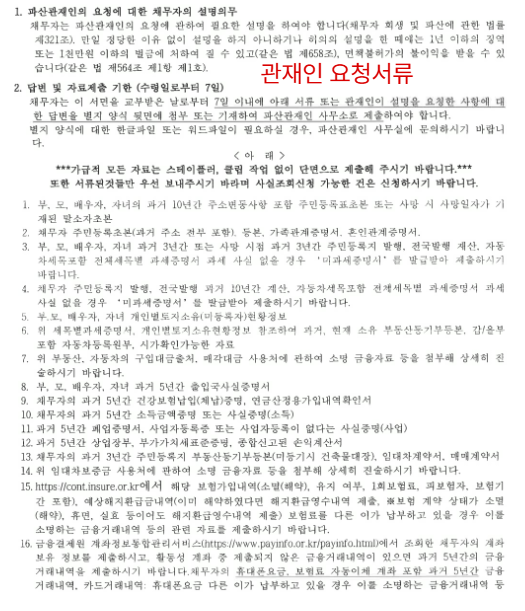
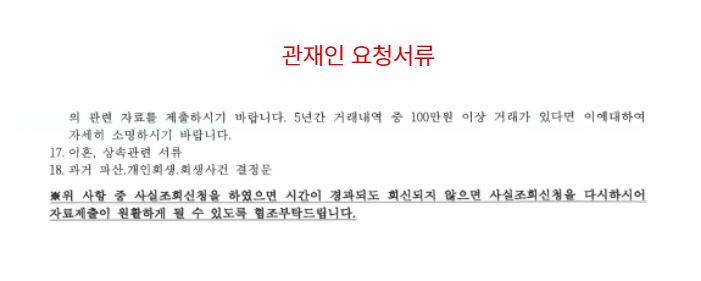
原州で個人破産を進めるうえで最も苦労されるのが書類です。最近はオンラインで取得しなければならない書類が増え、金融資料をすべて提出する必要があり、口座照会も欠かせません。
最も厄介なのは、家族に関する書類まで求められる場合です。子ども名義の財産や配偶者の通帳履歴まで疎明しなければならないこともあります。一人で抱え込むより、弁護士の助けを借りるほうが早く安全です。
手続中、裁判所への出頭と管財人面談
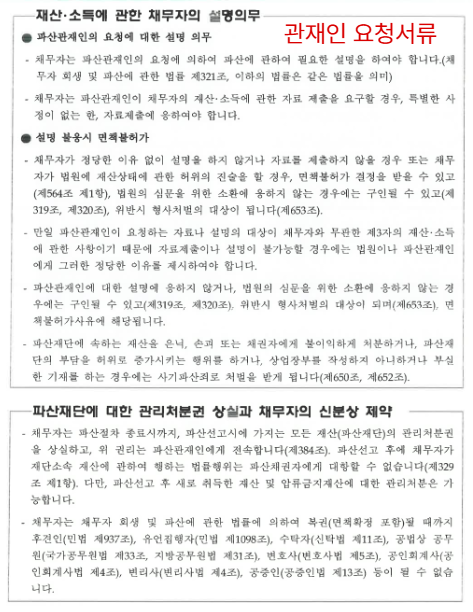
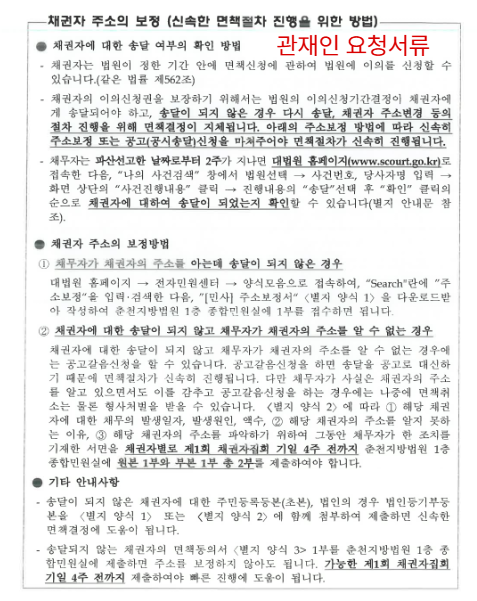
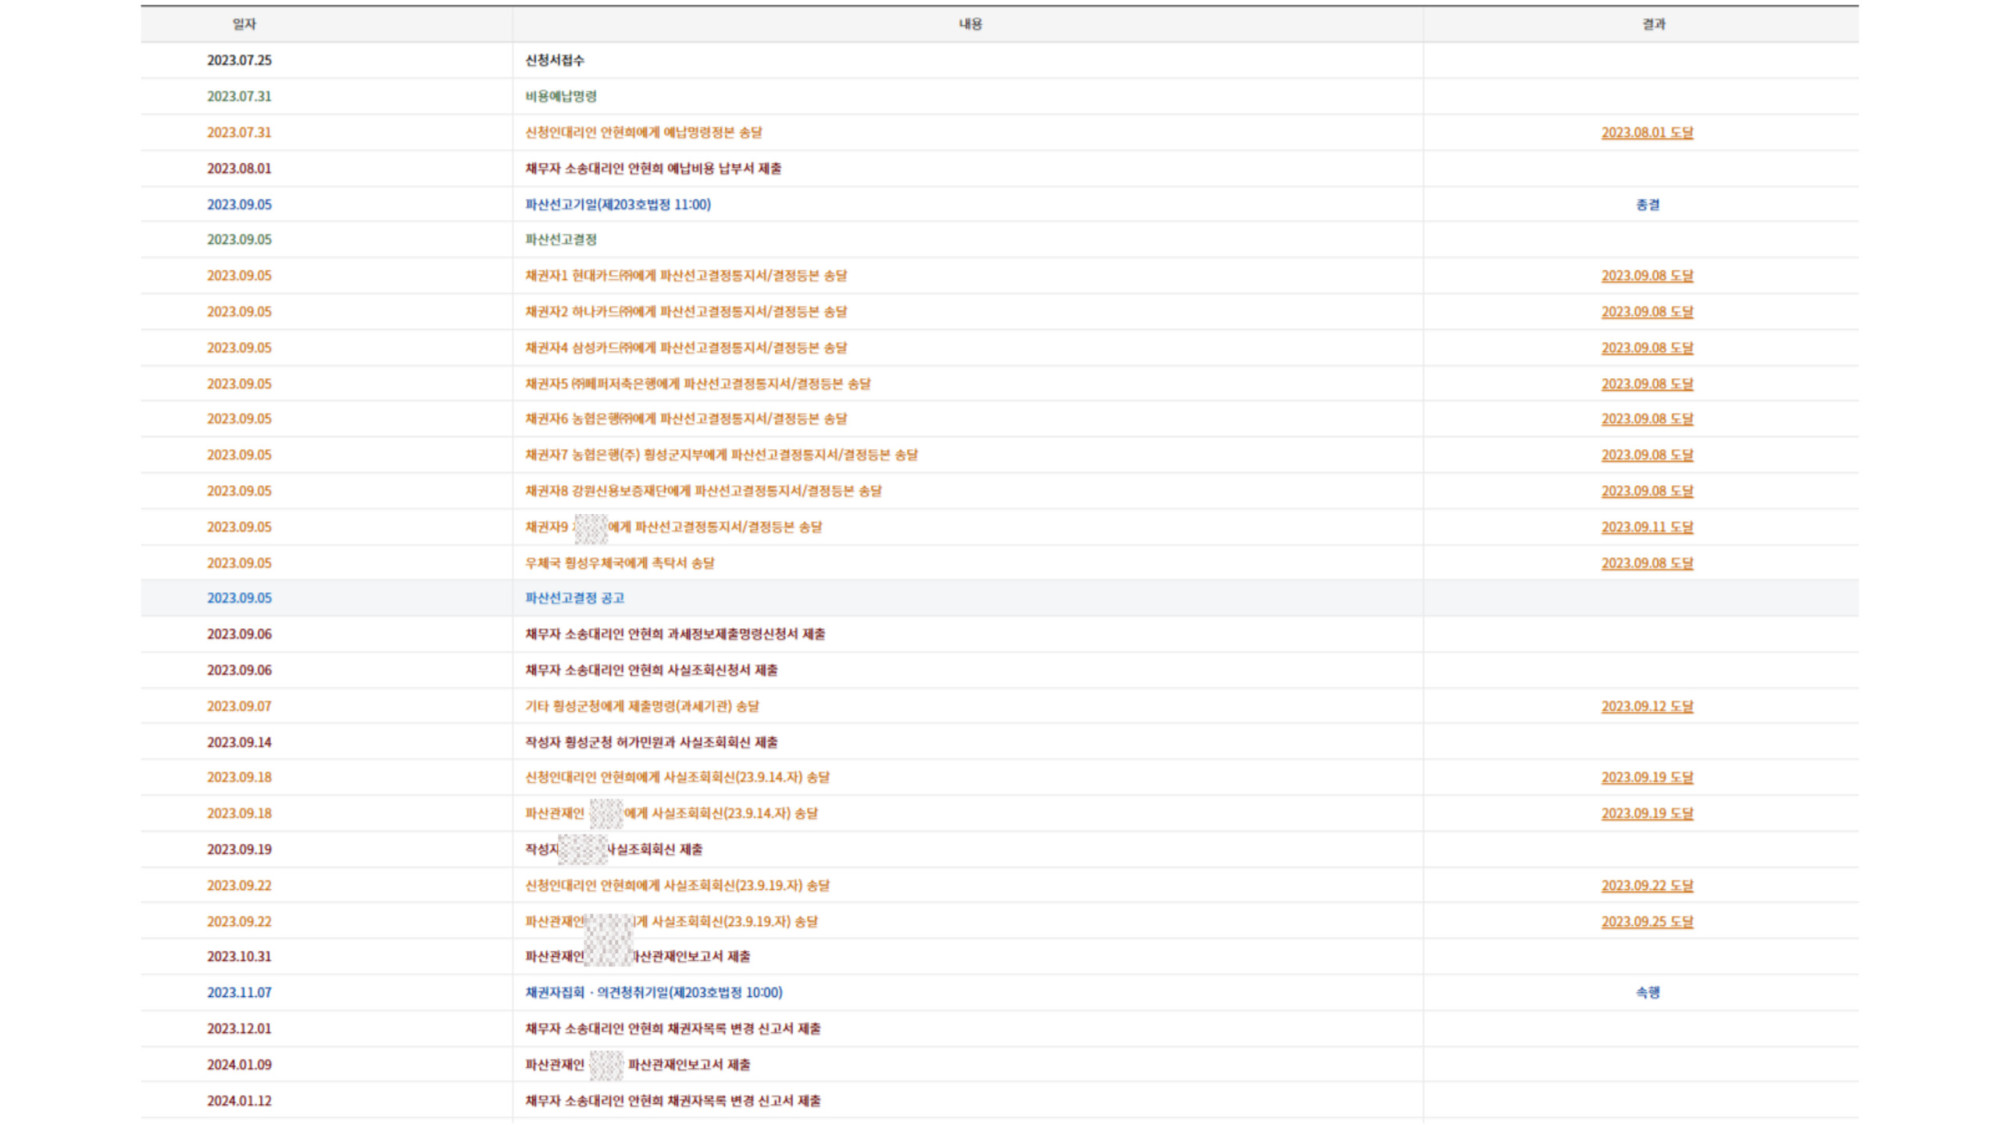
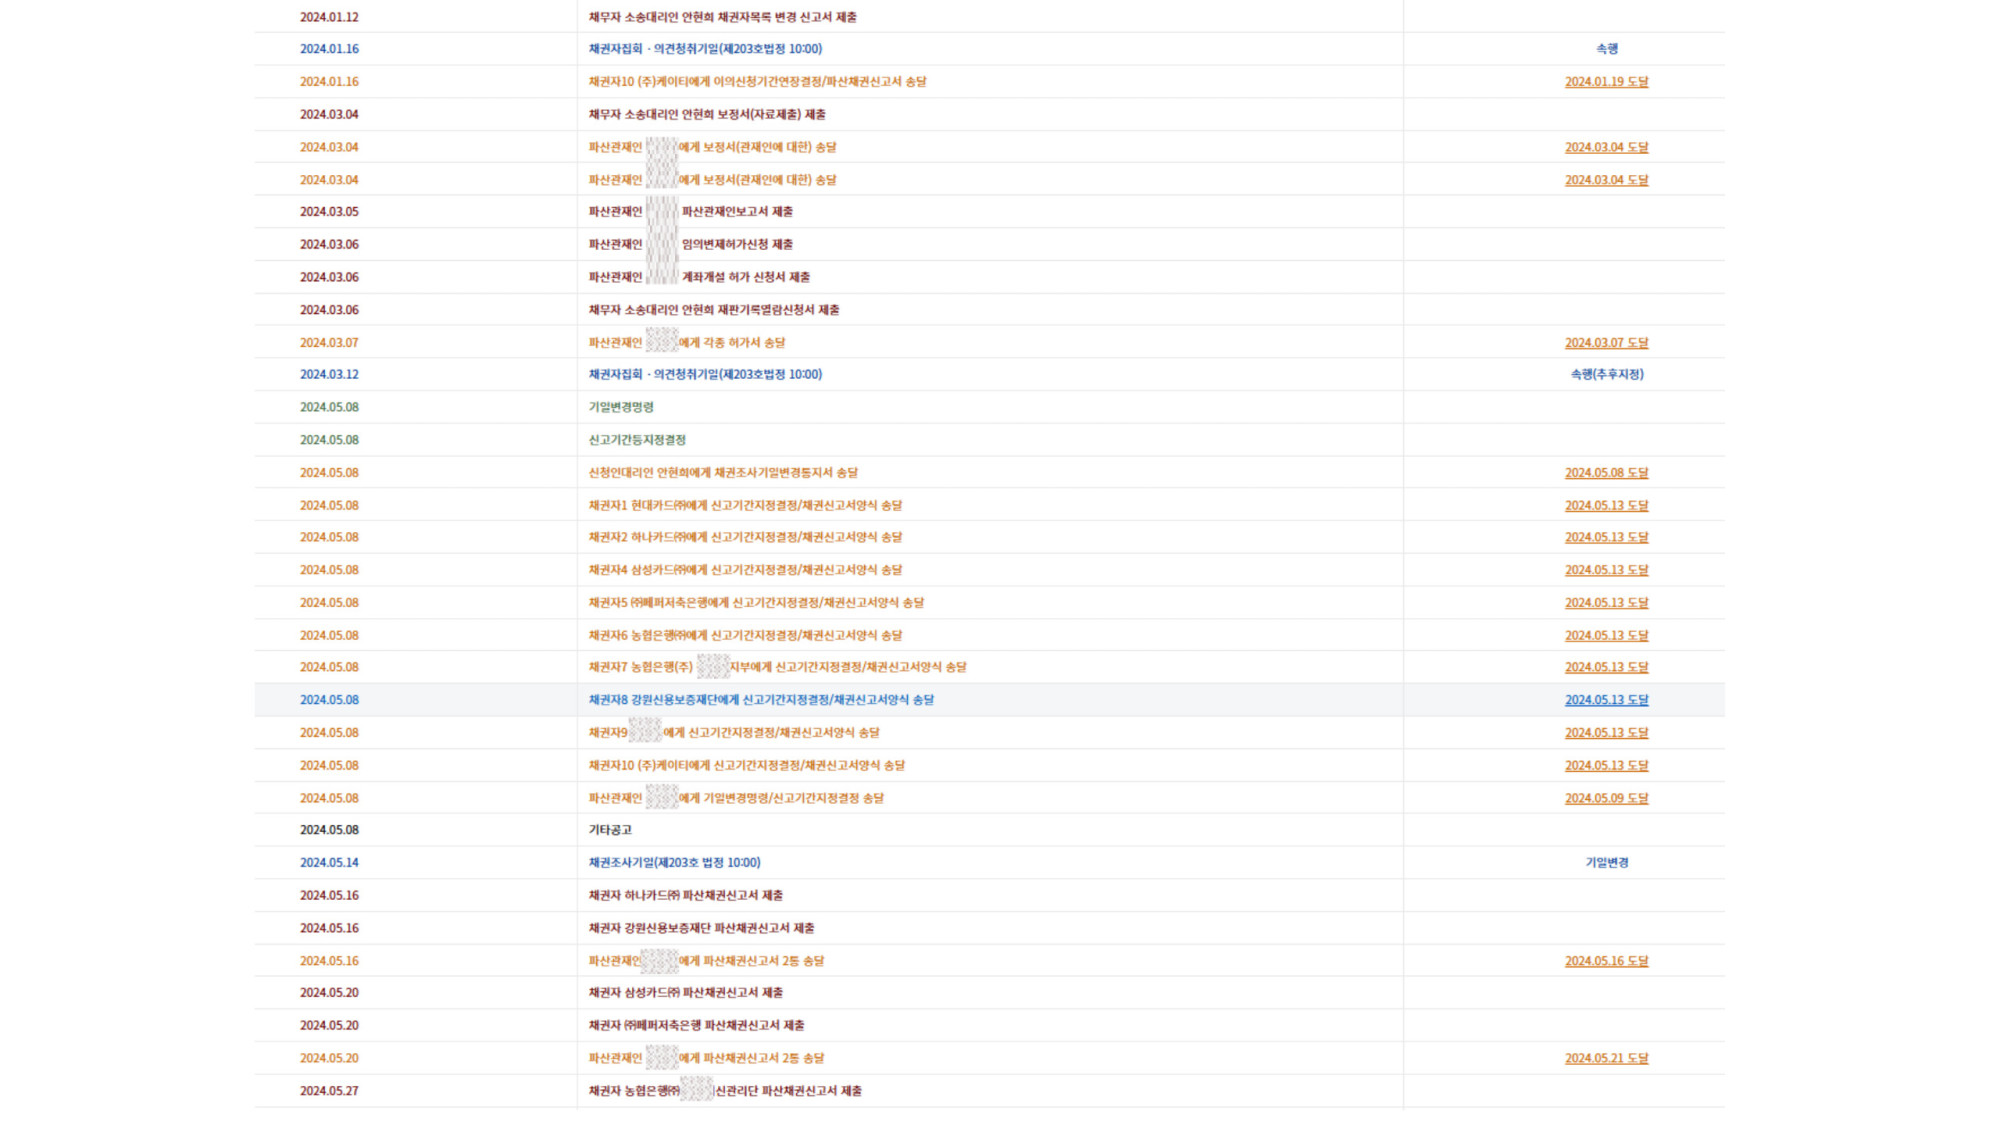
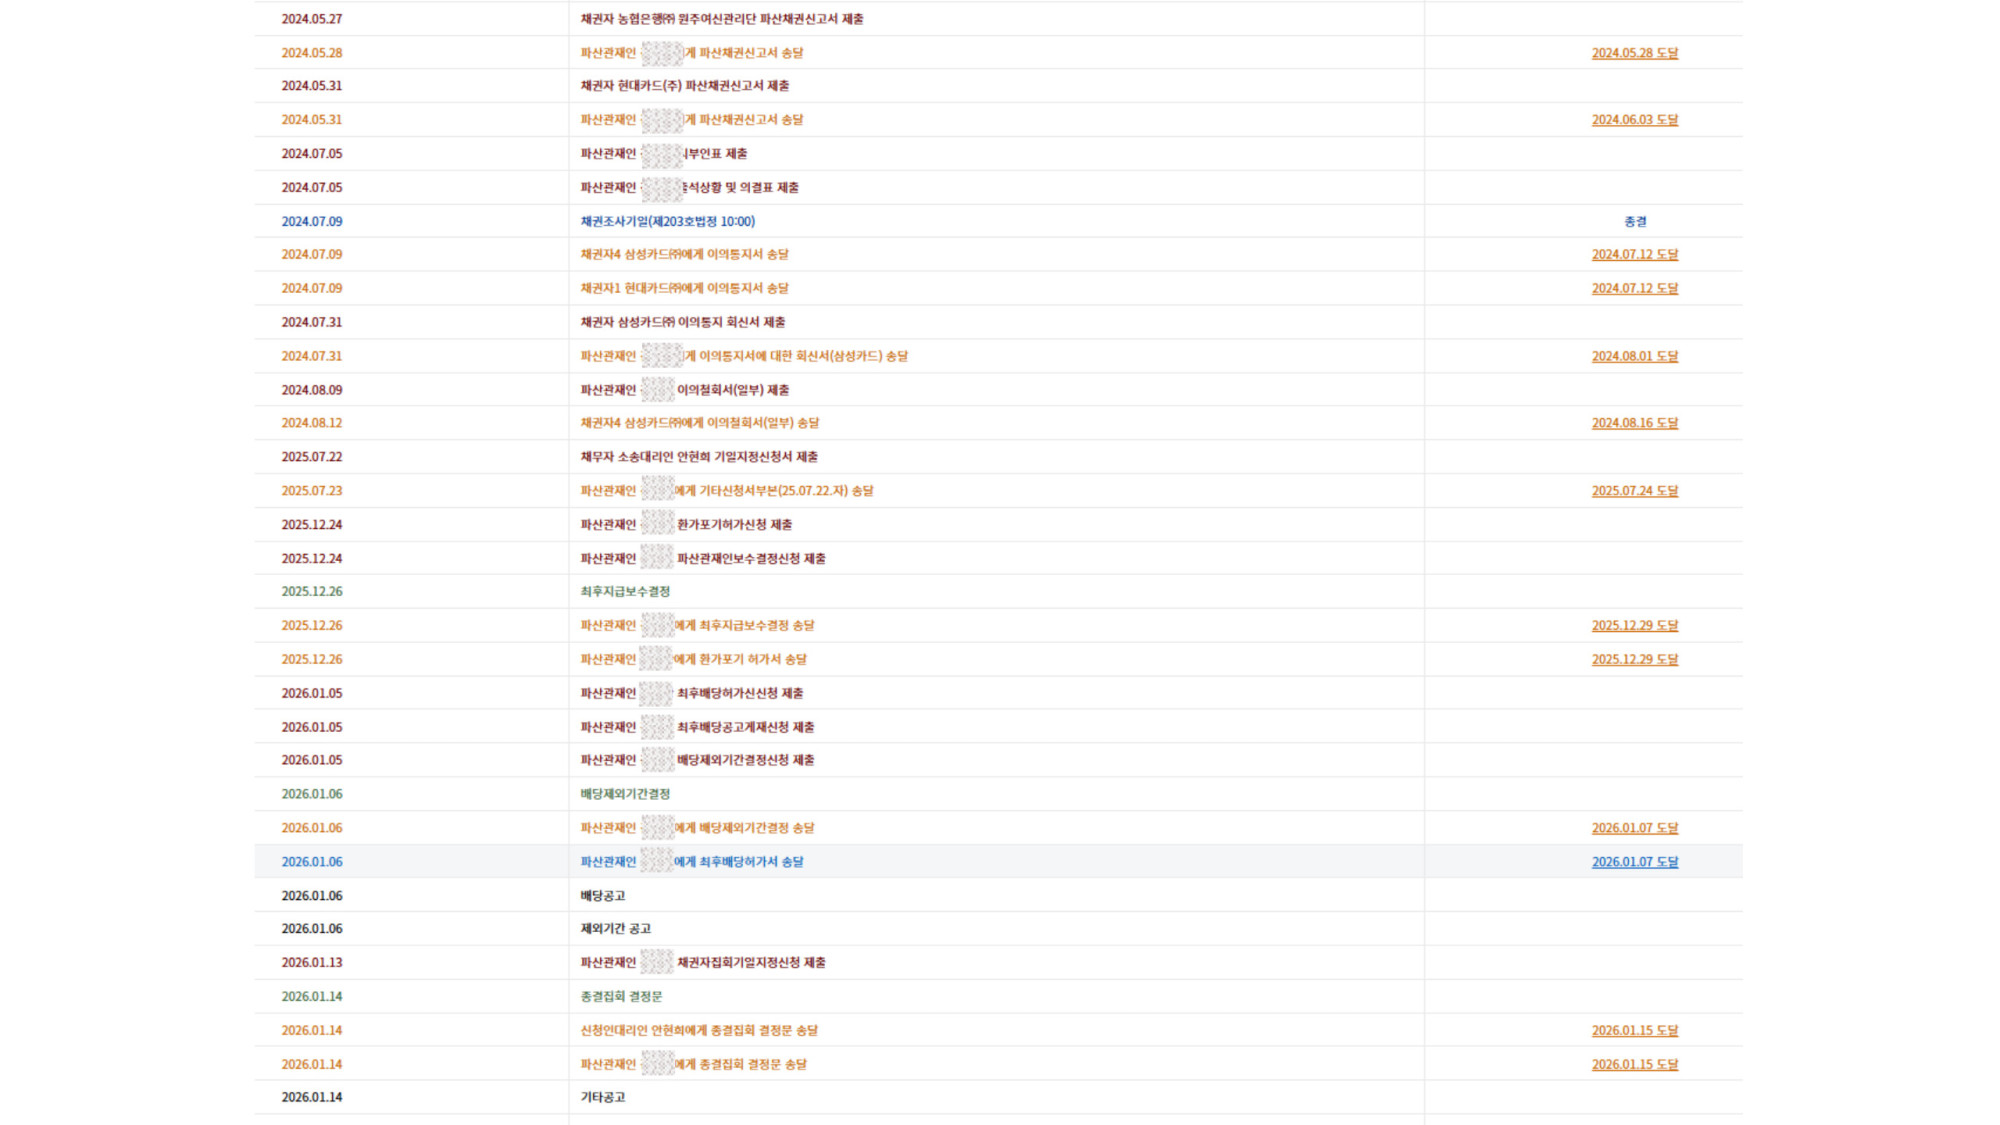
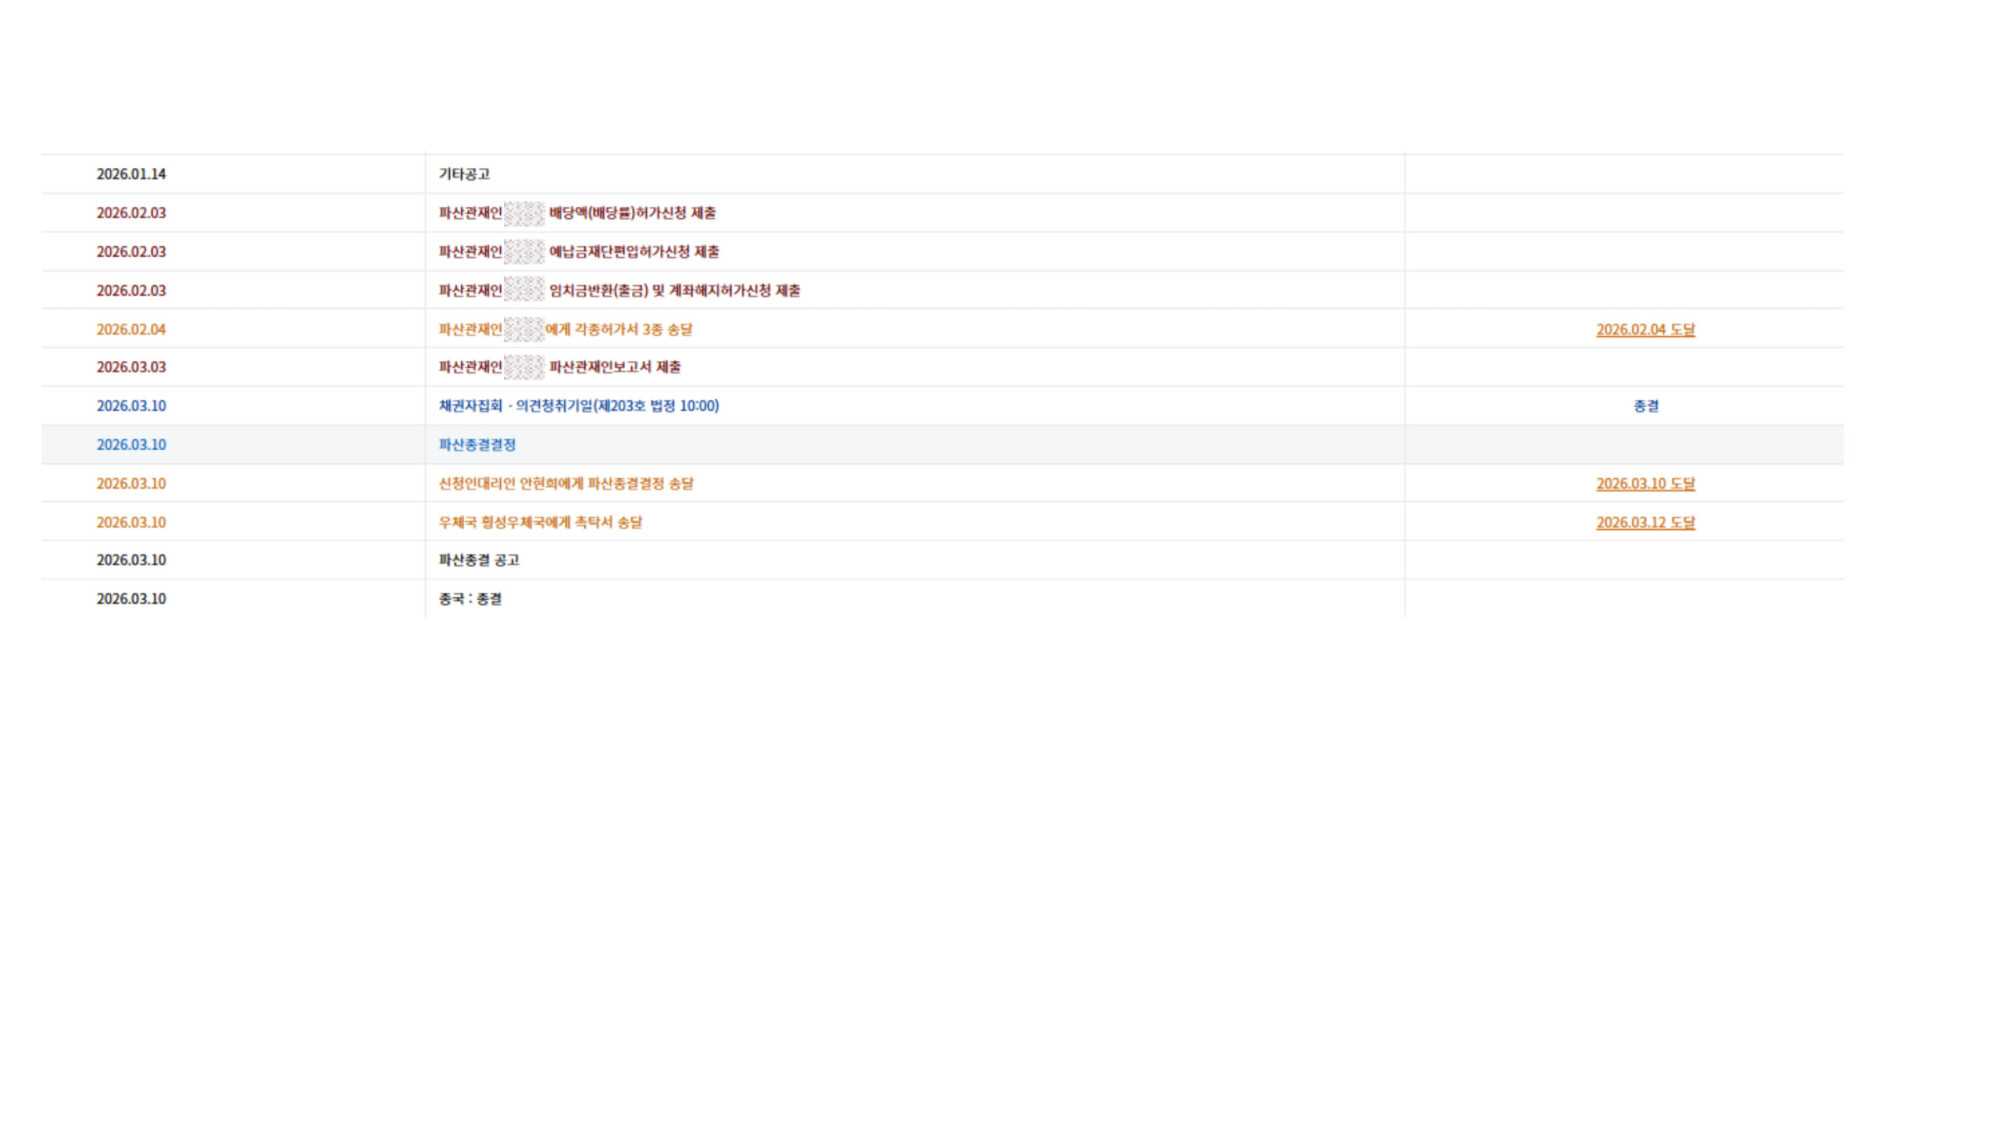
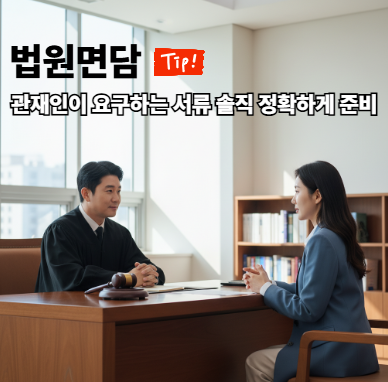
個人再生と異なり、個人破産では裁判所への出頭、債権者集会、管財人面談を必ず経ます。このうち最も恐れられているのが管財人面談です。
実際には、隠している事実がなく提出した資料が正確であれば、大きく心配することはありません。管財人面談は、ほとんどが事実を確認する手続に近いものです。ただ、破産手続全体にはかなり時間がかかることを知ったうえで始めるのがよいでしょう。
手続中、免責されるかどうか最後まで不安です
個人破産の結果は、借金が免除される免責と、免除されない免責不許可の二つです。そのため手続の間ずっと心の負担が大きくなります。免責されなかったらどうしようという質問を最も多くいただきます。
免責の可否を分けるのは、要件を満たしているか、事実と異なる内容がないかです。この二つを守っていれば、過度に不安になる必要はありません。
免責後、すぐに以前の生活に戻るわけではありません
免責を受ければすぐに以前のように生活できると誤解している方が多くいます。現実は違います。信用情報が5年間残り、カードの発行が難しく、借入が制限されます。
それでも最も大きな変化は別にあります。督促と圧迫から解放され、再出発できるようになるという点です。
このような方は原州の個人破産の相談を受けてみてください
- 毎月の返済で生活が苦しい方
- 延滞が積み重なり続けている方
- 再生と破産のどちらにするか悩んでいる方
借金に押しつぶされたまま生き続ける道と、整理して新たに始める道のどちらかを選ばなければならないのであれば、方向ははっきりしています。個人破産は簡単な選択ではありませんが、恐れよりも方向が大切です。
相談先を選ぶときは、いくつかを比較してみて、自分の事情を最後まで聞いてくれるか、現実をありのままに説明してくれるかを見てください。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。