
個人再生の一括弁済で早期の免責と信用回復
個人再生の弁済金を3年から5年の間毎月支払うことが最もつらいという方は少なくありません。残りのお金をまとめて返して早く終わらせることはできないのか、という質問への答えは可能だということで、これが個人再生の一括弁済です。ただし誰でも使える制度ではないため、裁判所が何を見るのか、申し立てるとかえって損になる場合はどのようなときかを、質問ごとに整理しました。
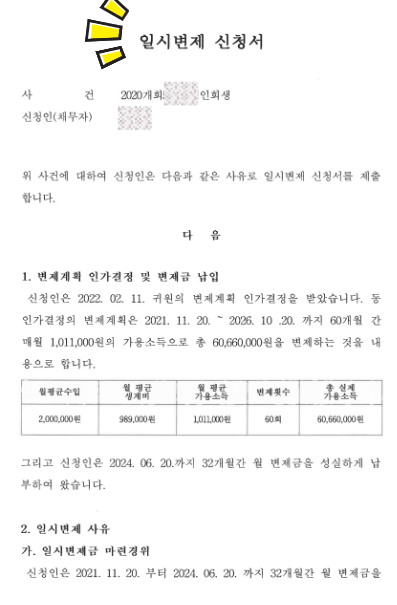
一括弁済とは何ですか
個人再生は本来、毎月決められた金額を3年または5年の間支払った後に免責を受ける仕組みです。一括弁済はその例外です。残りの弁済金を一度にすべて支払えば、すぐに免責を申し立てることができます。待つべき時間をお金で短縮するわけです。
誰でも一括弁済ができるのですか
現実的にできる人は多くありません。すでに個人再生を申し立てるほど借金に追われている状況で、まとまったお金を一度に用意するのは簡単ではないからです。
一括弁済を最も多く検討するケース
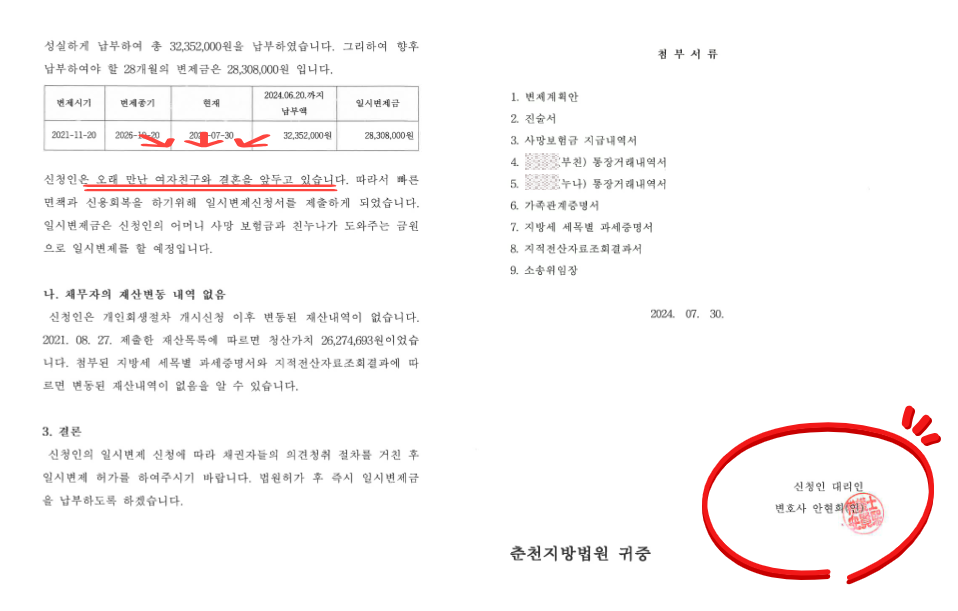
実務で最も多いのは、結婚を控えた方です。チョンセ資金の融資が必要で信用回復が急がれるのに、個人再生中のため借入ができません。そこで、ご両親の援助などの方法で一括弁済をし、早期に免責を受けてから融資を受けるという流れが最も多く見られます。
裁判所が一括弁済で検討する三つのこと
お金ができたので返しますと言っても、そのまま受け入れてもらえるわけではありません。裁判所は一括弁済をかなり厳しく見ます。
資金の出所。 そのお金がご両親の援助なのか、本人のお金なのか、借りたお金なのかを確認します。振込履歴は必ず必要です。
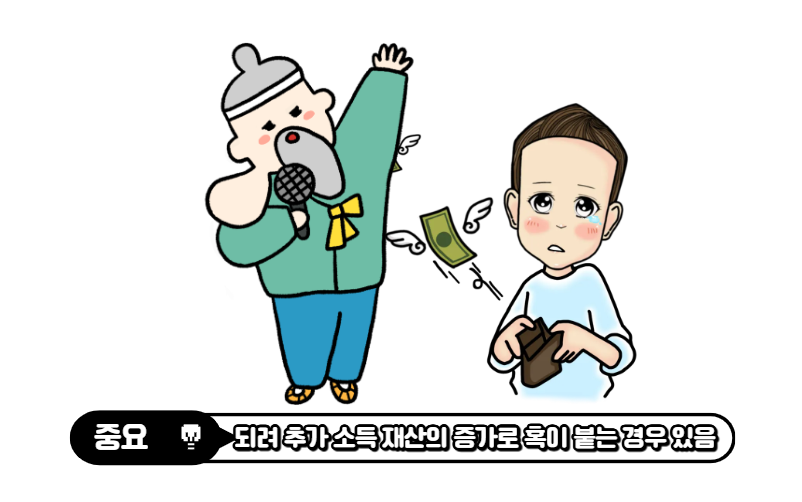
財産の増加。 個人再生の申立て後に不動産を購入したり、まとまったお金が入ったりするなど、財産が増えたかどうかを見ます。財産が増えていれば、裁判所はもっと支払えるのではないかと判断することがあります。
所得の増加。 給与が上がったり事業収益が増えたりしていないかを見ます。所得が大きく増えていれば、一括弁済の代わりに弁済額を引き上げるよう求められることがあります。
誰のお金なのかがなぜ重要なのですか
一括弁済の実務上の要点は、そのお金が誰のお金かということです。家族が援助したお金であれば比較的安定していますが、本人のお金であれば危険です。本人のお金であれば、隠していた財産ではないか、もっと支払えたのではないかという疑いを受ける可能性があるからです。
一括弁済の申立て手順
- 一括弁済の申立書を提出
- 資金の出所に関する資料と金融資料を提出
- 債権者の意見聴取
- 裁判所の判断
- 許可されれば残りの弁済金をまとめて納付
- すぐに免責を申立て
このような場合は申し立てないでください
所得が大きく増えたり財産が大きく増えたりした状態で一括弁済を申し立てると、弁済額がかえって上がり、より不利になることがあります。このような場合は申立てを見送るほうがよいでしょう。
結婚や借入を控えて検討する価値がある理由
個人再生の一括弁済は、早期の信用回復を目指せる方法ですが、誰にでも開かれているわけではありません。資金の出所と現在の所得、財産の状況が要点であり、誤って申し立てると損をすることがあります。
結婚を控えている方、どうしても借入が必要な方、信用回復を急いでいる方であれば、事前に検討して活用する価値のある制度です。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。