
給与差押えと口座差押えの違い、個人再生の禁止命令と中止命令
「給料が差し押さえられました。」債務のご相談でよく聞く言葉ですが、実際に確認してみると、給与そのものが差し押さえられているケースは多くありません。ほとんどは給料が振り込まれる口座の差押えです。混同しやすい給与差押えと口座差押えの違い、そして個人再生手続で使える禁止命令と中止命令を比較して整理しました。
口座差押えと給与差押え、何が差し押さえられるのか
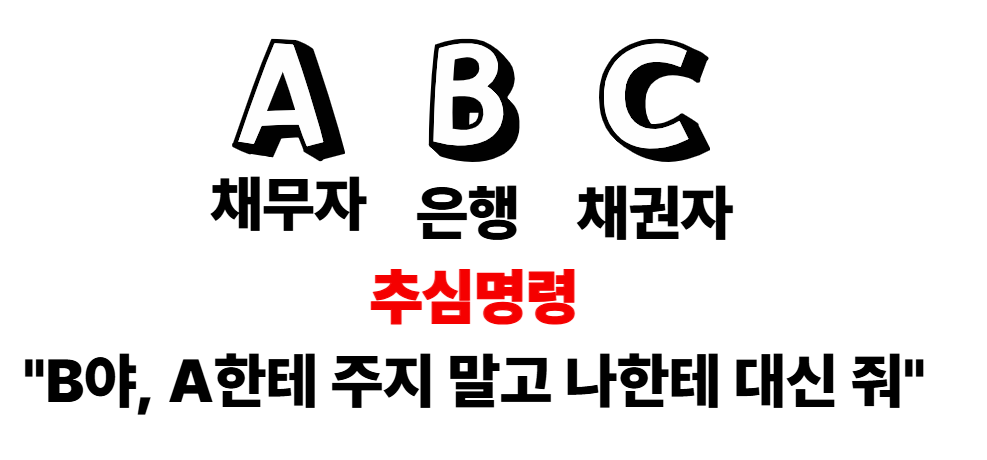
給与差押えと言われるケースの多くは、給与が振り込まれる口座の差押えです。差押えの対象が会社ではなく銀行なので、給与は通常どおり支払われますが、その口座からお金を引き出せなくなります。お金を稼いではいるのに引き出せない状態です。給与を受け取る口座を変えれば、新しい口座には差押えの効力が及ばないことが多くあります。
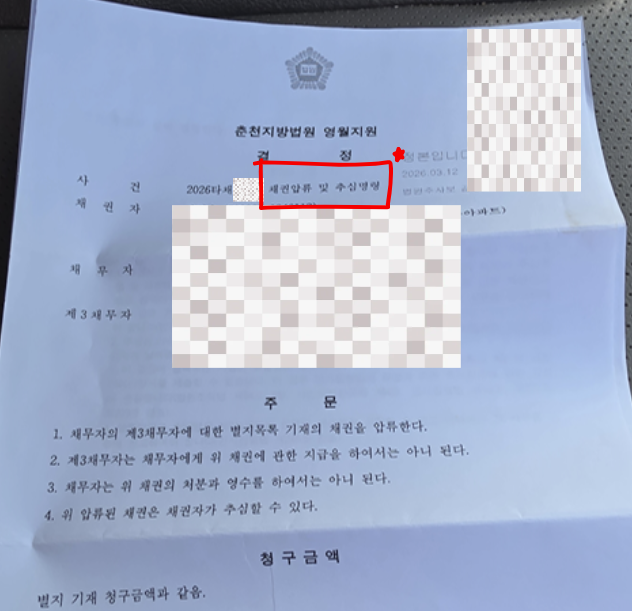
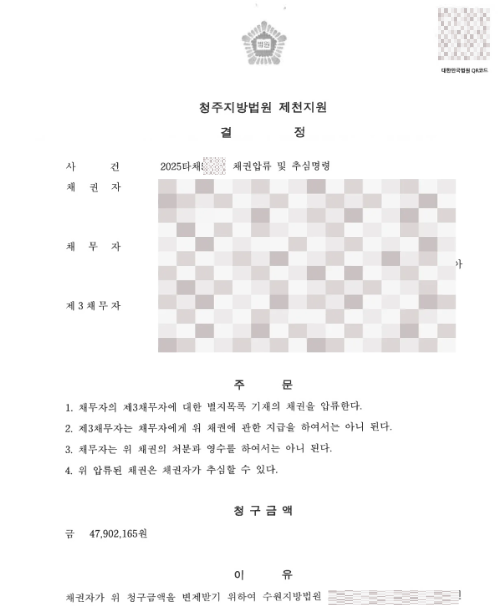
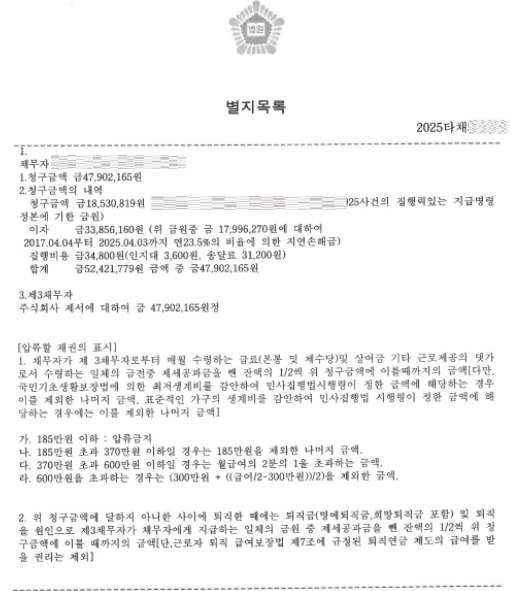
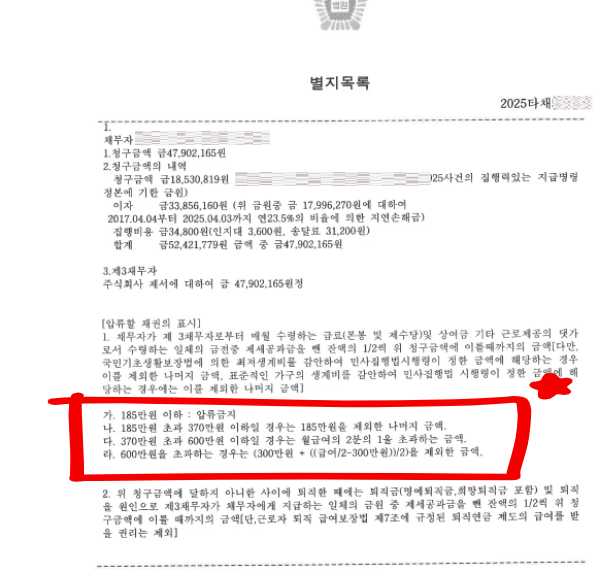
上は口座差押え、下の2枚は給与差押えの例です。
本当の負担は給与差押え
給与差押えは、概念からして異なります。差押えの対象は会社、法律用語でいう第三債務者です。債権者が裁判所を通じて会社に対し、この従業員に支払う給料を債務者の代わりに自分に支払うよう求める仕組みです。
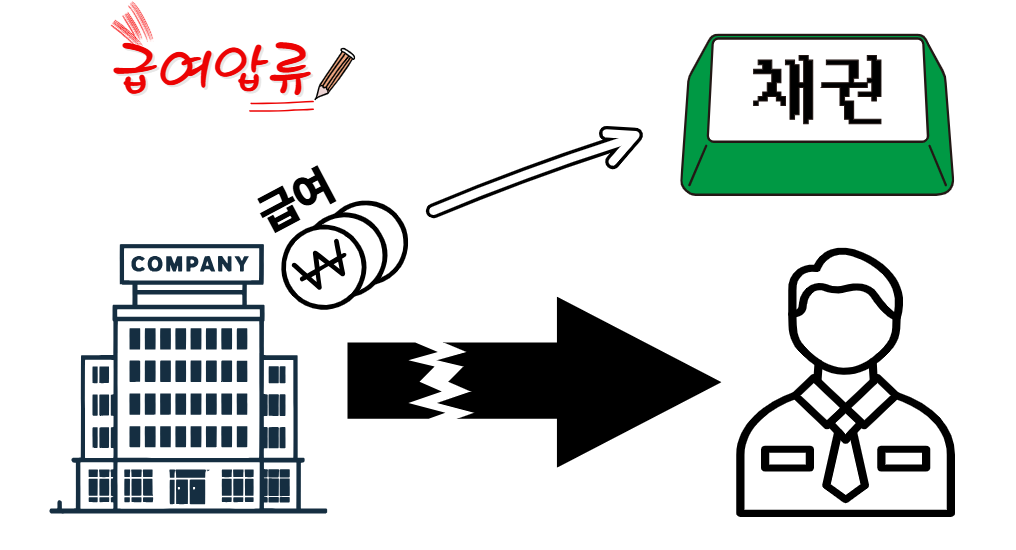
そうなると会社は従業員に給料の全額を支払うことができず、一部を債権者に直接送ることになります。会社にも差押えの事実が知られるため、心の負担が大きくならざるを得ません。
給与差押えがまれな三つの理由
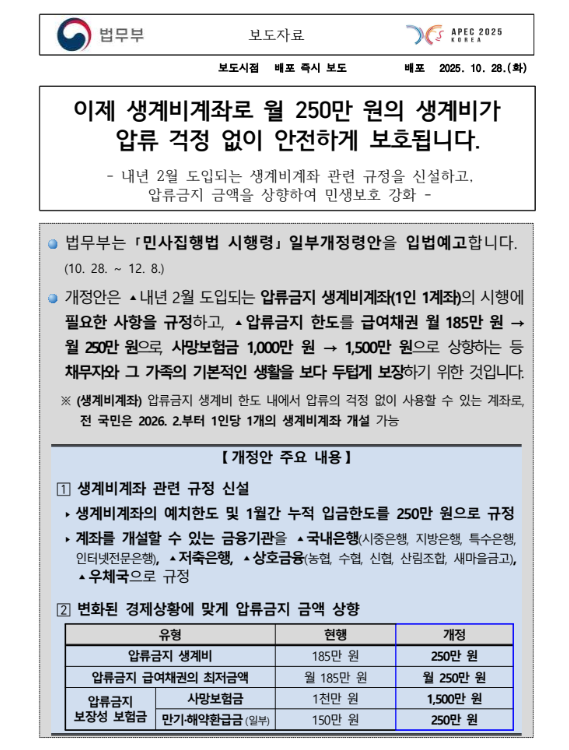
第一に、差し押さえることができない金額があります。執筆時点の基準では、月約185万ウォンまでは差押えが禁止されています。給料が185万ウォンであれば差し押さえる分はなく、200万ウォンであれば15万ウォン程度しか差し押さえることができません。債権者にとっては、かける手間に比べて回収できるものが少ないのです。
第二に、費用に比べて効果が低いことです。判決などの債務名義をまず取得しなければならず、手続も煩雑なのに、回収額は少額です。そのため債権者の多くは口座差押えを選び、給与差押えは圧力の手段として使うことが多いのです。
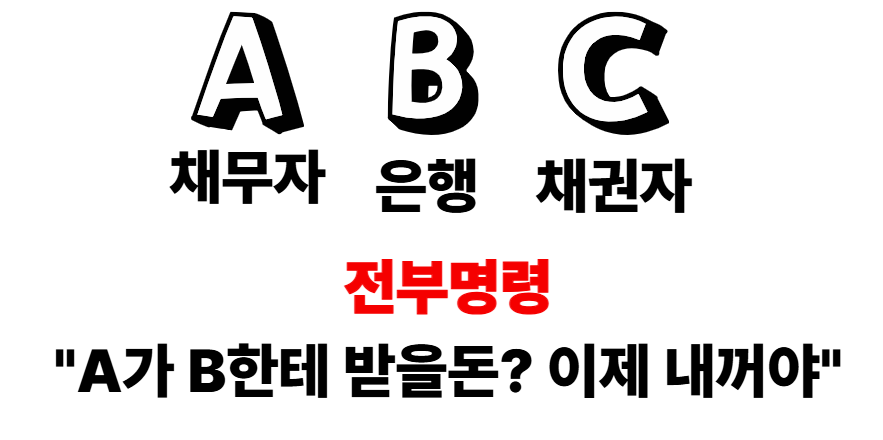
給与が差し押さえられると、その分について債務者はもはや権利を行使できず、債権者が代わりに受け取っていくのと似た形になります。
第三に、会社の負担です。給与が差し押さえられると、会社は事務処理を抱え込み、従業員の信用問題も明らかになります。そのため会社が従業員に圧力をかけるケースも生じます。実際の業務でもこうしたことはよくあり、関連する苦情の連絡も多く受けています。
給与差押えを避ける方法はあるか
受け取る給与が差押禁止額の範囲内であれば、差押えがあっても実際に取れる分がないため、差し押さえる実益がなくなります。
極端な方法ですが、転職すれば、以前の会社にかけられた差押えは新しい会社の給与には及びません。
個人再生の禁止命令と中止命令
最も重要な部分です。個人再生を申し立てると、二つの命令で差押えに対応できます。
禁止命令で新たな給与差押えを防ぐことはできますが、口座差押えは禁止命令だけでは防ぎにくいという点を知っておく必要があります。
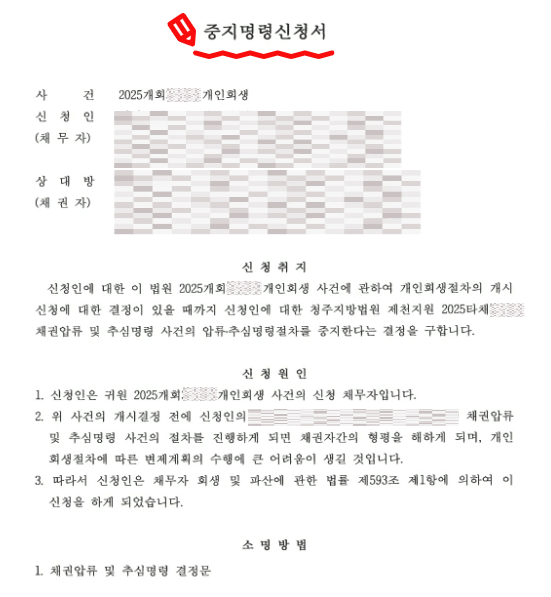
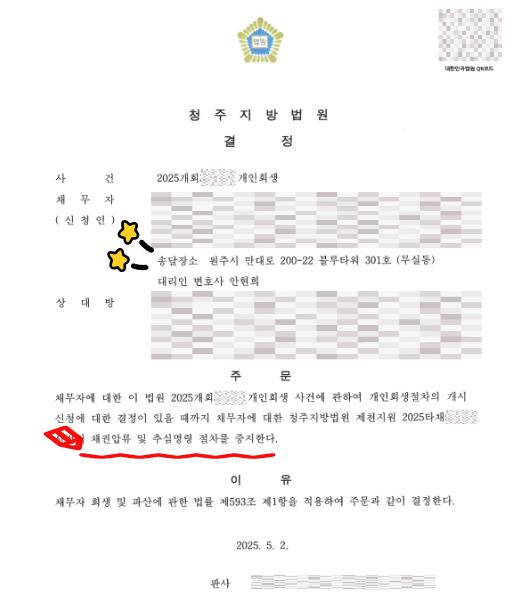
すでに差押えがされている場合は禁止命令だけでは足りず、中止命令が必要です。中止命令が出れば給与差押えと取立てが止まり、債権者はそれ以上取っていくことができません。実務上、給与に対する中止命令は比較的よく認められる傾向にあります。
給与差押えは行き止まりではありません
給与差押えは気持ちのうえではとても重いものですが、仕組みから見れば抜け出す道のない状況ではありません。むしろ個人再生手続の中では、保護の仕組みがよく整った領域です。
- 給与差押えといってもすべて同じではなく、ほとんどは口座差押えです。
- 会社を相手とする本当の給与差押えは、思ったよりまれです。
- 個人再生を申し立てれば、禁止命令で新たな差押えを、中止命令ですでにされた差押えを防ぐことができます。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。