
公務員の個人再生の不利益、年金貸付と共済会の貸付
公務員、教職員、軍人は所得が安定しているため個人再生とは縁遠いように思えますが、実際に個人再生を準備する方の中にはこうした職種の方も少なくありません。公務員の個人再生で一般の会社員と異なるのは、年金貸付と共済会の貸付の処理方法です。申立て前に必ず確認すべき二つの貸付の仕組みと、こうした職種に本当に不利益があるのかを、質問の順に整理しました。
年金貸付も個人再生で免責されますか
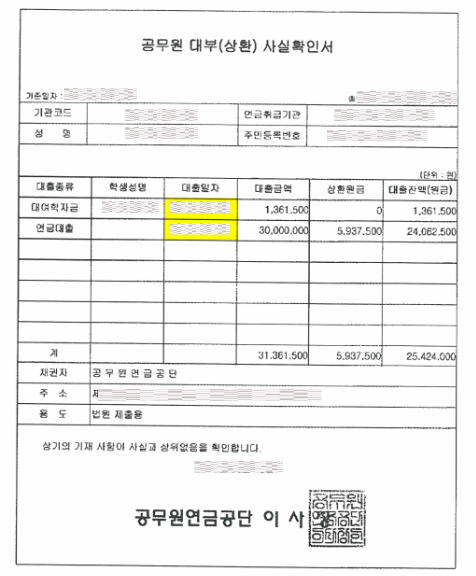
公務員年金、私学年金、軍人年金から受けた年金貸付は、個人再生では一般の債権に含まれます。ここまでは一般の借入と同じように見えますが、決定的な違いが一つあります。
年金貸付には特別法が適用され、退職時に退職金から先に控除されることがあります。個人再生が終わったからといって、年金貸付が完全になくなるわけではないということです。
そのため実務では、弁済計画案にこの内容を別途記載しておくことが多くあります。
共済会の貸付は誰に返すことになりますか
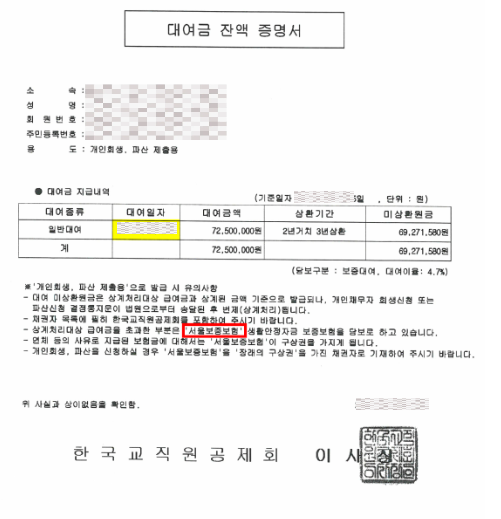
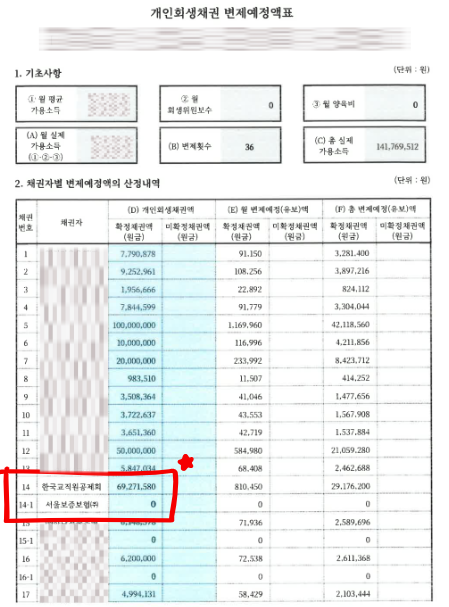
公務員、教職員、軍人は、教職員共済会や軍人共済会などの共済会の貸付をよく利用します。共済会の貸付には保証保険が付いているため、一般の借入とは処理の流れが異なります。
個人再生を申し立てると、共済会の貸付は次の順序で変わります。
- 個人再生の申立て
- 禁止命令により給与からの控除が停止
- 共済会の脱退処理
- 共済会の積立金と貸付金の相殺
- 残りの債務がソウル保証保険に移る
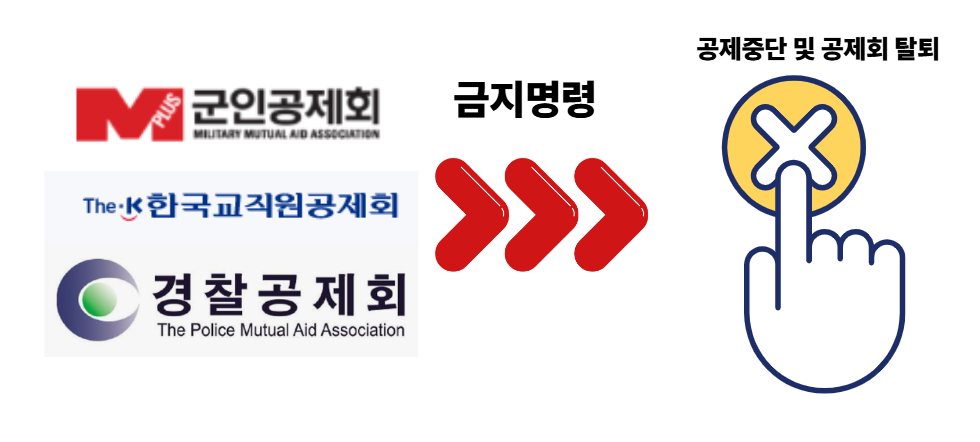
共済会は自動的に脱退処理されることがあり、積立金は貸付金と相殺されるため、返してもらうのは困難です。その後、債権者は共済会ではなく保証保険会社になります。
債権者一覧からソウル保証保険を外すとどうなりますか
公務員の個人再生で実務上最も重要な点です。債権者一覧を作成するときは、ソウル保証保険を必ず入れなければなりません。漏れてしまうと、その債務が免責から外れるおそれがあり、後になって債権が別途出てきて手続がもつれることがあります。実際によく起こるミスです。
公務員だと個人再生で不利益がありますか
むしろそうではありません。雇用が安定していること、所得証明が明確であること、弁済を最後まで続けられる可能性が高いことは、裁判所が肯定的に評価する要素です。年金貸付と共済会の貸付さえきちんと整理すれば、一般の会社員より手続がスムーズに進むことも多くあります。
公務員の個人再生のまとめ
- 年金貸付は個人再生で完全には免責されず、残額が退職金から控除されることがあります。
- 共済会の貸付は、相殺後に保証保険の債権に変わります。
- 債権者一覧からソウル保証保険を漏らしてはいけません。
- 職業の安定性は、個人再生の進行にかえって有利に働きます。
公務員、教職員、軍人の個人再生は、職場が安定しているという事実だけで済むものではなく、年金、共済会、保証保険の仕組みをあわせて理解する必要があります。この部分を見落とすと思わぬ債務が残ることがあるため、最初から正確に設計しなければなりません。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。