
債務調整制度の比較、個人再生と破産とワークアウトの違い
債務調整制度は大きく二つに分かれます。裁判所を通じる公的な債務調整である個人再生と個人破産、そして信用回復委員会を通じる私的な債務調整である迅速債務調整、事前債務調整、個人ワークアウトです。簡単そうに見える制度を選ぶより、仕組みと効果の違いを理解して自分の状況に合ったものを選ぶ必要があります。個人再生を中心に、各債務調整制度の違いを比較表で整理しました。
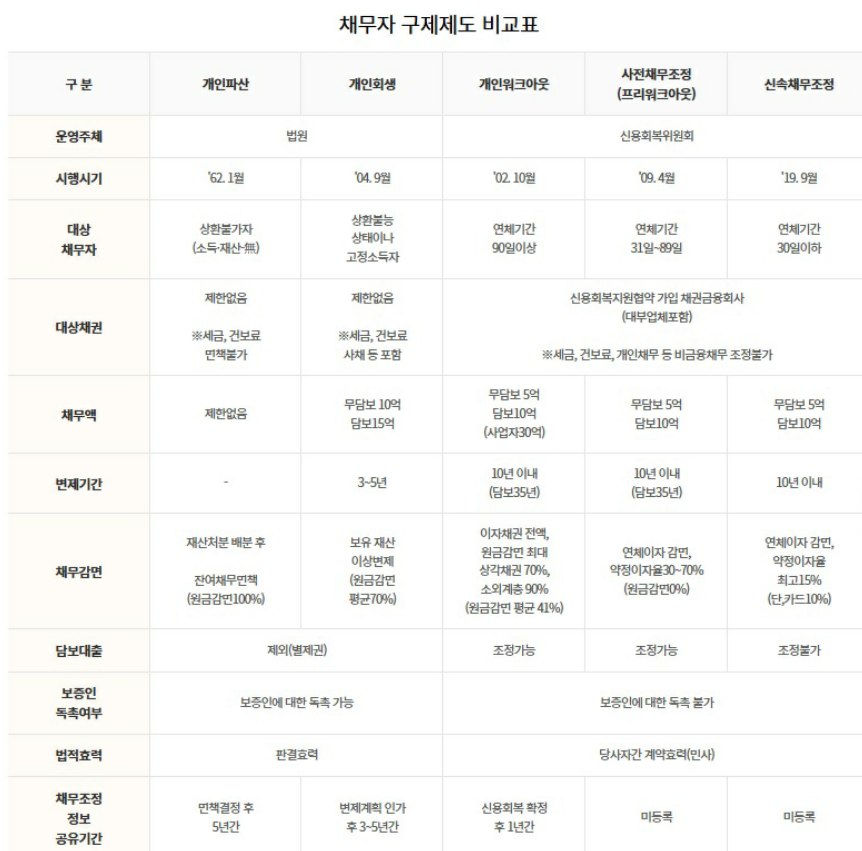
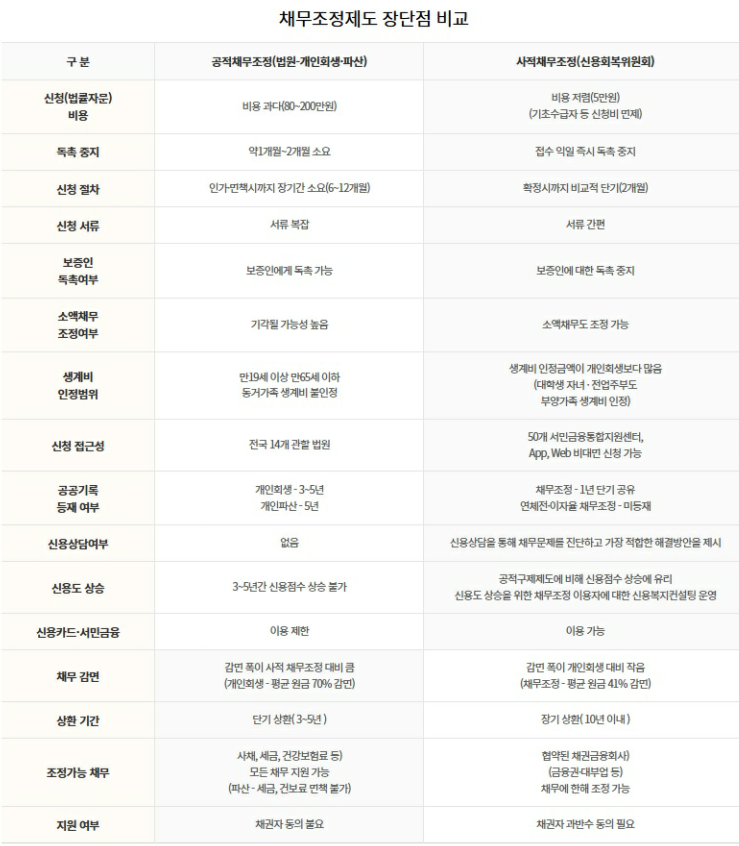
一目で分かる債務調整制度の比較
個人破産も裁判所を通じた公的な債務調整に含まれますが、この記事では、所得のある方が最も多く比較検討する個人再生と、信用回復委員会のワークアウト系の制度を中心に比較します。
個人再生はどのように借金を減らすのか
個人再生は、一定の所得がある債務者が裁判所の認可を受け、3年から5年の間決められた金額を返済し、残りの債務について免責を受ける債務調整制度です。最大の利点は、利息だけでなく元本まで減らせる点です。
そのため債務の規模が大きいほど効果が大きくなります。安定した所得のある会社員や自営業者に特によく合います。
ワークアウト系の私的債務調整の利点と限界
迅速債務調整や、かつてプレワークアウトと呼ばれていた事前債務調整のような私的債務調整は、手続が簡単で費用が少なく、受付後すぐに督促が止まるという利点があります。しかし、ほとんどは利息を減らすことに重きが置かれており、元本の減額幅は大きくありません。借金が大きいと、根本的な解決にならないことが多くあります。
目の前の負担を軽くするには役立ちますが、長い目で見ると財政を立て直すには限界があるということです。延滞期間によって申請する制度も変わります。
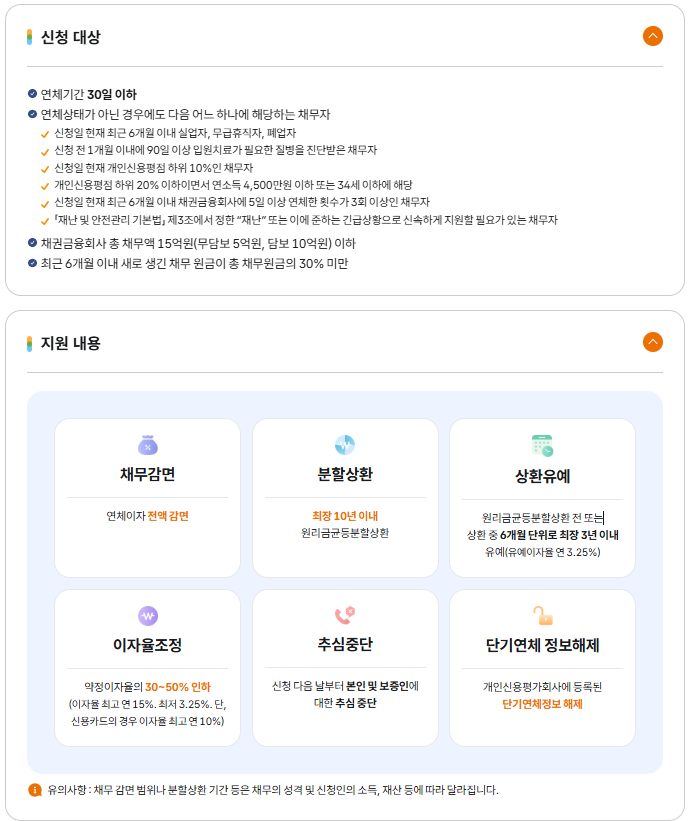
迅速債務調整は、延滞30日以下のときに申請します。
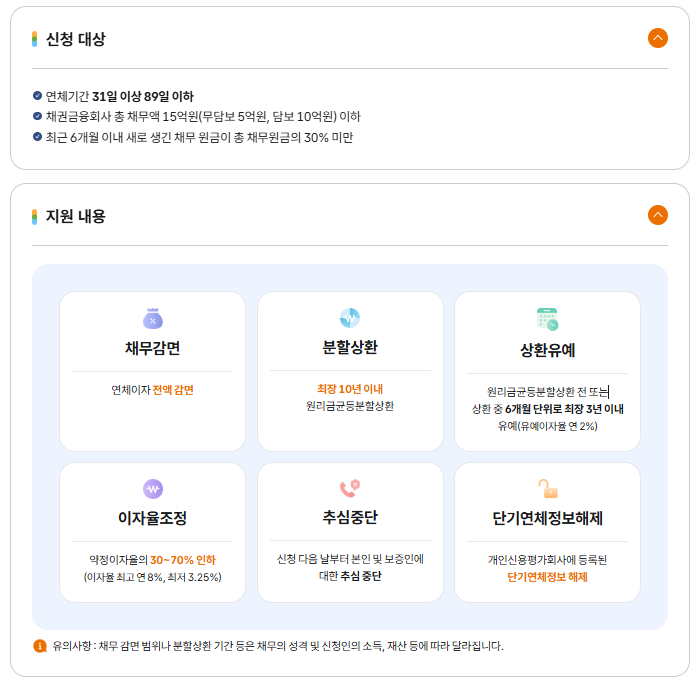
事前債務調整は、延滞31日から89日の間のときに申請します。
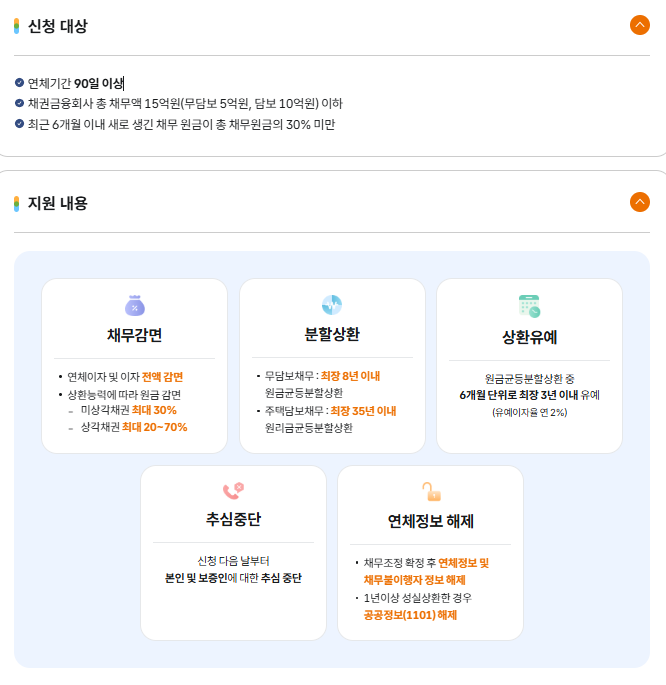
個人ワークアウトは、延滞90日以上のときに申請します。
債権者の同意、実際に大きく分かれるポイント
二つの系統の債務調整制度の重要な違いの一つが、債権者の同意です。私的債務調整は金融機関などの債権者の同意が必ず必要なため、一部の債権者が反対すると手続が止まることがあります。
個人再生は裁判所の決定で進むため、債権者が同意しなくても手続を進めることができます。その分、仕組みが安定しています。
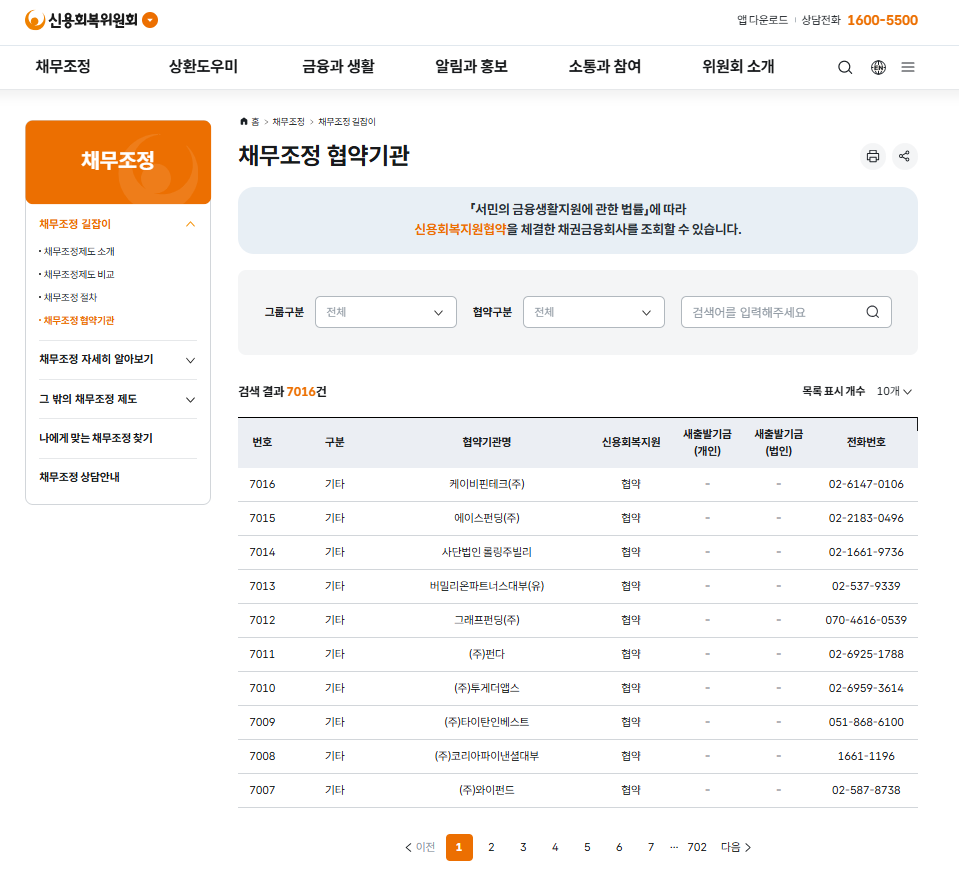
ワークアウト系の制度を検討するのであれば、自分の債権者が信用回復委員会の協約機関かどうかも確認しておくとよいでしょう。
信用回復の速さの比較
信用度の面でも比べてみる必要があります。個人再生は手続中に信用上の制約が伴いますが、弁済を終えれば通常の金融取引に戻ることができ、再起の足がかりになります。私的債務調整は信用の回復が比較的早いものの、減る金額が小さいため、債務の負担が長く続くことがあります。
個人再生が合う人
まとめると、個人再生は、所得が一定で、債務の規模が大きく、長期的に解決する必要がある方にとって最も現実的な債務調整制度です。手続が複雑で期間が長いという短所はありますが、元本の減額と法的な保護を考えれば十分に検討する価値があります。借金は避けていても消えないため、個人再生、破産、ワークアウトの中から自分の状況に合った制度を正確に選ぶことが先決です。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。