
個人再生の開始決定と弁済金の納付の仕組み
個人再生を申し立てると、お金を前もって貯めておくようにとよく言われます。理由は弁済金の納付の仕組みにあります。弁済金の初回は申立日を基準に決まりますが、肝心のお金を支払う口座は開始決定が出てはじめてできるからです。開始決定の時期によって弁済金の納付がどう変わるのかを、順を追って説明します。
弁済金の初回は申立日から90日以内
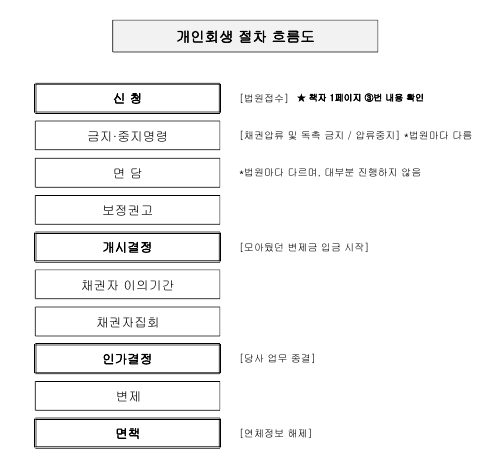
個人再生の申立書には弁済計画案が一緒に含まれており、ここに弁済金をいつから支払うかの開始日を記載します。裁判所の規定上、弁済開始日は申立日から90日以内の日付に定めなければなりません。
申立日が1月1日であれば、90日目にあたる3月30日を弁済開始日とすることができ、この日が初回の弁済金の納付日になります。ほとんどの方はできるだけ遅く始めたいと考えるため、90日目の日付を選ぶことが多くあります。通常は申立日に90日を足した日からを1回目と数えます。
弁済金は裁判所が差し引くわけではありません
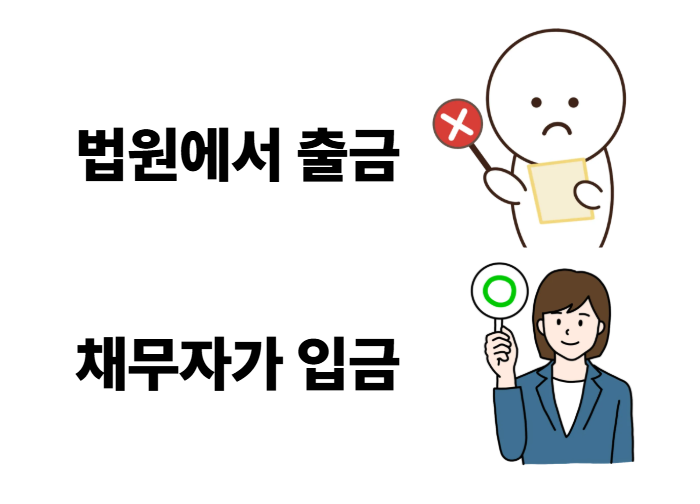
多くの方が、裁判所が弁済金を自動的に持っていき、残りを受け取るものと思っています。実際の個人再生の弁済金の納付の仕組みはその逆です。開始決定が出ると裁判所が弁済金を入れるバーチャル口座を知らせ、債務者がその口座に直接振り込まなければなりません。
そのため、ほとんどの方は毎月の自動振替を設定しておきます。
開始決定が遅れると起こること
納付の仕組みで最も注目すべき点は、開始決定の時期です。開始決定が遅く出ると、たまった弁済金をまとめて支払わなければならないことがあります。二つのケースを並べて見てみましょう。
開始決定が3月10日に出た場合は、弁済金が確定しバーチャル口座も出ているため、3月30日に1か月分だけ支払えば済みます。
開始決定が4月30日に出た場合は事情が異なります。3月30日が初回の納付日でしたが、その時点では弁済金も決まっておらず支払う口座もなかったため、まったく支払うことができません。結局、開始決定が出た後に3月分と4月分をまとめて支払わなければなりません。
ある裁判所では開始決定に長い時間がかかり、11か月分を貯めてからまとめて支払った事例もありました。
月100万ウォンならいくら準備すべきか
弁済金が毎月100万ウォンだとしましょう。2か月遅れれば200万ウォン、3か月遅れれば300万ウォンを、初回の納付のときにまとめて支払わなければならないことがあります。
個人再生を申し立てると、それまで支払っていたカード代やローンの利息が止まります。そのお金を使わずに貯めておくようご案内する理由がここにあります。
まとまったお金を払えなくてもすぐに廃止されるわけではありません
急に大きなお金を払えなかったら個人再生が廃止されるのか、というご質問も多くいただきます。必ずしもそうではありません。正当な理由があれば、弁済開始日の延期を申請することができます。
家族が病気になった、急に医療費がかかった、所得が減ったといった場合は、診断書や所得資料を提出して弁済開始日の延期を裁判所に求めることができます。裁判所が常に認めてくれるわけではないため、できる限り前もって貯めておくのが最も安全です。
要点をもう一度
- 弁済開始日は申立日から90日以内で、初回は通常90日目です。
- 弁済金は、開始決定後に案内されるバーチャル口座に直接支払います。
- 開始決定が遅れると2、3か月分の弁済金をまとめて支払うことがあるため、カード代や利息が止まっている間に数か月分を貯めておいてください。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。