
個人破産のデメリットと注意点、申立てから免責後まで
個人破産を申し立てれば借金がなくなりすべてが終わると考えがちですが、実際には申立て前の悩みから免責後の生活まで、越えなければならない段階がいくつもあります。ご相談で最も多い質問も、個人破産と個人再生のどちらをすべきかというものです。個人破産のデメリットと注意点を、手続の順に確認しました。
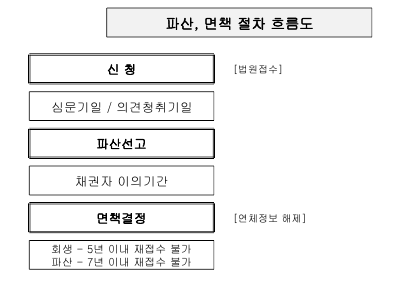
上の図は個人破産が進む流れです。
相談先と代理人選びからして簡単ではありません
個人破産を考えると、まずどこで相談を受けるかで行き詰まります。個人破産と個人再生は事情によって選択が分かれますが、十分に話を聞かずに個人再生から勧めるケースもあります。
人によって、個人破産のほうがよい場合、個人再生が合う場合、二つの制度の間で検討すべき場合に分かれます。そのため、個人破産の相談は複数のところで受けてみるのがよいでしょう。
相談先を選ぶときは、次の点を見てください。
- 自分の事情を最後まで聞いてくれるか
- 個人破産が可能かどうかを正確に説明してくれるか
- 個人再生と並べて比較してくれるか
信頼できる代理人を見つけること自体が、個人破産の最初の関門です。相談の中で、個人破産と個人再生それぞれの結果を自分の所得と財産に当てはめて説明してくれるか、不利な点まで率直に話してくれるかもあわせて見るとよいでしょう。
金融取引の書類が思ったより多い
手続が以前より簡素化されたとはいえ、個人破産の申立てに必要な書類は依然として多くあります。特に厄介なのが、口座の取引履歴、カードの利用履歴、金融取引情報といった金融資料です。
最近は口座情報統合管理サービスのように、オンラインで取得しなければならない書類が多くあります。共同認証書、本人名義の携帯電話、オンライン認証を経なければならないため、パソコンに慣れていない方はこの段階で苦労されます。
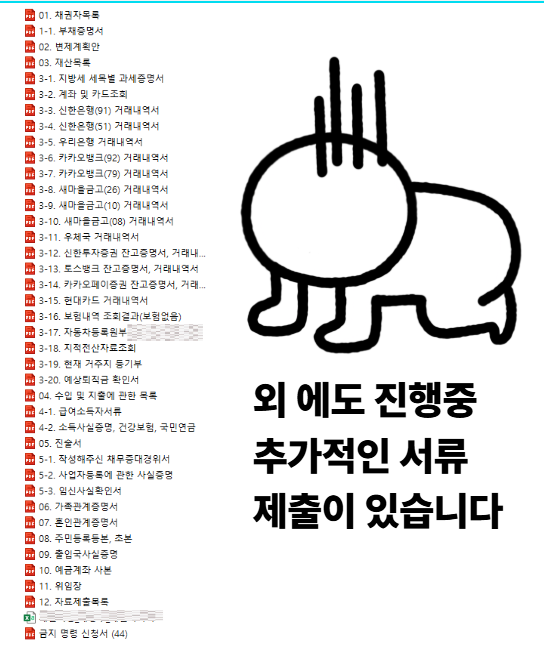
保険の履歴や金融資料が多い方は、準備する量もそれだけ増えます。
家族の書類を求められることがあります
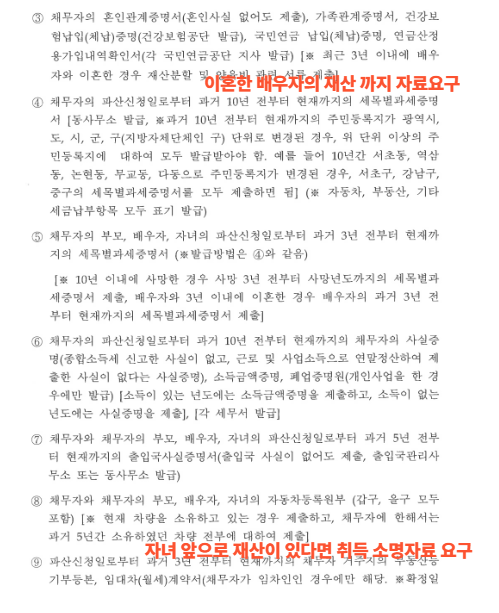
個人破産の手続中に思いがけず引っかかるのが、家族に関する書類です。配偶者の財産、子どもの通帳の取引履歴、両親の財産資料を提出するよう求められることもあります。最近子ども名義の財産ができた場合は、そのお金がどこから来たのかを疎明するよう求められることがあります。
家族に破産のことを打ち明けにくい状況であれば、書類の準備そのものが心の重荷になります。家族の資料が必要になり得ることを前もって知り、いつどのように話すかを決めておけば、手続中に慌てずに済みます。
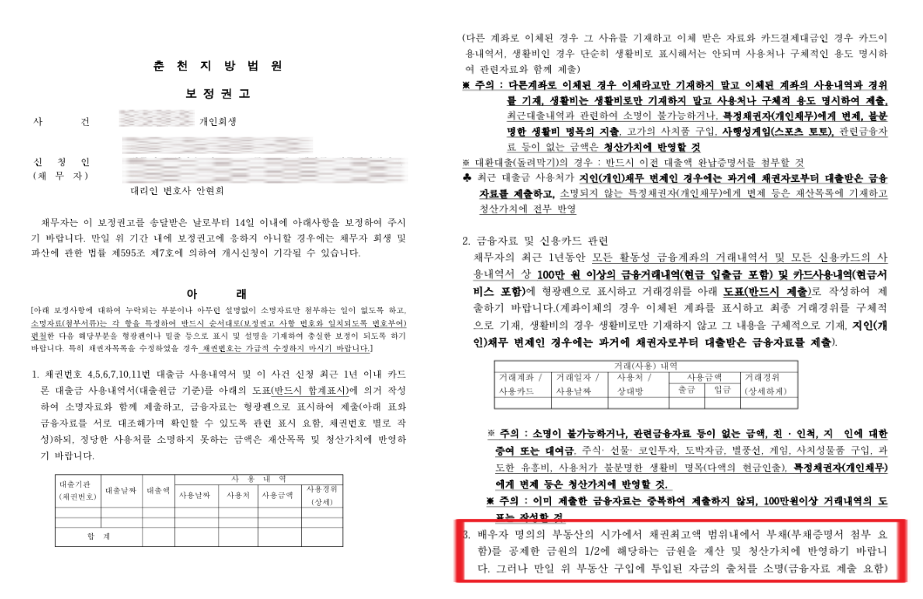
補正命令で配偶者の財産について問われることがあるため、手続中にこの部分を負担に感じる方が多くいます。
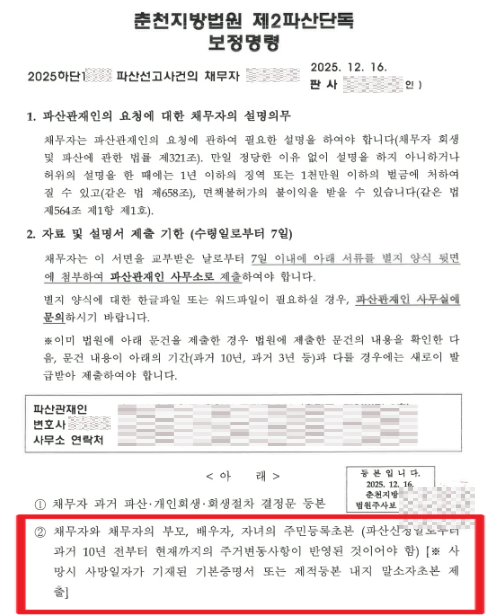
両親、配偶者、子どもの資料までまとめて求められる場合もあります。
裁判所への出頭と破産管財人との面談
個人再生はほとんどが書面審査で進みますが、個人破産には本人が直接出向かなければならない手続があります。
- 破産宣告期日への出頭
- 債権者集会への出頭
- 破産管財人との面談
破産管財人は債務者の財産と債務を調査する役割を担っており、面談は一対一で行われるため、緊張される方が多くいます。ありのままに説明し、書類をきちんと提出していれば、過度に心配する必要はありません。免責の可否を分けるのは、裁判所を欺いたり財産を隠したりしたことがないかどうかです。
免責後も残るデメリット
個人破産で免責を受ければすべて解決すると期待されますが、現実は少し異なります。債務はなくなっても、信用がすぐに戻るわけではありません。
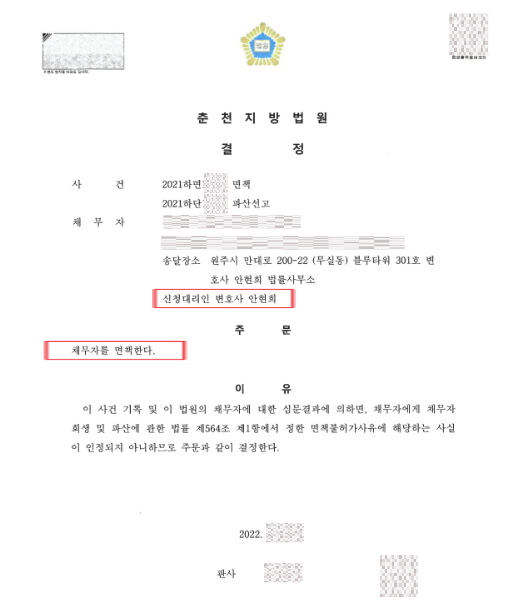
理由は公共情報の登録です。個人破産で免責された後も、その情報が約5年間金融機関に残ります。その間は、借入の利用、クレジットカードの発行、金融取引に制限が伴い、事業を始めようとしても事業資金の融資を受けるのが難しいことが多くあります。免責は再出発の出発点であって、すぐに回復する地点ではありません。
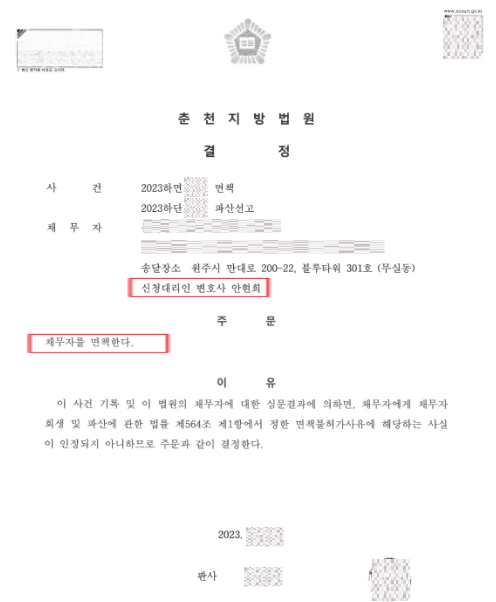
それでも個人破産を検討する理由
個人破産を前にして恐れを感じるのは自然なことです。しかし、終わりのない督促と延滞の圧迫、経済的な不安の中で耐え続けるより、法が定めた手続で整理するほうがよい選択になることがあります。
個人破産は借金を消すことで終わる制度ではなく、再び始める機会をつくる制度です。デメリットと注意点を前もって知り、正確な相談を通じて自分の状況に合った制度を選ぶことが何より大切です。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。