
個人再生の申立て前の通帳履歴、裁判所が見る使途と所得
通帳履歴を出すとお金を何に使ったかがすべて明らかになるのではないかと、個人再生の申立てをためらう方は少なくありません。裁判所が通帳履歴を見る目的は思ったよりはっきりしています。借金を何に使ったか、債権者に不利なことをしていないかを確認するためです。個人再生の申立ての際に裁判所が通帳履歴で実際に何を見るのかを、質問ごとに整理しました。
最近の借入金はどこまで疎明する必要がありますか
個人再生を申し立てると、通常は直近1年前後に受けた借入金の使途を問われます。借入金が自分の口座に入ったのであれば、そのお金がどこに出ていったかを裁判所が確認します。
すべての取引を一つ一つ追及するわけではありません。たいていは30万ウォンや50万ウォンのように、一定額を超える取引についてのみ使途の疎明を求めます。
右側に当てはまると、弁済額が上がったり、個人再生そのものが難しくなったりすることがあります。
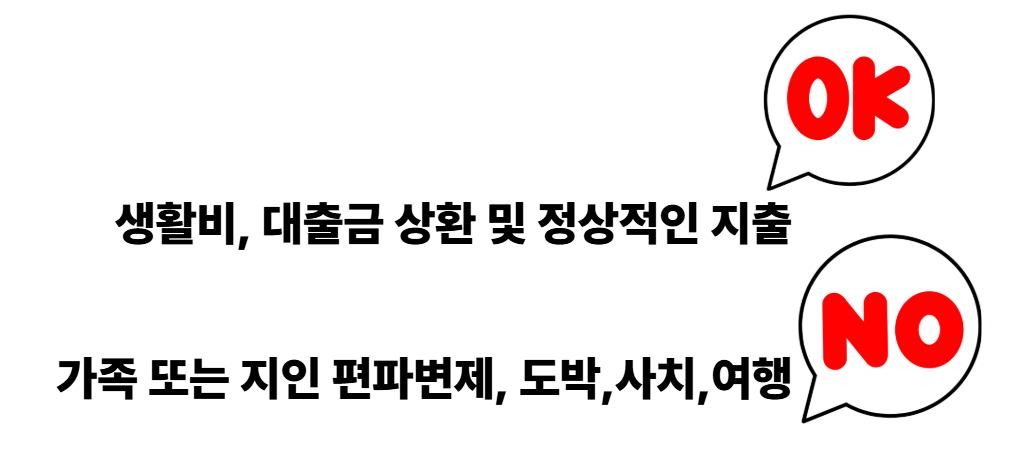
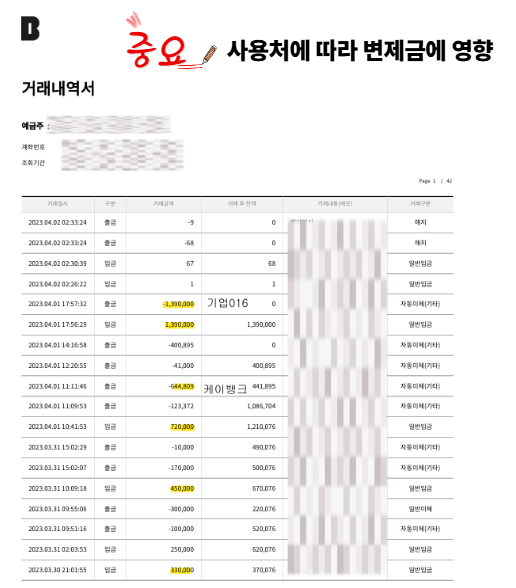
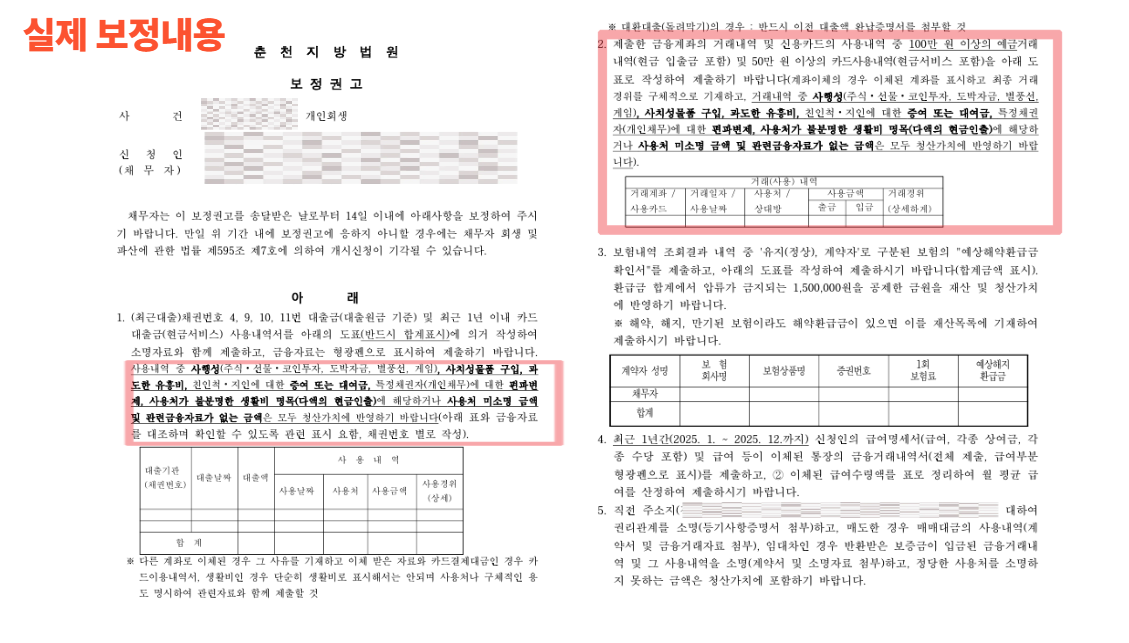
申立ての際は、すべての口座の通帳履歴を提出し、金額ごとの使途を裁判所に報告することになります。
借入がなくても入出金履歴を見るのですか
見ます。最近の借入がなくても、口座にあった給料、事業収入、もともと持っていたお金が何に使われたかが確認の対象になることがあります。この場合も小さな取引まですべて説明する必要はなく、一定額以上の取引についてのみ説明を求められることが多くあります。
注目されるのは、入ってきたお金より出ていったお金です。借金があるのに債権者に返さず、なぜ他のところに使ったのかを検討するためです。財産を処分した場合は、どのように処分したのか、売ったお金を何に使ったのかまで疎明しなければなりません。
最近就職した場合は給与の入金を確認します
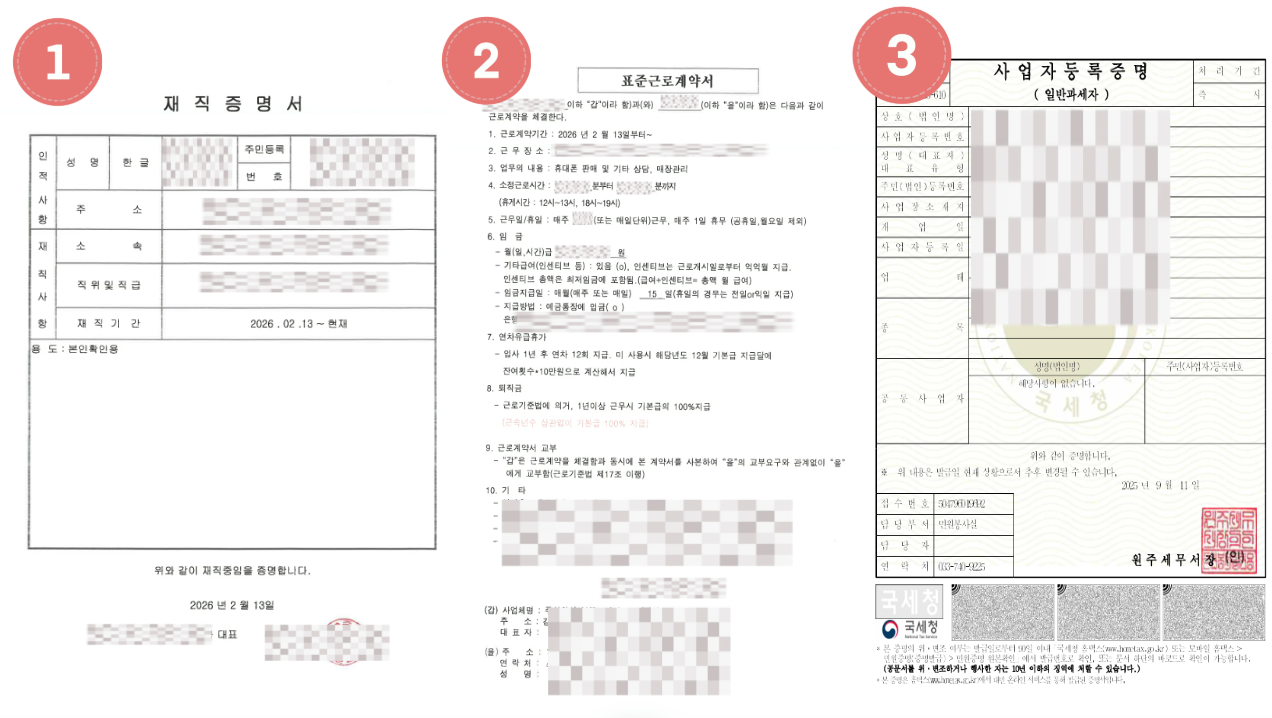
就職して間もなく個人再生を申し立てると、実際に働いているかを見るために通帳履歴を確認することもあります。雇用契約書だけがあって給与が入った記録がなければ、形式だけ整えた勤務先ではないかと疑われることがあります。そのため裁判所は、数か月の間給与が実際に入金されるかを見守ることもあります。最近退職した場合は、退職金を何に使ったかも確認の対象です。
自営業者の所得はどのように判断しますか
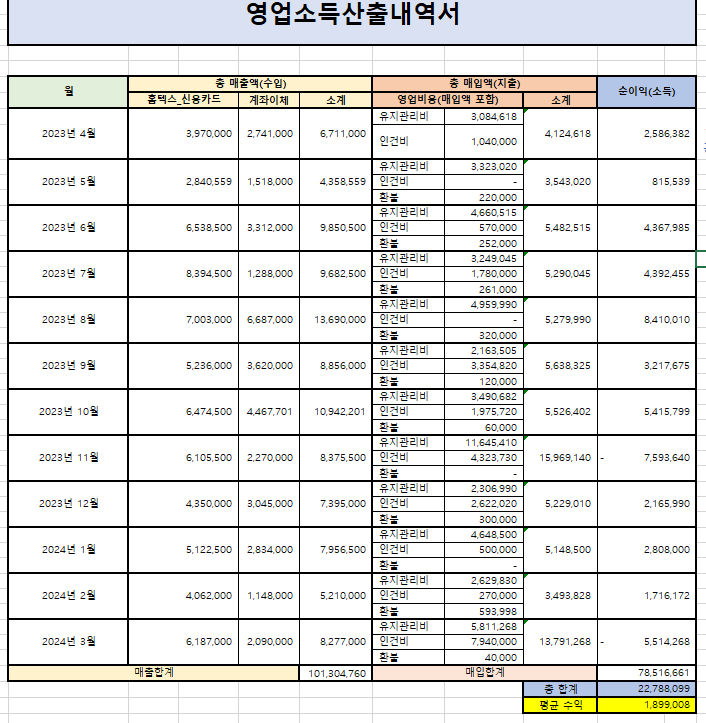
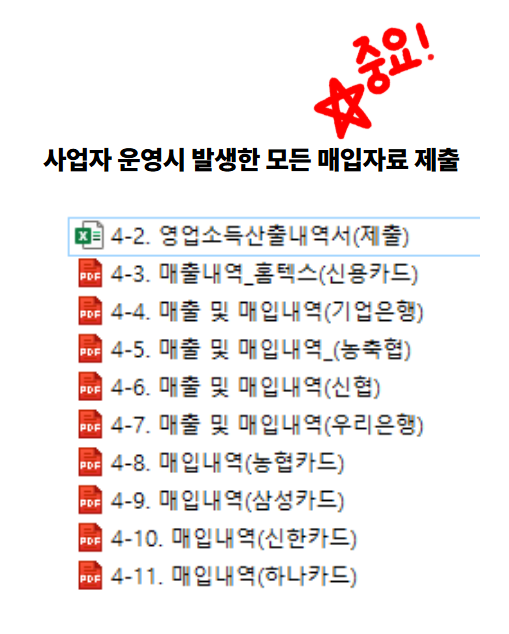
自営業者やフリーランスは、所得の変動が大きいことが多くあります。裁判所は通常、直近6か月から1年分の口座取引を平均して見ます。売上から賃料、従業員の給与、材料費などの経費を差し引いた純利益を実際の所得とみなします。
税務申告上の所得が低くても、通帳履歴で収益が確認されれば、その分の所得があると判断されることがあります。
カード現金化をしていたら問題になりますか
通帳履歴を見ると、カード現金化の痕跡も明らかになることがあります。カードで決済して現金を戻してもらった場合や、借入ができずにカード決済で現金を用意した場合などです。
重要なのは、カード現金化をしたかどうかより、そのお金を何に使ったかです。既存の借金の返済や生活費に使ったのであれば、大きな問題にならないことも多くあります。反対に、贅沢な消費や出所を説明できない現金の引き出しは問題になることがあります。
株式と暗号資産の口座もあわせて見ます
個人再生では、証券口座と暗号資産取引所の口座も確認します。投資で損失を出していても、口座に残っているお金は財産として計上されることがあります。投資金のほとんどを失い500万ウォンが残っていれば、その500万ウォンは財産に含まれることがあります。
通帳履歴、これだけは覚えておいてください
個人再生を申し立てるからといって、通帳履歴を過度に恐れる必要はありません。裁判所が見るのは、借金の使途、隠した財産があるかどうか、実際の所得の三つです。普通の生活費の支出と正常な取引であれば、大きな問題になることは多くありません。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。