
個人再生の不利益、生活費からカード、借入、保証保険まで
個人再生は、借金に追われている人が再び経済活動を続けられるよう支える制度ですが、手続の間に受け入れなければならない不利益もはっきりあります。生活費が苦しくなり、カードと借入ができなくなり、職種によっては保証保険が妨げになることもあります。個人再生を申し立てる前に、実際に何が変わるのかを五つに分けて整理しました。
第一に、生活費が裁判所の基準に縛られます
個人再生で最初に実感する不利益は生活費です。毎月支払う弁済金は、月収から裁判所が認めた生計費を差し引いた金額で決まりますが、この生計費の基準が思ったより低いのです。
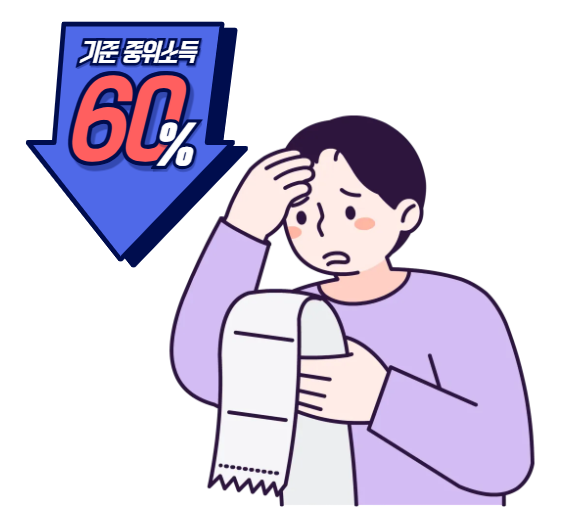
この金額は、執筆時点の基準中位所得の60パーセント程度で定められています。個人再生の期間である3年間ずっとこの範囲内で家計をやりくりしなければならないため、支出を大きく減らす必要があります。物価が上がっている最近は、この生活費でやっていくのは容易ではないという声も多く聞かれます。
第二に、クレジットカードは使えません
個人再生の手続が始まると、クレジットカードが使えなくなります。だからといって、すべての決済手段が使えなくなるわけではありません。
- 使えるもの:銀行口座、デビットカード、現金
- 使えないもの:クレジットカード、後払い式の交通カード、後払い式のハイパス
後払いではなく前もってチャージする方式であれば利用できます。前払い式の交通カードやチャージ式のハイパスがその例です。
第三に、借入は事実上できなくなります
個人再生を申し立てると、金融機関は通常その人を延滞状態とみなします。そのため、信用貸付、チョンセ資金の融資、担保ローン、政策資金の融資を受けることはほぼ不可能です。
最近はこの点が少し緩和されました。以前は個人再生が終わって3年が過ぎないと公共情報が消えませんでしたが、現在は1年間誠実に弁済すれば公共情報を削除できるように変わりました。信用を回復する時期が以前より早まる余地が生まれたのです。
ただし、金融機関の中に残る内部記録は別にあるため、実際に借入ができるかどうかは銀行ごとに異なることがあります。
第四に、保証保険の利用が制限されることがあります
個人再生中は、ソウル保証保険(SGI)などでの保証書の発行ができないことが多くあります。身元保証、契約保証、履行保証が必要な仕事をしている場合は不便が生じます。保証保険をもとに契約を結ぶ業種であれば、別の方法を探さなければならないこともあります。
第五に、準備する書類が多いです
個人再生の申立てには、債務の書類、財産の書類、給与証明、通帳の取引履歴、不動産登記簿謄本など、さまざまな資料が必要です。ほとんどはインターネットで取得できるため、時間をかければそれほど難しくなく、基本的な書類は1、2時間ほどで準備できることが多いです。
個人再生をしてもそのままのこと
個人再生をすると金融生活がすべて止まると考える方が多いのですが、事実とは異なります。通帳とデビットカードの利用、給与の受け取り、携帯電話の利用、海外旅行、会社勤めはそのまま続けられます。
個人再生の事実は会社に通知されません。そのため、公務員、教師、軍人、会社員など、職業に関係なく申し立てることができます。
手続中に貸金業者からの借入に注意すべき理由
個人再生を始めると、一部の貸金業者が少額の貸付を勧めてくることがあります。法的に禁じられているわけではありませんが、金利は通常年20パーセント前後と高めです。利息を払いきれなくなると弁済金を支払えなくなり、結局個人再生が廃止されることもあります。手続中は新たな借入をできる限り避けるのが安全です。
不利益とあわせて検討すべきこと
個人再生には確かに不便な点がありますが、所得と財産に応じて定めた金額を返済し、残りの債務について免責を受け、借金の負担を大きく減らせる制度でもあります。個人再生を検討中であれば、生活費、カード、借入に生じる不利益と利点をあわせて並べ、自分の状況に合っているかを検討してみてください。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内いたします。