
個人再生の廃止による不利益、利息の復活と差押え
禁止命令を受けた日、多くの方がほっと一息つきます。取立ての電話が止まり、差押えの心配もしばらく忘れられるからです。ところが、個人再生の開始決定から1年ほど経つ頃から、耐えるのがつらくなる方が少なくありません。その理由と、個人再生が廃止されるとどのような不利益が生じるのかをまとめました。
最低生計費で3年から5年を暮らす仕組み
2026年時点で、裁判所が認める単身世帯の最低生計費は約154万ウォンです。個人再生はこの金額を差し引いた残りの可処分所得をすべて弁済金として支払う制度なので、3年から5年の間、最低生計費の水準で暮らさなければなりません。
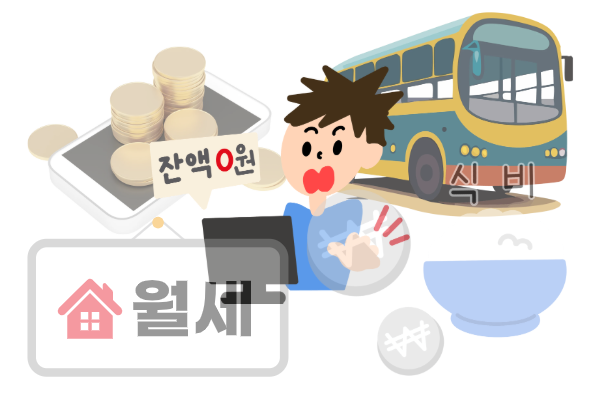
ソウルで一人暮らしをすると仮定すると、家賃に50万ウォンから60万ウォン、食費に40万ウォンから50万ウォンがかかり、交通費や通信費などの固定費が加わります。こうして計算すると、手元に残るお金はほとんどありません。個人再生がだんだん苦しくなる最大の理由が、まさにこの仕組みです。
なぜ1年が過ぎるとさらに苦しくなるのか
最初の数か月は耐えられます。ところが1年ほど経つと、次のようなことが一つ二つと重なり始めます。
- 消費をずっと抑え続けることで積み重なるストレス
- 突然かかる病院代
- 自営業者の売上減少
- 会社員のインセンティブ減少
- 予想していなかった冠婚葬祭の費用
個人再生は短距離走ではなく長距離走です。多くの方がマラソンのようだと言うのはそのためです。
個人再生が廃止されると生じる3つの不利益
最も多く検索される質問でもあります。個人再生が廃止されると、次の3つの不利益が一度にやってきます。
止まっていた利息が再び付きます
個人再生が廃止されると、それまで止まっていた利息が復活します。利息復活の重さは思った以上に大きいものです。金融機関の遅延損害金は、通常年15%から20%程度です。
別途訴訟をしなくても差押えが入ります
個人再生手続で提出した債権者一覧表は、判決書と同じ効力を持ちます。そのため債権者は、別途の訴訟なしでも差押えを進めることができます。
それまでに払ったお金はまず利息に充てられます
すでに支払った弁済金は、ほとんどがまず利息に充当されます。元本はほぼそのまま残るケースも多くあります。
結局、個人再生の廃止は単なる失敗では終わりません。利息の復活と差押えが重なり、借金が最初よりも悪い位置に戻ってしまうのです。
個人再生は借金を返さない制度だという誤解
個人再生を借金をなくしてくれる制度だと考えている方が多いのですが、そうではありません。3年から5年の間に返せるだけ最大限返し、それでも残った債務について免責を受ける制度です。債権者を保護することと、債務者に立ち直る機会を与えること、この二つをともに考慮して作られた仕組みです。
免責まで耐え抜く力をつける方法
個人再生は序盤より中盤のほうが苦しいものです。それでも最後まで維持すれば、免責という結果にたどり着けます。廃止の不利益を避けるために、次の4つを継続して心がけてください。
- 弁済金が滞らないように管理します。
- 所得が変わったらすぐに相談を受けます。
- 支出の構造を定期的に点検します。
- 焦る気持ちを手放します。
個人再生は時間を耐える制度です。個人再生の現実を正確に知り、廃止されると利息の復活や差押えといった不利益が伴うことを理解したうえで長期的な計画を立てれば、免責までの道のりを落ち着いて準備することができます。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内します。