
個人再生、ワークアウト、新出発基金の違いと選び方
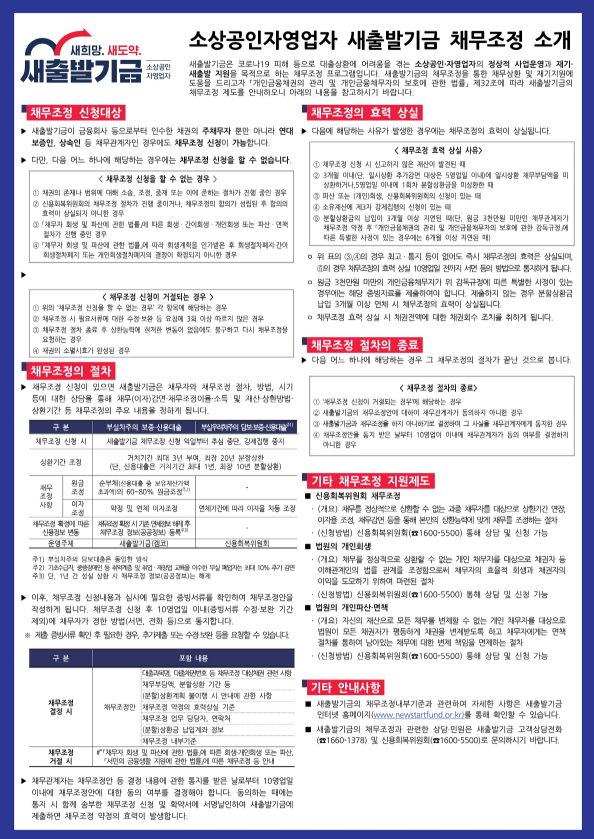
借金を減らす方法は個人再生だけでしょうか。債務相談では再生をしなければならないのかとよく聞かれますが、信用回復委員会のワークアウト、金融委員会が運営する新出発基金のように、ほかの債務調整制度もあります。三つの制度を項目ごとに並べ、どのような状況にどの選択が合うのかをまとめました。
個人再生が合わない場合もあります
個人再生は裁判所を通じた強力な債務調整制度ですが、いつも最善の選択とは限りません。
債務が比較的少ないとき
債務が2千万ウォン以下であれば、弁護士費用と手続の負担を抱えて裁判所の再生を進めることが経済的に見合わない場合があります。このような場合は、ワークアウトやプレワークアウトのほうが現実的な選択になります。
財産や所得の構造があいまいなとき
個人再生は裁判所の手続なので、すべての所得と財産を透明に示さなければなりません。明らかにしにくい財産がある、所得に波がある、担保ローンが複雑に絡み合っているといった場合は、裁判所の手続が負担になることがあります。このような場合は、信用回復委員会の制度をまず検討することができます。
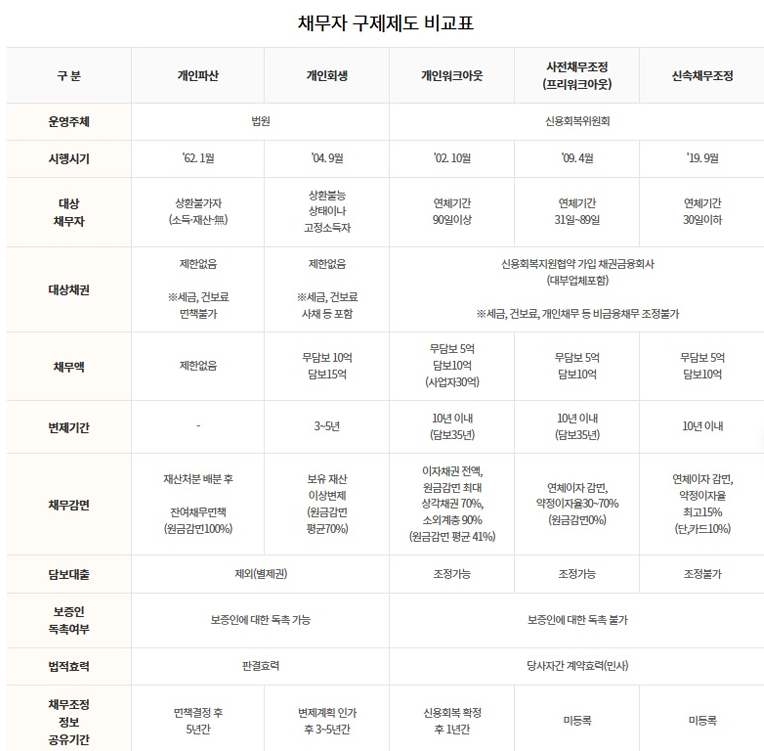
三つの制度をひと目で比較
調整の範囲
個人再生の最大の強みは、債権者を選ばないことです。金融機関の借金はもちろん、私債や税金まで一度にまとめて整理することができます。
延滞要件
急いで借金の構造を変えなければならないなら、延滞要件のない個人再生が有利な場合があります。ワークアウトと新出発基金は、一定期間以上の延滞がなければ申し込めません。
弁済期間
長期間にわたって分割で返したいなら、ワークアウト系の制度が有利です。新出発基金は最大20年まで分割して返済できます。
信用回復の速さ
形式上、信用情報が最も早く整理される制度は新出発基金です。1年間誠実に返済すれば、調整情報を消すことができます。
債権者の同意と費用
ワークアウトと新出発基金は、債権者が同意しなければ調整が制限されることがある点が弱みです。その代わり、費用の負担が少なく手続が簡単です。個人再生は裁判所が決定するため債権者の同意は不要ですが、弁護士の選任費用がかかり、手続が複雑です。
結局どの選択が合うのか
債務者の立場だけで見れば、調整の範囲が広く、強制力があり、免責まで受けられる個人再生が最も強力な制度です。それでも次に当てはまるなら、ワークアウトや新出発基金のほうがよい選択になることがあります。
- 債務が少ないほうです。
- 金融機関の債務だけがあります。
- 裁判所の手続が負担です。
- 長い期間にわたって分割で返す必要があります。
ワークアウトから個人再生に移ることはできますか?
移ることができます。ワークアウトや新出発基金で調整を始めたものの、どうしても負担しきれない場合は、途中で個人再生に移るのも一つの方法です。一度選んだ制度に最後まで縛られるわけではありません。
債務調整制度は、どれか一つが無条件によいという問題ではありません。債務の規模、債権者の構成、所得の構造、財産の状況によって合う選択は変わります。まず個人再生を思い浮かべるよりも、三つの制度を並べて比較したうえで、自分に最も有利な基準で選ぶことが大切です。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内します。