
一般再生と個人再生の違い、対象と手続と費用
一般再生は法律上の独立した名称ではなく、法人ではない個人が申し立てる再生手続を実務でこう呼んでいるものです。倒産相談で一般再生という言葉を初めて聞いて質問される方が多いのですが、個人再生ほど広く使われている制度ではなく、弁護士も勧めることにとても慎重な手続です。一般再生が誰に必要なのか、個人再生と何が違うのかを、対象と手続と費用に分けてまとめました。
一般再生とはどのような手続か
倒産事件を扱っていると、一般再生は相談の段階から容易ではなく、実際の申立人も多くありません。対象と要件がはっきりと絞られた制度だからです。
実務では便宜上、再生手続を法人再生、個人を対象とした一般再生、個人再生の三つに分けて呼んでいます。個人が対象ではあっても、一般再生は構造と手続の面で法人再生にはるかに近いものです。
一般再生の対象
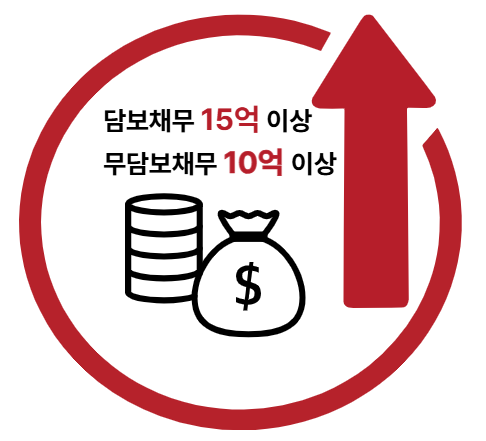
一般再生は、通常債務が非常に大きい個人が利用します。担保債務が15億ウォン以上、または無担保債務が10億ウォン以上で個人再生の上限を超える場合に、一般再生を検討します。
主に次のような方が申し立てます。
- 病院の開業や拡張の過程でローンが大きくなった医師
- 共同投資や共同事業がうまくいかず債務が積み重なった専門職
- 複数の分譲権や賃貸事業に関する債務を抱えた賃貸事業者と自営業者
個人再生と並べて見る
債権者の同意が必ず必要です
個人再生は債権者が同意しなくても進めることができますが、一般再生では債権者の同意が必須です。借金が大きい分、弁済率を低く設定しすぎると債権者が受け入れにくく、絡み合った権利関係もはるかに複雑です。
弁済期間が長く、返し方が異なります
個人再生は通常3年から5年かけて返済しますが、一般再生はたいてい10年の弁済計画を立てます。毎月支払う方式ではなく、年に1回や債権者と協議した周期で返済するケースが多くあります。事業者や専門職のように所得の変動が大きい人を念頭に置いた仕組みです。
手続が長く、費用が大きいです
一般再生は、書類を出せば終わる手続ではありません。おおよそ次のような過程を経ます。
- 包括的禁止命令と保全処分
- 代表者審問
- 数千万ウォン台の予納金の納付
- 調査委員である会計士の選任
- 鑑定評価
- 調査報告書と管理人報告書の作成
- 再生計画案の作成と債権者との協議
- 関係人集会
- 認可決定後の管理と終結
進行期間だけで1年を超える場合がほとんどで、会計、財務、法律の対応がすべて必要です。そのため一般再生の受任料も、債務の規模に応じて数千万ウォン台で決まることが多くあります。
認可されると債権が確定します
一般再生には注目すべき特徴が一つあります。認可決定が出た瞬間に債権が確定するという点です。
たとえば、総債務10億ウォンに弁済率30%を適用し、3億ウォンを10年かけて分割で返すことにしたとしましょう。一部だけ返して途中で止まっても、元本10億ウォンが再び復活することはなく、確定した3億ウォンの範囲内でのみ責任が残ります。個人再生と大きく異なる部分です。
一般再生は勧められる制度か
結論から言えば、誰にでも勧められる制度ではありません。個人が10年間弁済を続けるのは現実的に容易ではなく、手続と費用、管理の負担も大きいからです。
破産すると資格を失うという誤解から、一般再生を選ぶ専門職もいます。現在では、医師をはじめとする一部の専門職は、破産したからといってすぐに資格を失うわけではありません。ですから、次の二つをまず検討したうえで選ぶべきです。
- 事業や地位をどうしても維持しなければならない状況かどうか
- 個人再生や破産と比べたときに、一般再生に実益があるかどうか
一般再生は、借金が非常に大きく、権利関係が複雑で、債権者と交渉する余地があるときに検討できる選択肢の一つです。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内します。