
個人破産の免責の類型と裁判所の判断基準
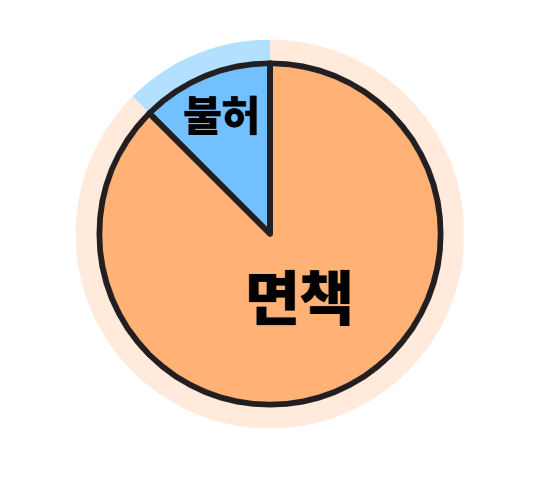
破産を申し立てたら免責まで受けられるのか。個人破産を考えている方が最初に尋ねる質問です。個人破産は誰でも申し立てることができますが、全員が免責を受けられるわけではなく、免責不許可や途中での取下げで終わる事件もあります。実務で免責が比較的スムーズに出る五つの類型と、裁判所の判断基準をまとめました。
かなり前に生じた債務
最も代表的な類型です。債務が生じてから10年を超えている場合や、IMF危機の頃のように20年以上経った借金がこれにあたります。
裁判所は破産事件を見るとき、債権者一覧表と債務が生じた時期をまず確認します。古い債務であれば長い間信用不良の状態で苦しく過ごしてきたのだろうと考え、最近の債務であればなぜ最近になって借入れを集中して受けたのかを問います。最近の債務が多い事件をより厳しく見るのは自然な流れであり、そのため債務が古い方は比較的個人破産の免責を受けやすい傾向があります。
病気や事故で働けなくなった場合
本人にはどうしようもなかった事由がある場合です。
- がんのような重大な病気
- 事故による長期の治療や後遺障害
- それによって生じた失業や所得の喪失
裁判所もこうした事情を十分に考慮します。本人の過失ではなく、突然の事情で経済活動ができなくなったのであれば、免責は比較的順調に進みます。
廃業した自営業者の事業債務
最近最も相談が多い類型です。売上が減って借入れをし、それでも持ちこたえられずに廃業する過程で債務が積み重なった場合です。口座やカードの利用履歴を見ると、ほとんどが材料費、人件費、賃料、税金と公共料金です。
ぜいたくや浪費ではなく、事業を営むために使ったお金だという点が重要です。裁判所も、誠実に事業をしていたが景気が悪化して負担しきれなくなった状況とみることが多く、免責は比較的出やすい傾向があります。
高齢、または長く仕事がない場合
個人破産の判断の核心は、今後一生懸命働いてもこの借金を返せるかどうかです。
通常、65歳以上の高齢者や長期間仕事のない方であれば、今後経済活動をする可能性は低いと判断され、破産と免責が容易な場合が多くあります。
扶養家族が多く生活費の借金が積み重なった場合
最も誤解されやすい類型です。月給が300万ウォンを超えると破産できない、会社に勤めていると破産できない、という話は事実と異なります。
会社に勤め、ある程度の所得があっても、次のような事情でカード代やローンが積み重なったのであれば、個人破産を検討することができます。
- 未成年の子どもが複数います。
- 親を扶養しています。
- 家族に病人がいて、病院代の負担が大きいです。
- 生計費が足りず、カードやローンで補ってきました。
こうした方の口座やカードの履歴を見ると、ほとんどが生活費の支出だけです。関係のないところに使った履歴がなければ免責不許可事由にはあたらず、個人再生よりも個人破産のほうが合っている場合も多くあります。
裁判所の判断基準は四つ
個人破産は誰でも認められない制度でもなく、必ず再生だけをしなければならないわけでもありません。裁判所は次の四つを総合して免責を判断します。
- 債務が生じた経緯
- 債務が続いた期間
- 借りたお金の使い道
- 現在と今後の所得の見込み
破産はできず再生しかできないという話だけを聞いたのであれば、自分の事情をもう一度丁寧に検討してみる必要があります。個人破産のほうが現実的な選択となる類型も確かにあります。
最終確認日:2026-10-19 本記事は一般的な法律情報であり、具体的な判断はご相談を通じてご案内します。