
助学贷款个人重整,职场新人案例
从助学贷款开始的债务因生活费贷款和信用卡账单而越滚越大,工资一到账,几天内账户就空了,这样的职场新人并不少见。在咨询中我们也常听到:这些债务不是因为赌博或奢侈产生的。下面介绍的案例以真实的个人重整案件为基础,但为保护个人信息,修改了部分内容。
以为毕业就能解决的助学贷款
委托人家境并不宽裕,但他没有放弃上大学。学费和生活费都是通过韩国奖学财团的助学贷款筹措的,因为他相信一旦就业就完全能还清。
毕业时他并没有太担心,认为只要踏实工作、一点点还就行。现实却比想象中艰难得多。
拉长的求职准备期与生活费贷款
他没能马上进入理想的单位。原以为几个月就能结束的准备期越拖越长,这期间生活费却一直在花。
委托人不想依靠父母,想自己解决,于是从储蓄银行借了生活费贷款。当时他也以为只要就业就能很快还清,但随着时间推移,债务一点点增加,利息每月累积。
就业后仍然没有余钱的原因
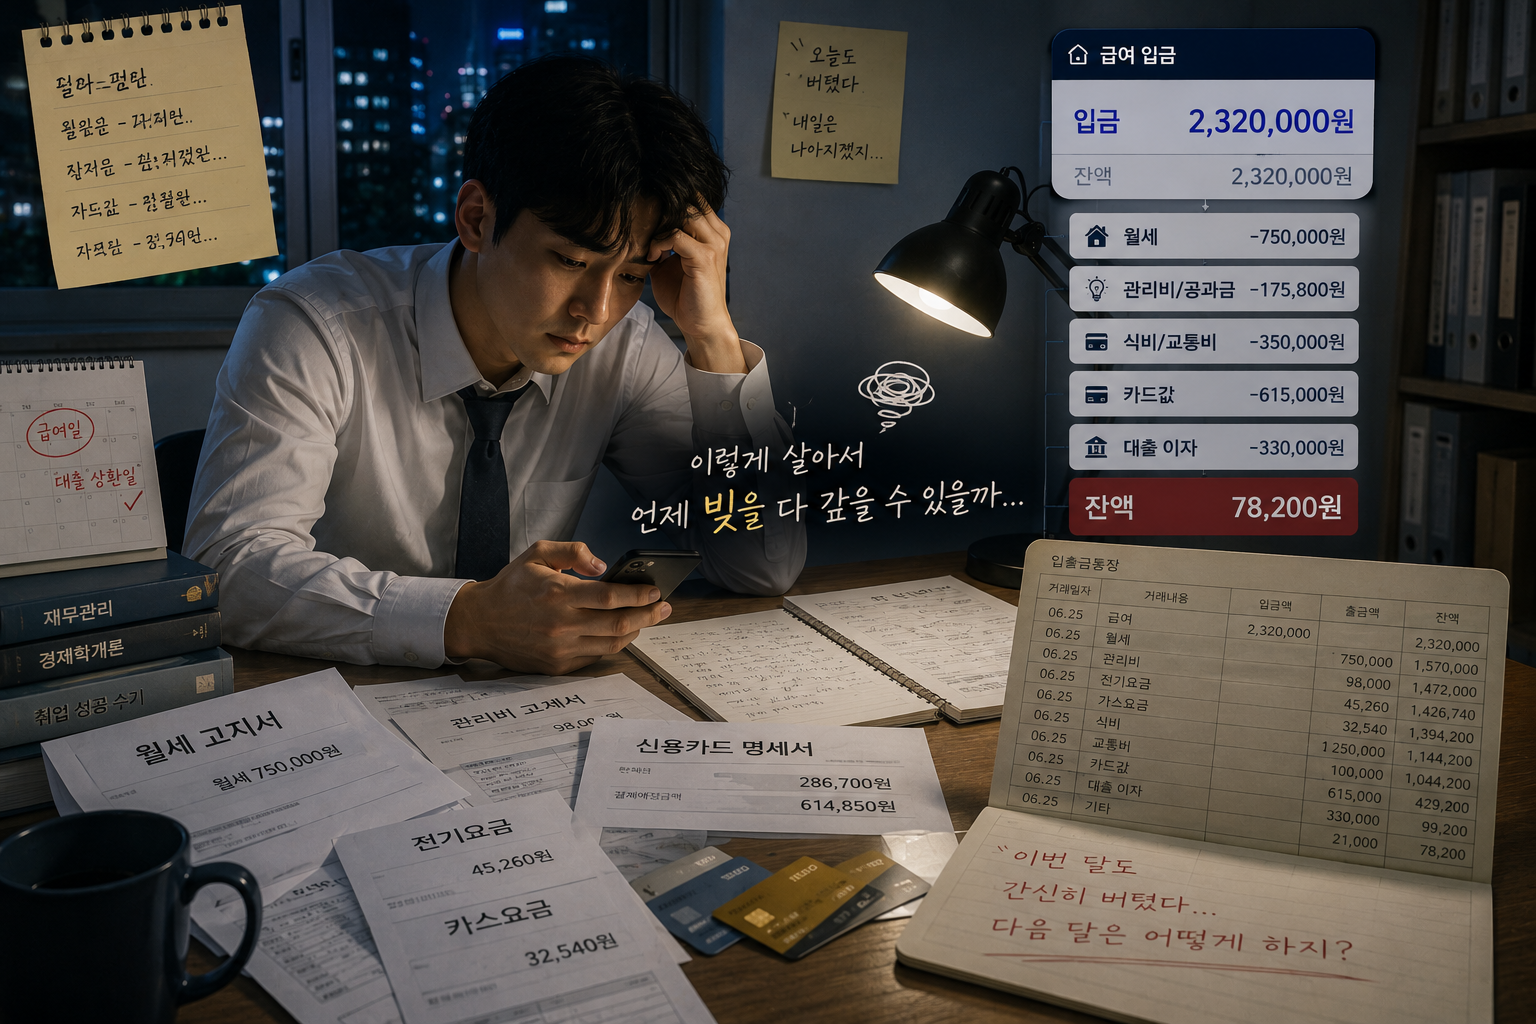
他终于进了公司。然而,靠职场新人的工资很难应付所有开销。交完月租、管理费和水电燃气费、餐费、交通费等基本生活费后,几乎所剩无几。
贷款本金实际上一分也减不下来。只付利息的月份接连不断,再加上信用卡账单,负担更重了。发薪日不再是令人期待的日子,而成了还贷日,工资一到账,几天之内就几乎全部转出。
这样下去,什么时候才能还清债务呢?比起规划未来,撑过这个月成了更紧迫的生活。
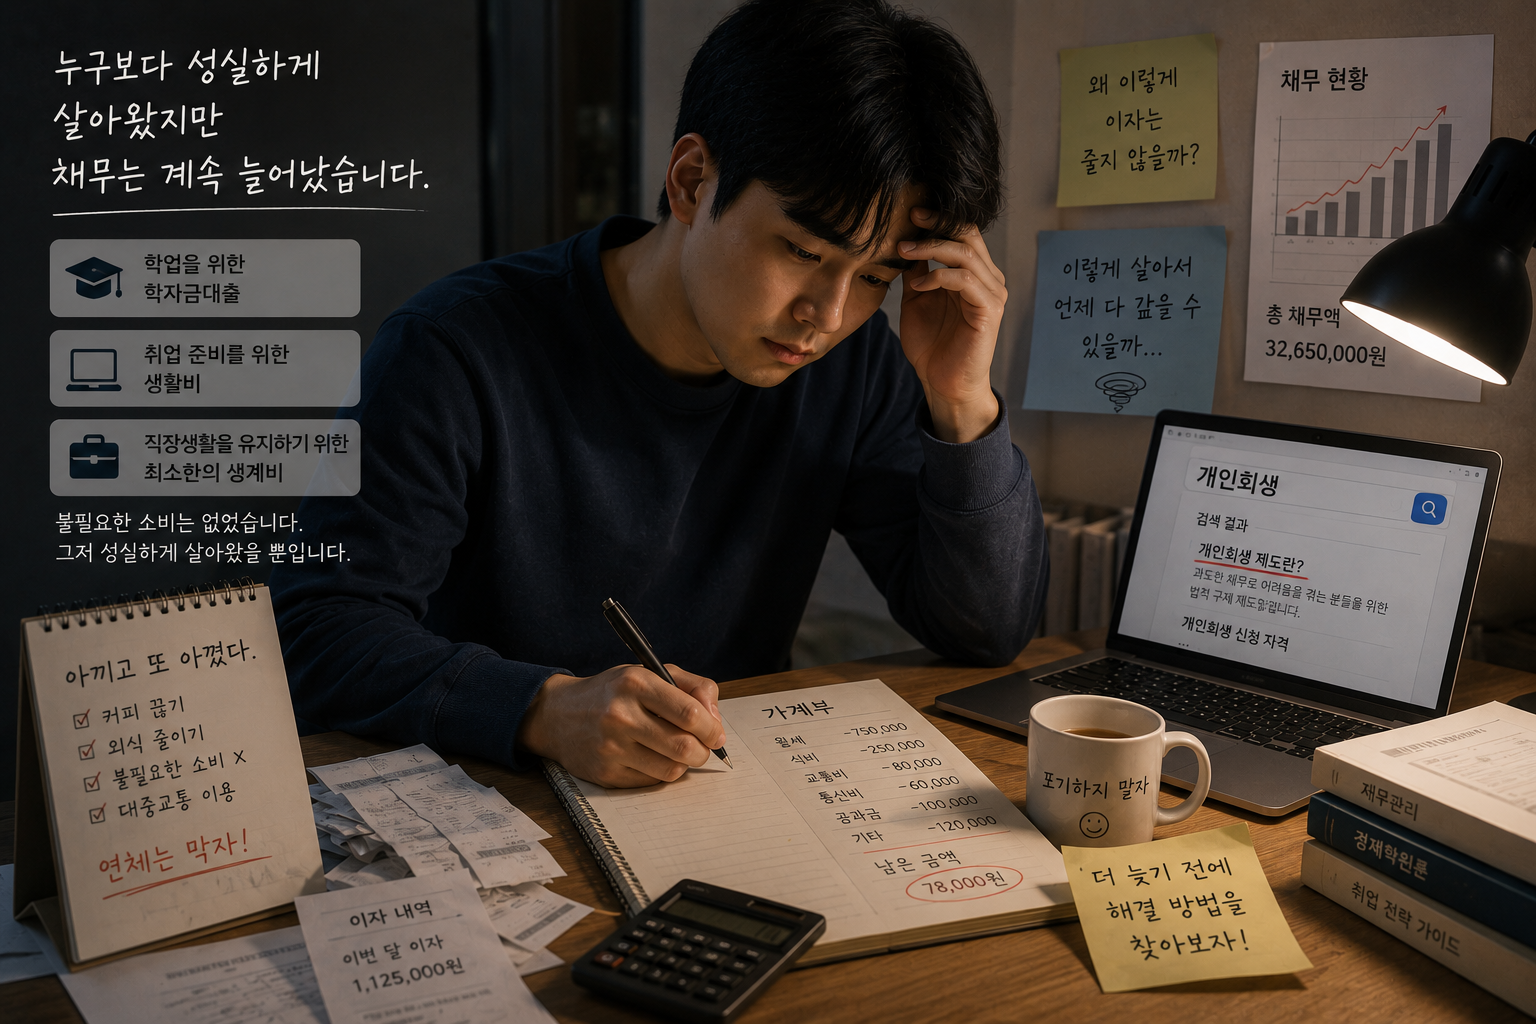
不是因为奢侈,而是因为生计产生的债务
委托人的债务并非来自赌博或投资失败,他也不是大手大脚花钱的人。大部分是为了学业的助学贷款、求职准备期间的生活费,以及维持职场生活所需的最低生活开销。
为了避免逾期,他省了又省,但高额利息仅凭一己之力难以承受。他决定趁还来得及时寻找办法,四处打听后了解到了个人重整制度。
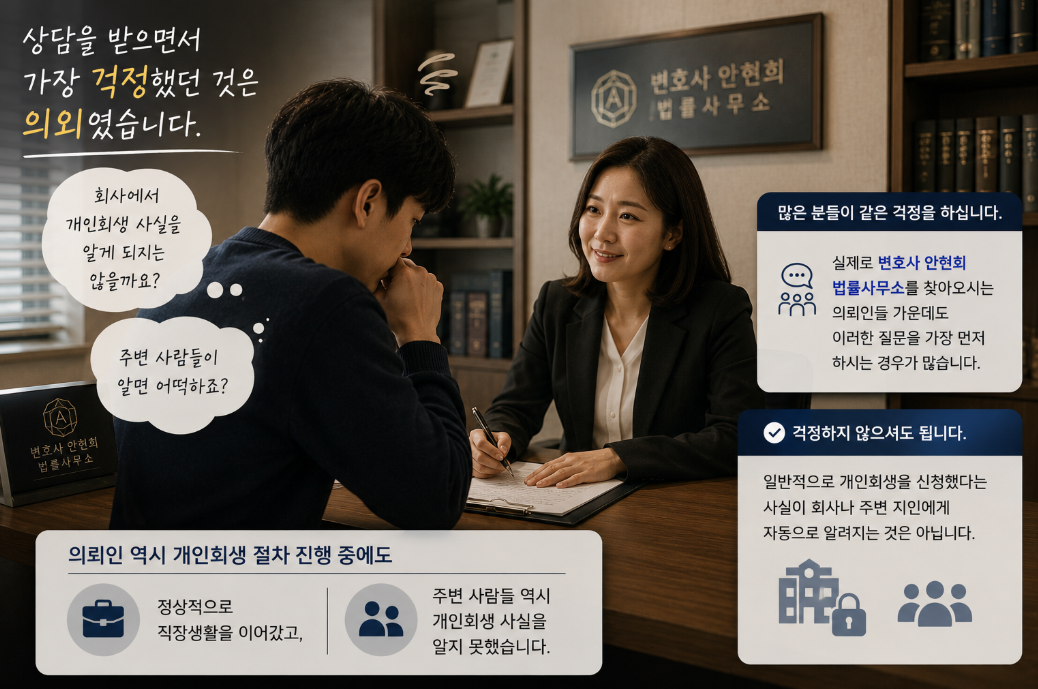
咨询时最先提出的问题:公司会知道吗
咨询时委托人最先问的并不是还款额。他担心公司会不会知道自己在办个人重整,周围的人知道了怎么办。来到本所的委托人中,很多人都是先提出这个问题。
一般来说,申请个人重整的事实不会自动让公司或熟人知道。这位委托人在办理个人重整期间也照常上班,周围的人也并不知情。
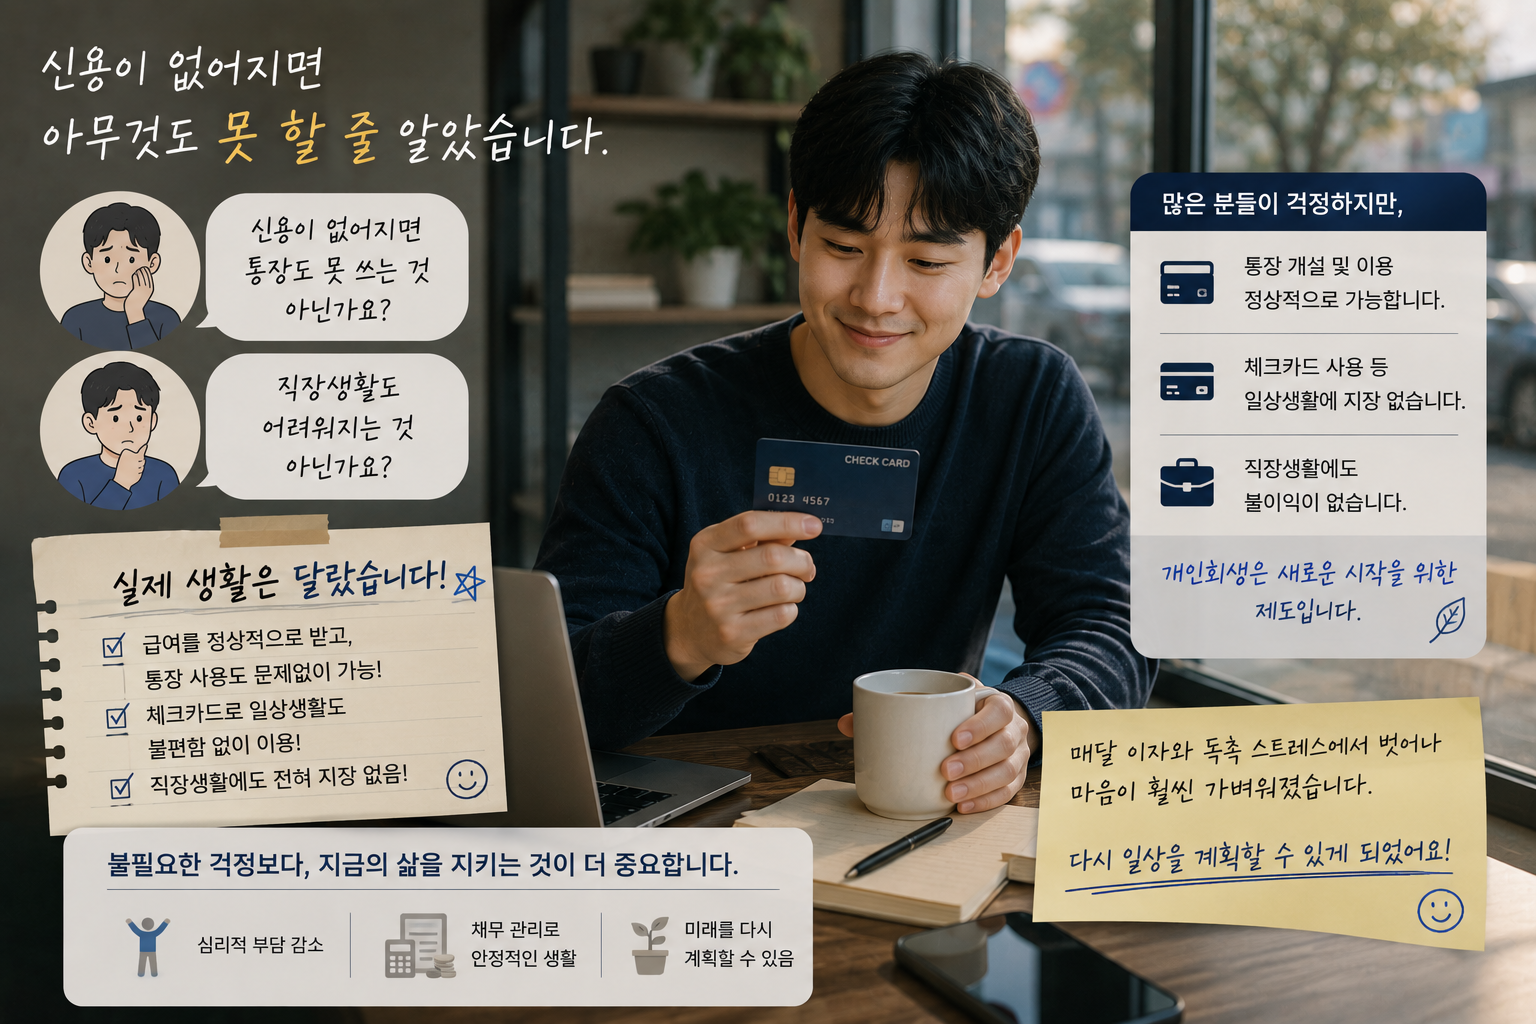
信用没了就什么都做不了吗
信用问题也让委托人不安。他问是否会无法使用存折,职场生活是否会变得困难。实际生活与委托人担心的并不一样。
领工资生活没有问题,用借记卡安排日常生活也没有困难。他反而说,难以承受的利息和催收带来的压力减轻后,心里的负担轻了很多。也就是说,个人重整期间虽然难以使用信用卡,但仅靠工资账户和借记卡,生活上也没有太大不便。
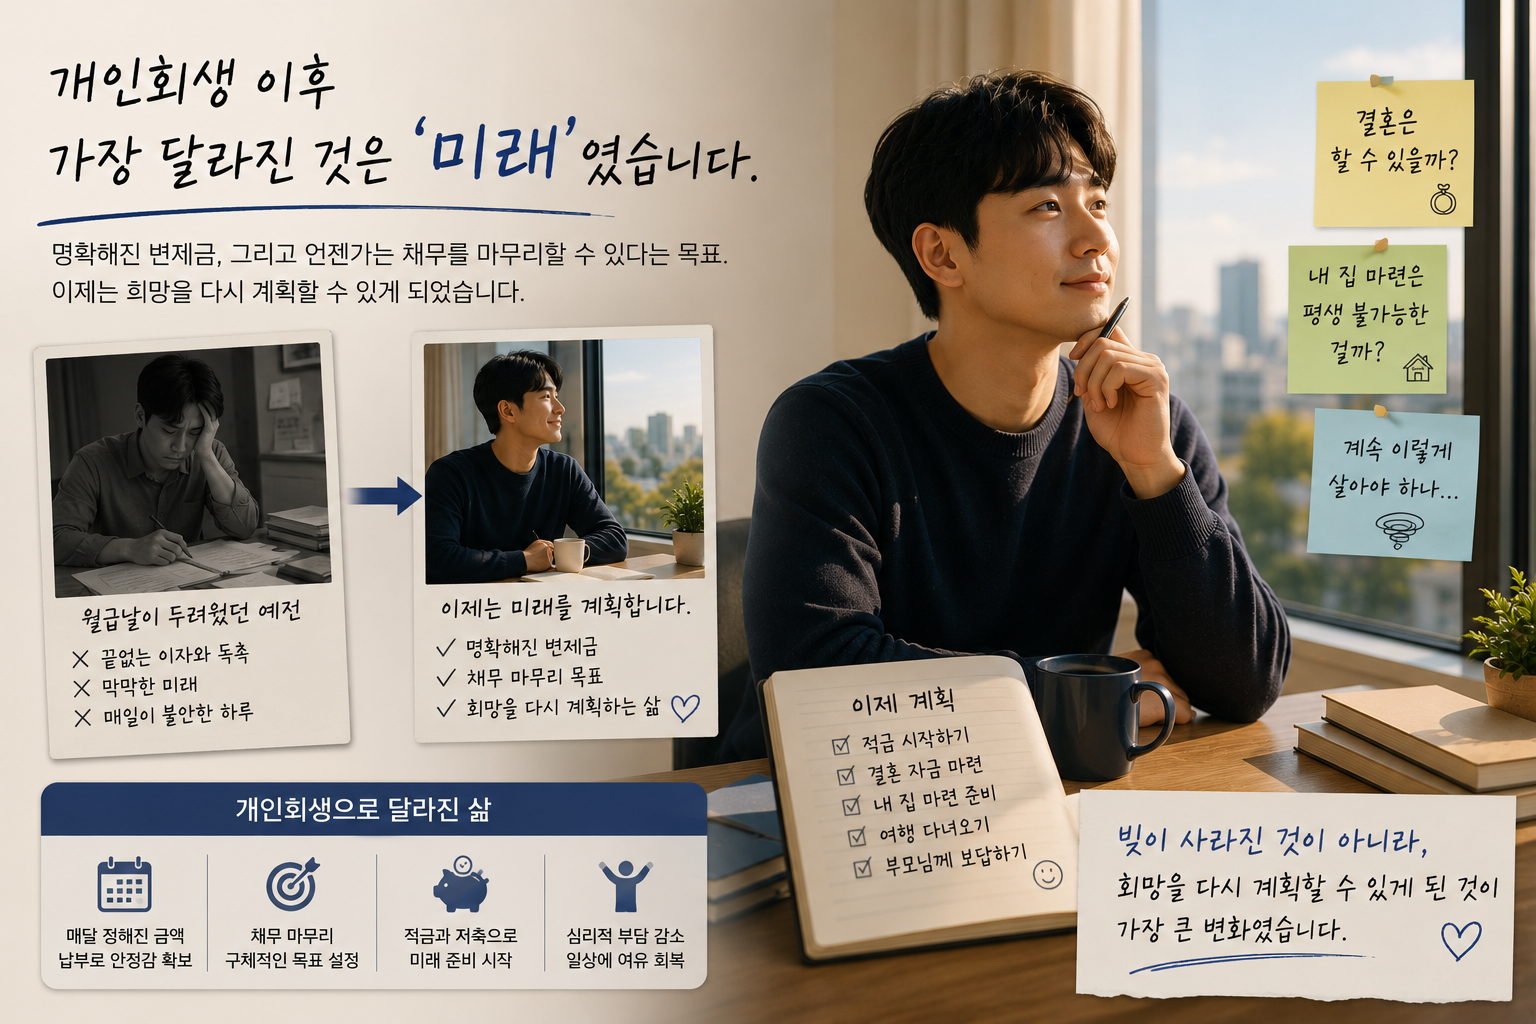
改变在于能够规划未来了
办理个人重整之前,发薪日反而是令人害怕的日子。开始个人重整后,每月要缴的金额变得明确,他也有了总有一天能还清债务的目标。
曾经只担心能不能结婚、是不是永远买不起房、是不是要一直这样生活下去的委托人说,现在他正在规划零存整取,为未来做准备。他说,最大的变化不是债务一下子消失了,而是能够重新规划希望了。
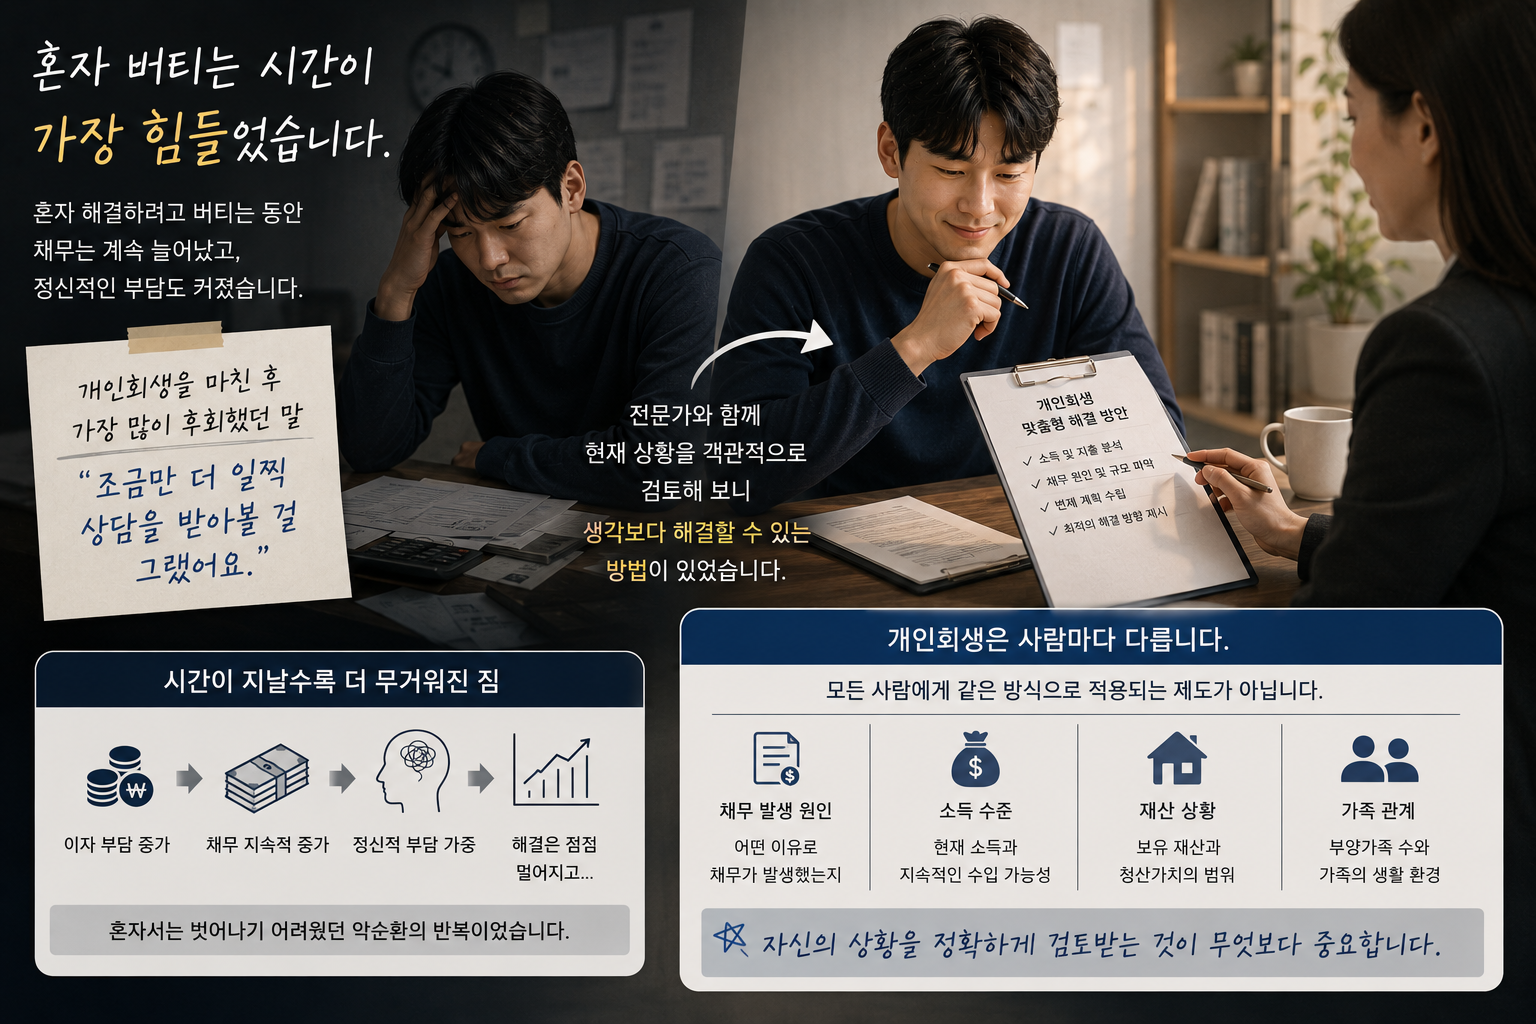
如果能早点咨询就好了
办完程序后,委托人最遗憾的只有一件事:要是早点来咨询就好了。独自硬撑的期间,债务不断增加,心理负担也越来越重。
真正客观地审视当前状况后,发现解决的办法比想象的要多。个人重整并不是以同一种方式适用于所有人。根据债务产生的原因、收入、财产和家庭关系,推进方向和还款额都会不同。因此,准确审查自己的情况比什么都重要。
个人重整并不只是削减债务金额的程序,而是帮助人们重新开始正常经济生活、规划未来的法律制度。即使同样是个人重整,每个案件的处理方法也可能不同。
本案例值得记住的要点
- 像助学贷款和生活费贷款这样因生计产生的债务,也可以通过个人重整进行调整。
- 个人重整的事实不会自动让公司或熟人知道,用借记卡也可以照常生活。
- 个人重整不仅看债务规模,还会一并考虑债务产生的过程和当前的生活环境来确定方向。
如果您是靠助学贷款、生活费贷款和信用卡账单只付利息苦撑的职场新人,与其独自烦恼,不如先确认一下自己的情况。对于踏实生活却仍难以承受债务的人来说,个人重整可以不是终点,而是新的起点。
最后审核日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。