
原州个人破产的现实:申请、管理人面谈与免责
您是否想知道,在原州申请个人破产是否真的能让债务消失,之后的生活又会怎样?个人破产并不是消除债务就结束的制度,从作出决定到免责之后,是一个比想象中更漫长、需要更多考量的程序。由于很多人因为模糊的恐惧而推迟决定,我们把原州个人破产的现实分为申请前、程序中和免责后三部分进行整理。
申请前,决定破产还是重整是最难的
考虑个人破产时最难的阶段,是判断自己的情况是该申请破产,还是重整更合适。明明完全可以申请破产,却因判断失误而办理了个人重整的情况并不少见。
原因通常有两个:咨询没有做到位,或者没有深入了解具体情况。因此我们建议至少在两三家机构咨询,选择能把您的情况听完的地方。
申请准备:材料比想象中复杂
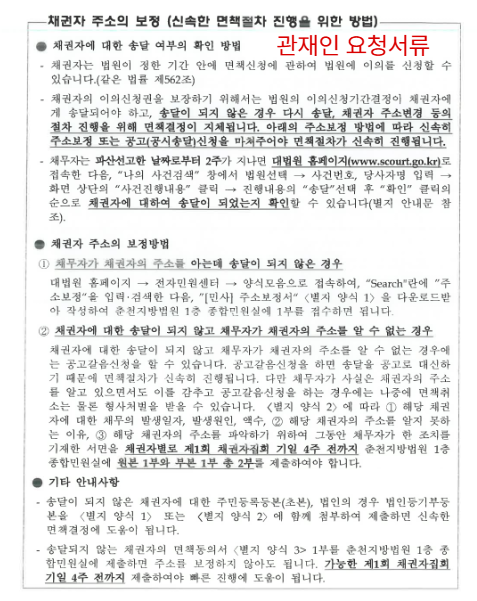
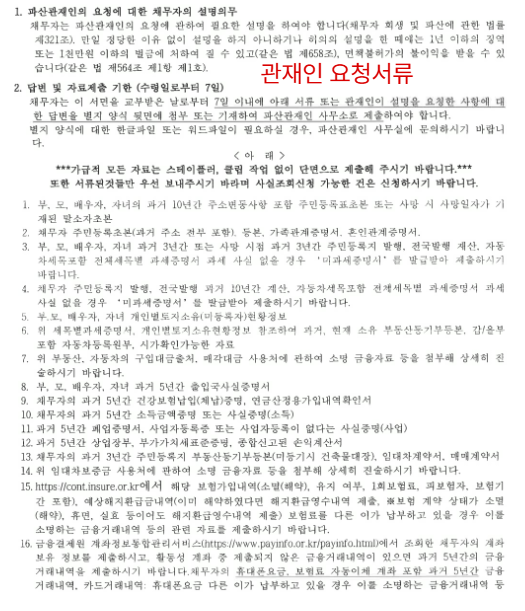
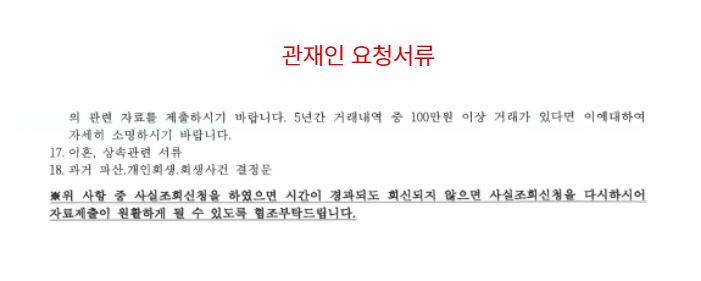
办理原州个人破产时,大家最头疼的就是材料。如今需要在线开具的材料增多了,全部金融资料都要提交,账户查询也必不可少。
最麻烦的是连家人相关的材料也被要求提交的时候。可能需要说明子女名下的财产,甚至配偶的银行流水。与其独自苦苦应付,不如借助律师的帮助,更快也更稳妥。
程序中:出庭与管理人面谈
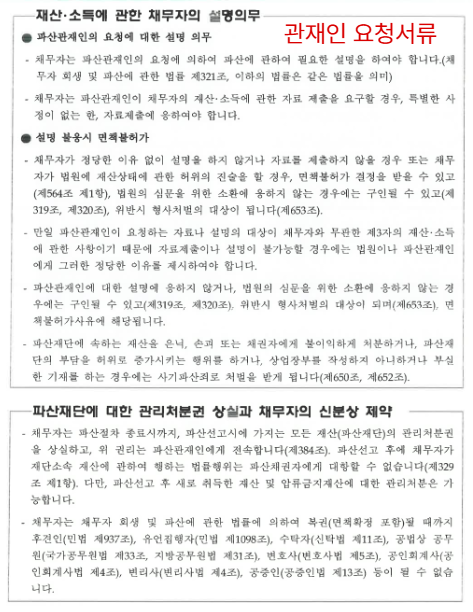
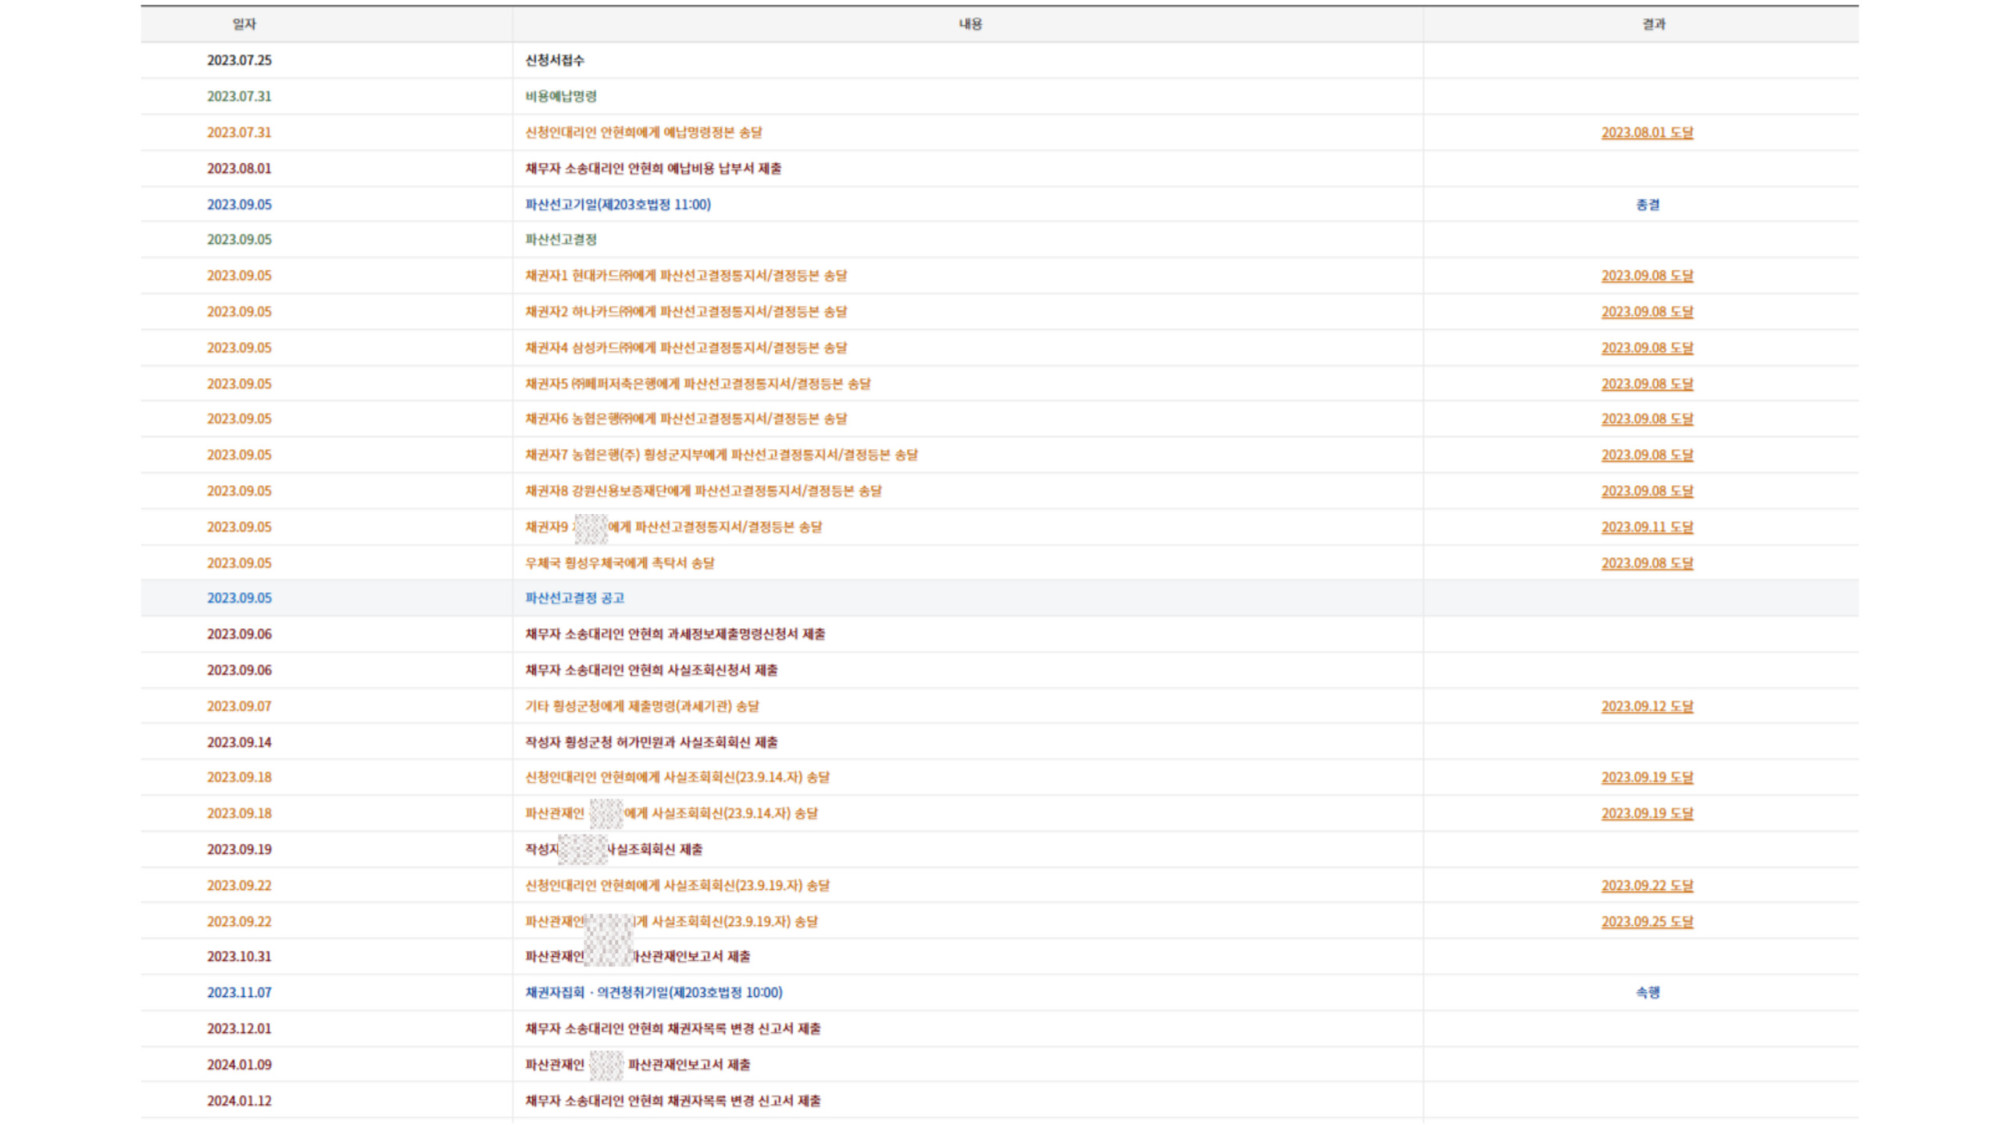
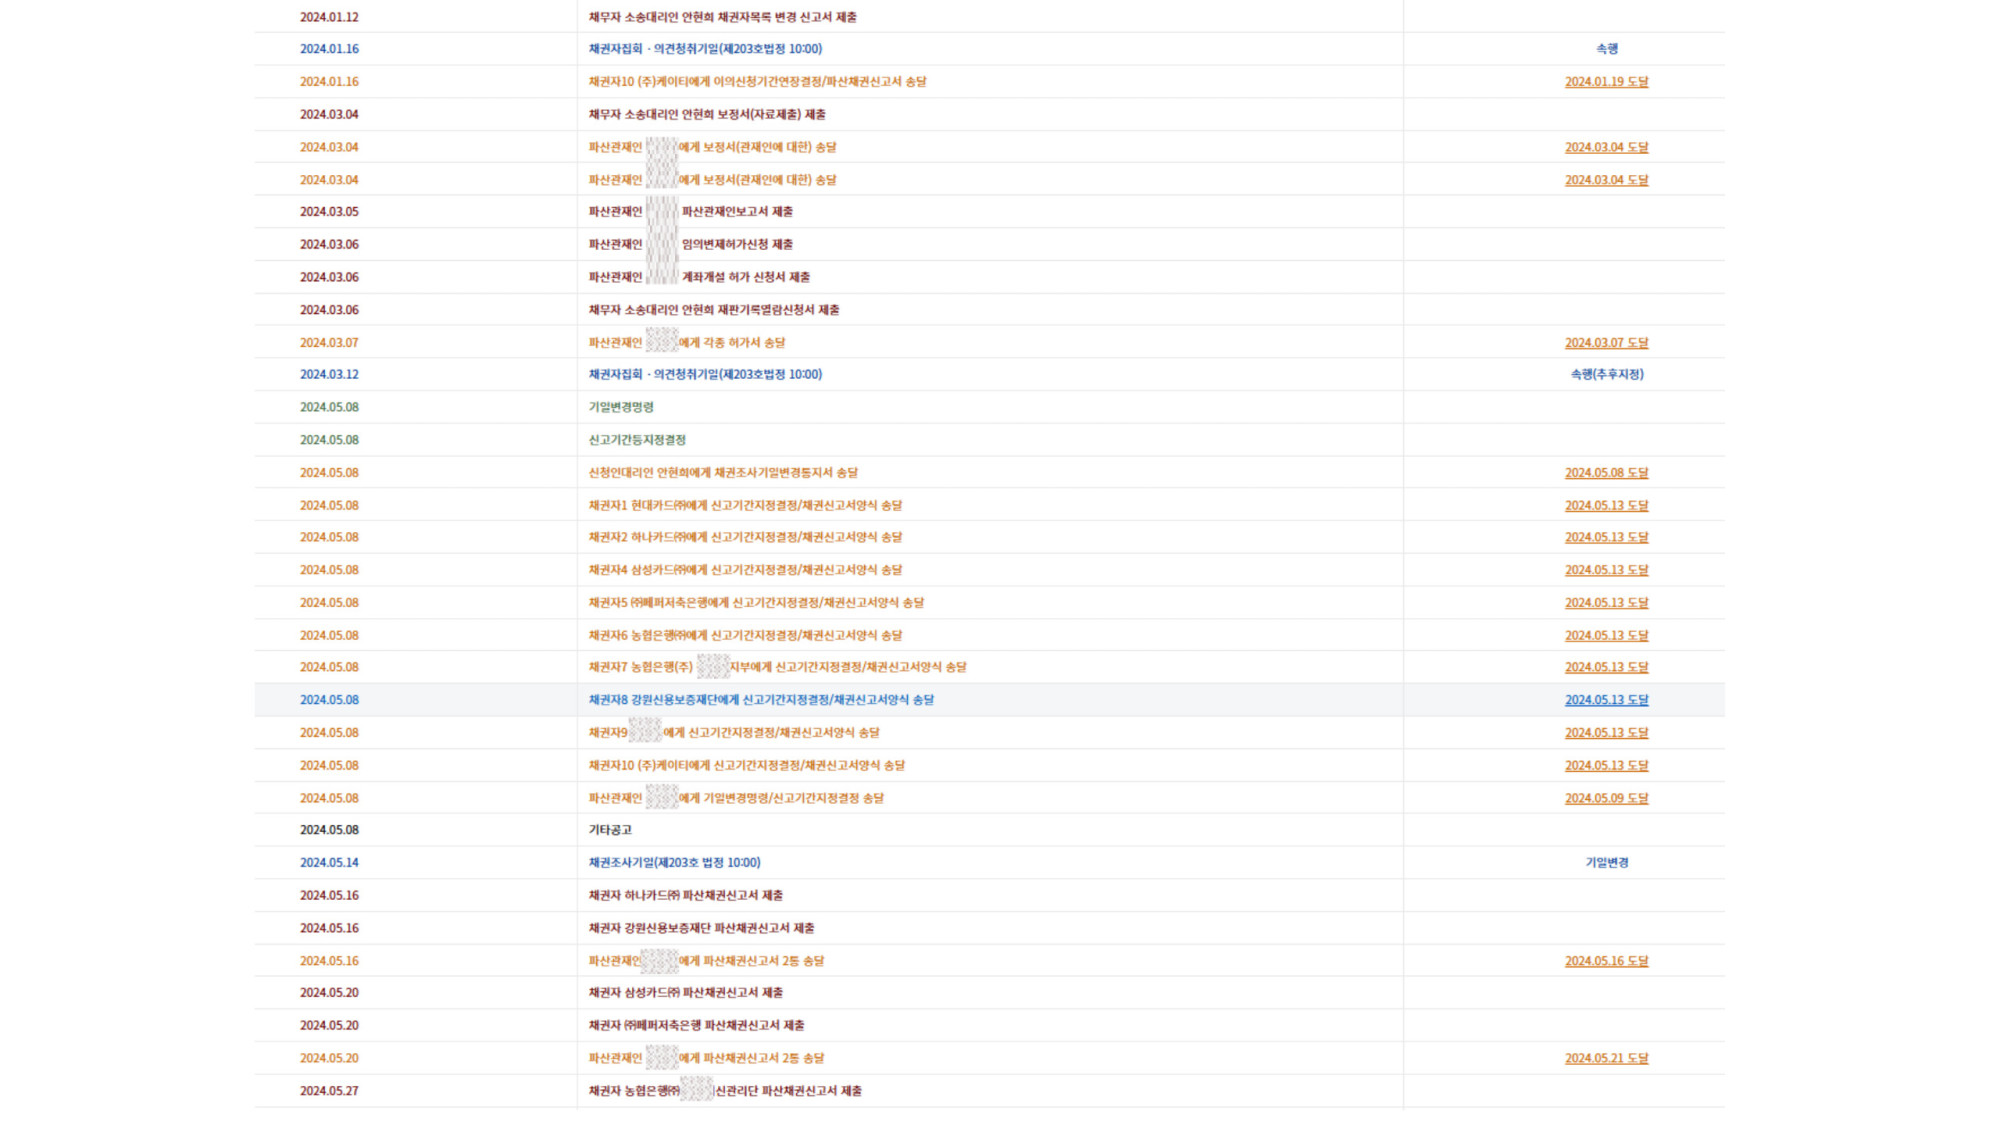
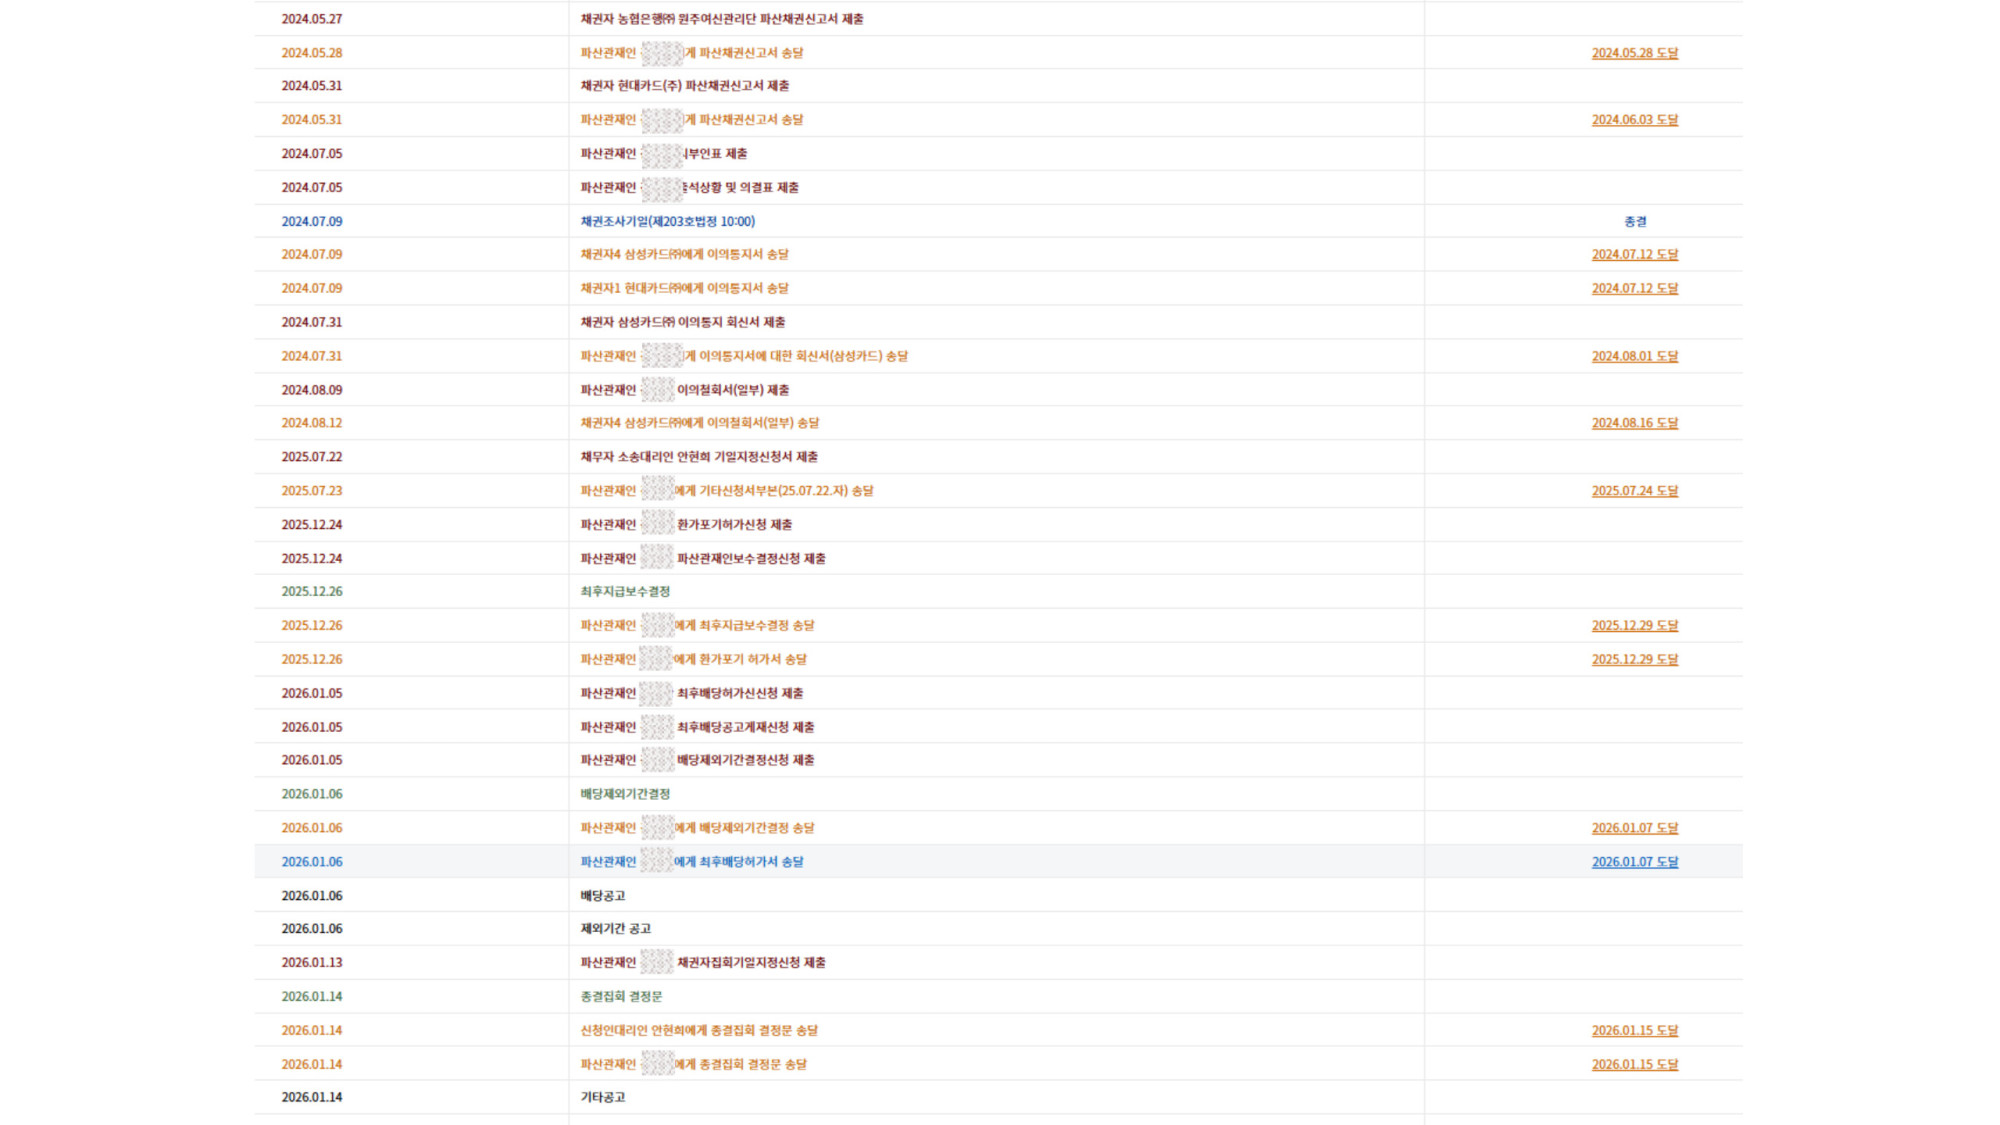
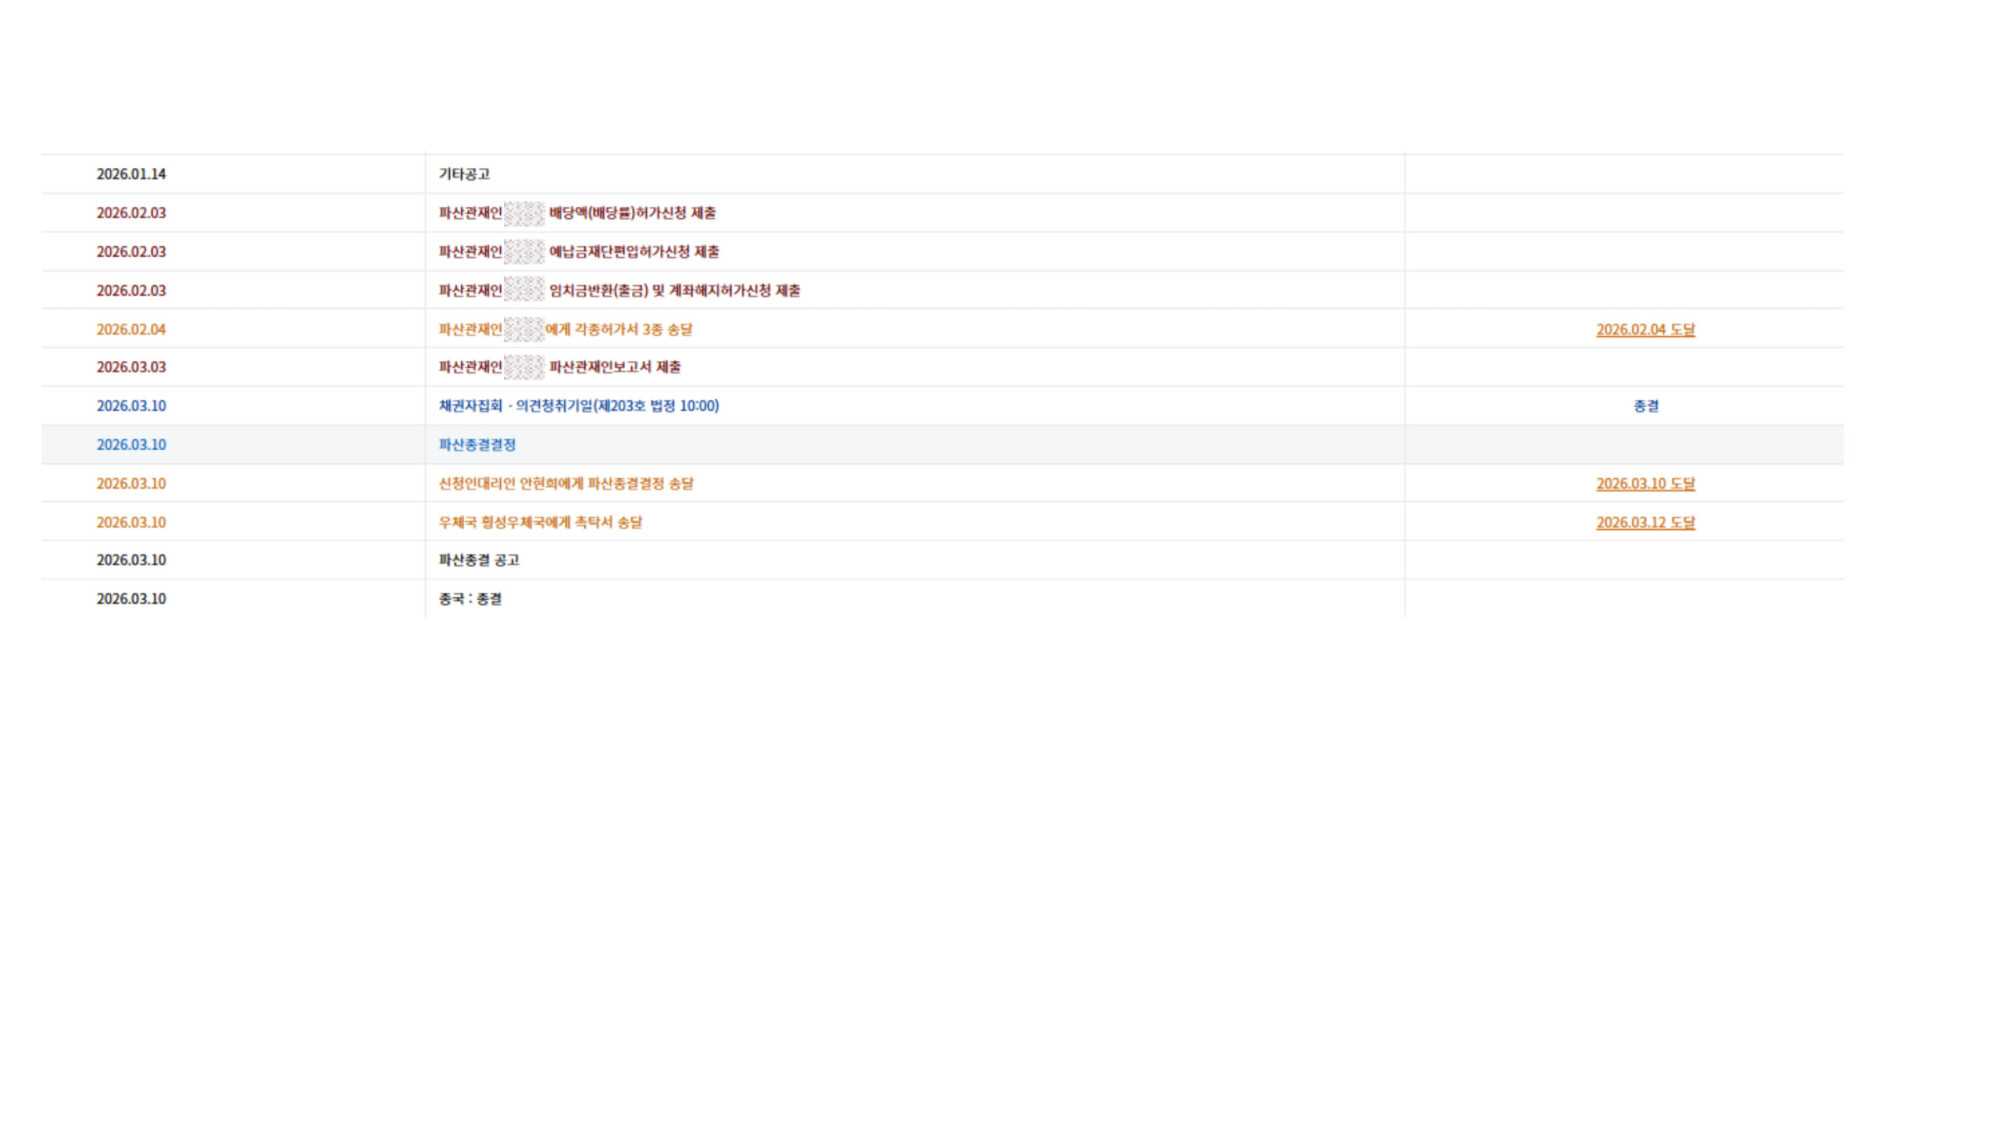
与个人重整不同,个人破产一定要经过出庭、债权人会议和破产管理人面谈。其中大家最害怕的是管理人面谈。
实际上,只要没有隐瞒事实、提交的材料准确,就不必太担心。管理人面谈大多更接近于确认事实的程序。不过最好事先知道,整个破产程序需要相当长的时间。
程序中:对能否免责一直不安
个人破产的结果有两种:债务获得免除的免责,以及不获免除的不予免责。因此在整个程序中心理负担都很重。我们最常被问到的就是"如果不能免责怎么办"。
决定能否免责的,是是否符合要件,以及是否有与事实不符的内容。只要做到这两点,就不必过度不安。
免责之后,并不会马上回到过去的生活
很多人误以为获得免责后马上就能像以前一样生活。现实并非如此。信用信息会保留5年,办信用卡困难,贷款也会受到限制。
但最大的变化在别处:可以摆脱催收和压力,重新出发。
以下人士不妨咨询原州个人破产
- 每月还债导致生活困难的人
- 逾期不断累积的人
- 在重整和破产之间犹豫的人
如果必须在继续被债务压着生活与清理债务重新开始之间做出选择,方向是明确的。个人破产不是容易的选择,但比起恐惧,方向更重要。
选择咨询机构时,可以多比较几家,看对方是否把您的情况听完,是否如实说明现实。
最后审阅日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。