
个人重整一次性清偿:更快免责与信用恢复
很多人说,个人重整中最煎熬的是要在3到5年里每月缴纳清偿金。能不能把剩下的钱一次还清、早点结束?答案是可以,这就是个人重整的一次性清偿。不过这并不是谁都能用的制度,因此我们按问题整理了法院审查什么,以及什么情况下申请反而吃亏。
什么是一次性清偿
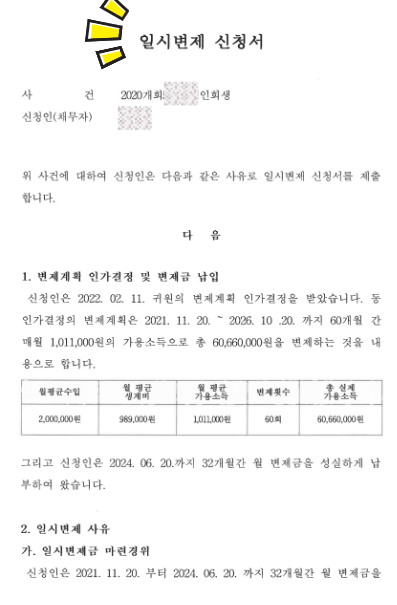
个人重整原本的结构是每月缴纳固定金额,持续3年或5年后获得免责。一次性清偿是其中的例外:把剩余清偿金一次付清,就可以立即申请免责。相当于用钱缩短了需要等待的时间。
谁都可以一次性清偿吗
现实中能做到的人并不多。因为已经被债务压到需要申请个人重整的地步,一次性筹到一大笔钱并不容易。
最常寻求一次性清偿的情形
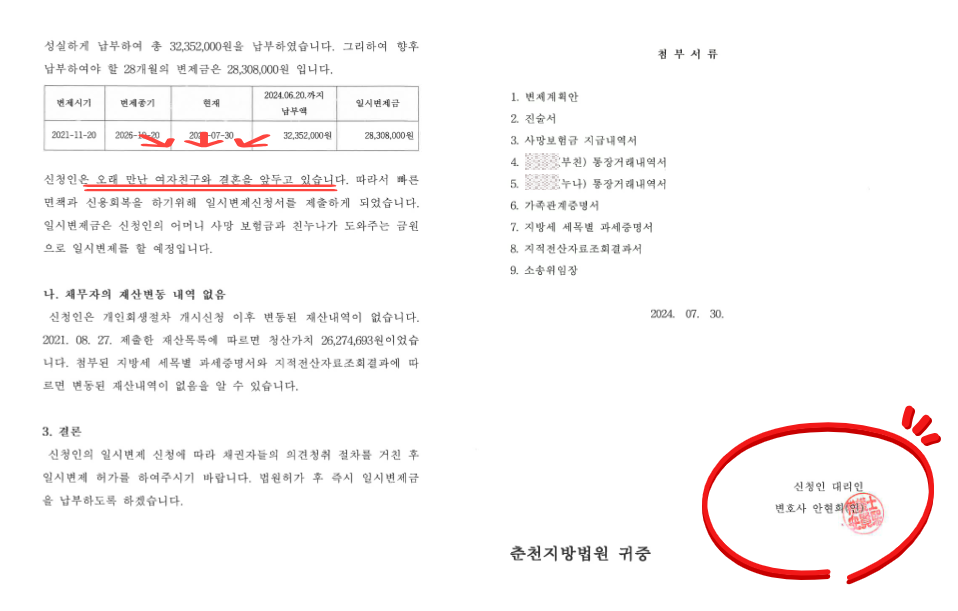
实务中最常见的是即将结婚的人。需要全租资金贷款,急于恢复信用,但由于正在个人重整中,贷款受阻。因此最常见的做法是借助父母资助等方式一次性清偿,尽快获得免责后再办理贷款。
法院在一次性清偿中审查的三个方面
并不是说有钱了要还,法院就会照单全收。法院对一次性清偿的审查相当严格。
资金来源。 确认这笔钱是父母资助、本人的钱,还是借来的钱。必须要有转账记录。
财产增加。 审查申请个人重整后是否购买了房地产、是否有大笔资金进账等财产增加的情况。财产增加的,法院可能会认为您还能多付一些。
收入增加。 审查工资是否上涨、经营收益是否增加。收入大幅增加的,法院可能要求提高清偿金额,而不是一次性清偿。
为什么"是谁的钱"很重要
一次性清偿的实务核心在于这笔钱是谁的。家人资助的钱相对稳妥,本人的钱则有风险。因为如果是本人的钱,就可能被怀疑是隐匿的财产,或者原本可以多付。
一次性清偿的申请程序
- 提交一次性清偿申请书
- 提交资金来源材料和金融资料
- 听取债权人意见
- 法院判断
- 获准后一次缴清剩余清偿金
- 立即申请免责
以下情况请不要申请
在收入大幅增加或财产大量增加的状态下申请一次性清偿,清偿金额反而可能提高,更加不利。这种情况下,暂缓申请更好。
为什么结婚或贷款前值得考虑
个人重整一次性清偿是可以争取尽快恢复信用的方法,但并非对所有人开放。资金来源以及目前的收入和财产状况是关键,申请不当可能会吃亏。
即将结婚、确实需要贷款或急于恢复信用的人,这是一项值得事先研究并加以利用的制度。
最后审阅日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。