
公务员个人重整的不利之处:年金贷款与互助会贷款
公务员、教职员、军人收入稳定,似乎与个人重整无缘,但实际上准备个人重整的人中,这些职业的人并不少。公务员个人重整与普通上班族的不同之处,在于年金贷款和互助会贷款的处理方式。下面按提问顺序,整理申请前必须确认的两种贷款结构,以及这些职业是否真的存在不利之处。
年金贷款也能通过个人重整免责吗
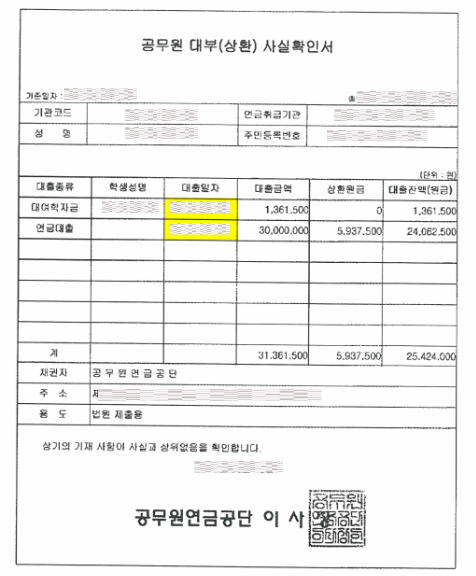
从公务员年金、私学年金、军人年金取得的年金贷款,在个人重整中属于普通债权。到这里看起来与普通贷款相同,但有一个决定性的区别。
年金贷款适用特别法,退休时可能会先从退职金中扣除。也就是说,个人重整结束了,年金贷款也并不会完全消失。
因此实务中,往往会在清偿计划草案中另行写明这一内容。
互助会贷款要向谁偿还
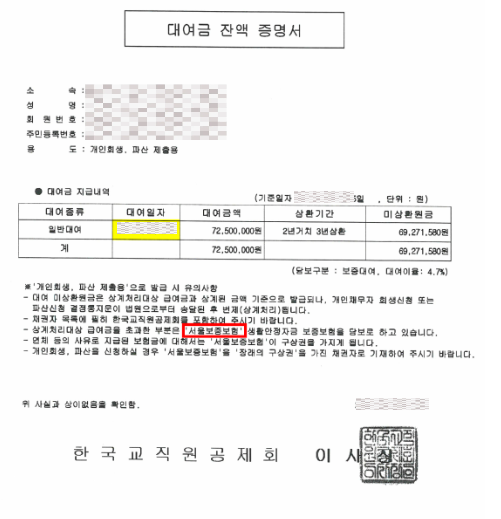
公务员、教职员、军人经常使用教职员互助会、军人互助会等互助会的贷款。互助会贷款附有保证保险,因此处理流程与普通贷款不同。
申请个人重整后,互助会贷款会按以下顺序发生变化。
- 申请个人重整
- 通过禁止令停止从工资中扣款
- 办理退出互助会
- 互助会储蓄金与贷款相互抵销
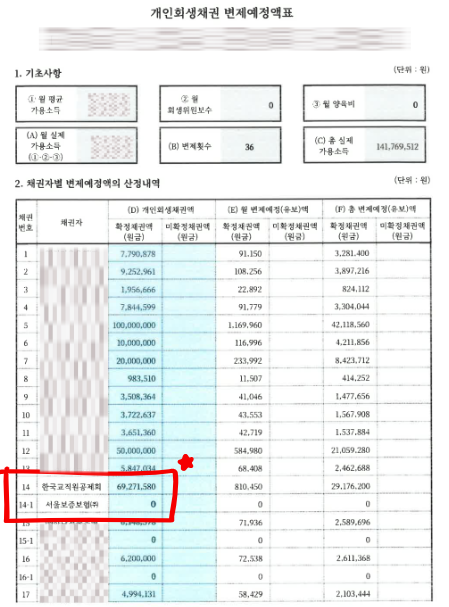
- 剩余债务转至首尔保证保险
互助会可能自动办理退出,储蓄金会与贷款抵销,很难拿回。此后债权人不再是互助会,而是保证保险公司。
债权人名单漏掉首尔保证保险会怎样
这是公务员个人重整中实务上最重要的环节。填写债权人名单时,一定要列入首尔保证保险。漏掉的话,该笔债务有可能不在免责范围内,日后债权另行冒出来,会使程序变得复杂。这是实际中经常发生的失误。
公务员在个人重整中会有不利之处吗
恰恰相反。就业稳定、收入证明清楚、坚持清偿到底的可能性高,这些都是法院正面看待的因素。只要把年金贷款和互助会贷款处理好,程序往往比普通上班族更顺利。
公务员个人重整要点
- 年金贷款无法通过个人重整完全免责,剩余金额可能从退职金中扣除。
- 互助会贷款经抵销后转为保证保险债权。
- 债权人名单中不能漏掉首尔保证保险。
- 职业的稳定性反而有利于个人重整的进行。
公务员、教职员、军人的个人重整,并不是工作稳定就万事大吉,还需要一并理解年金、互助会、保证保险的结构。忽视这一部分,可能会留下意想不到的债务,因此必须从一开始就准确规划。
最后审阅日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。