
债务调整制度比较:个人重整、破产与债务重组协商的区别
债务调整制度大致分为两类:一类是经由法院的公共债务调整,即个人重整和个人破产;另一类是经由信用恢复委员会的私人债务调整,即快速债务调整、事前债务调整和个人债务重组协商(个人Workout)。与其选择看起来简单的制度,不如了解结构和效果的差异,选择适合自己情况的那一种。下面以个人重整为中心,用比较表整理各债务调整制度的区别。
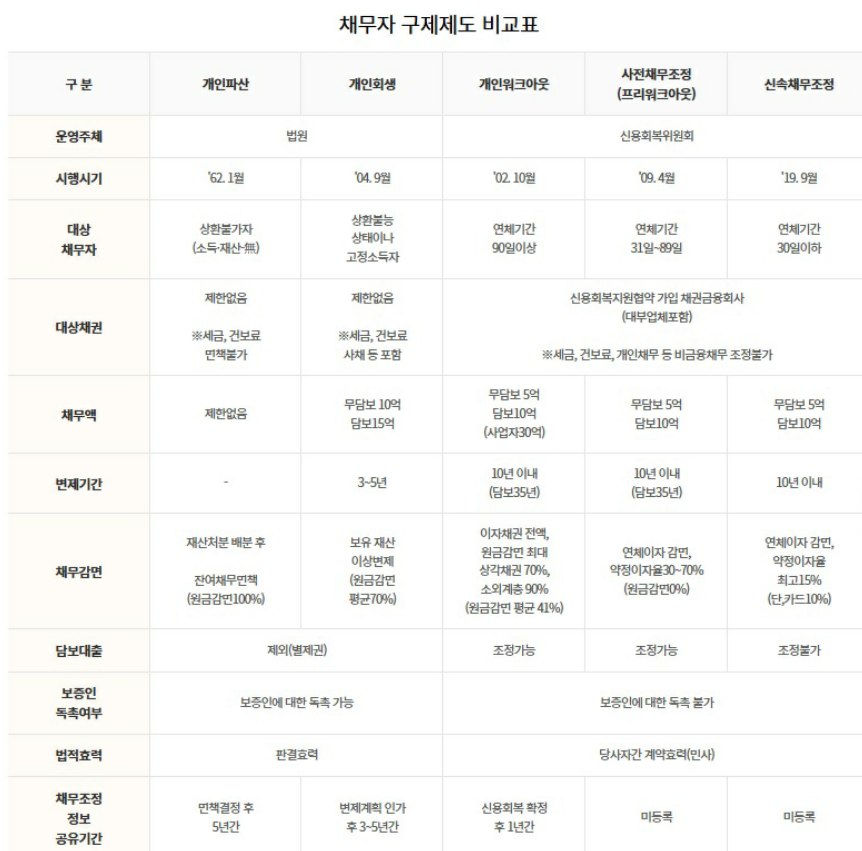
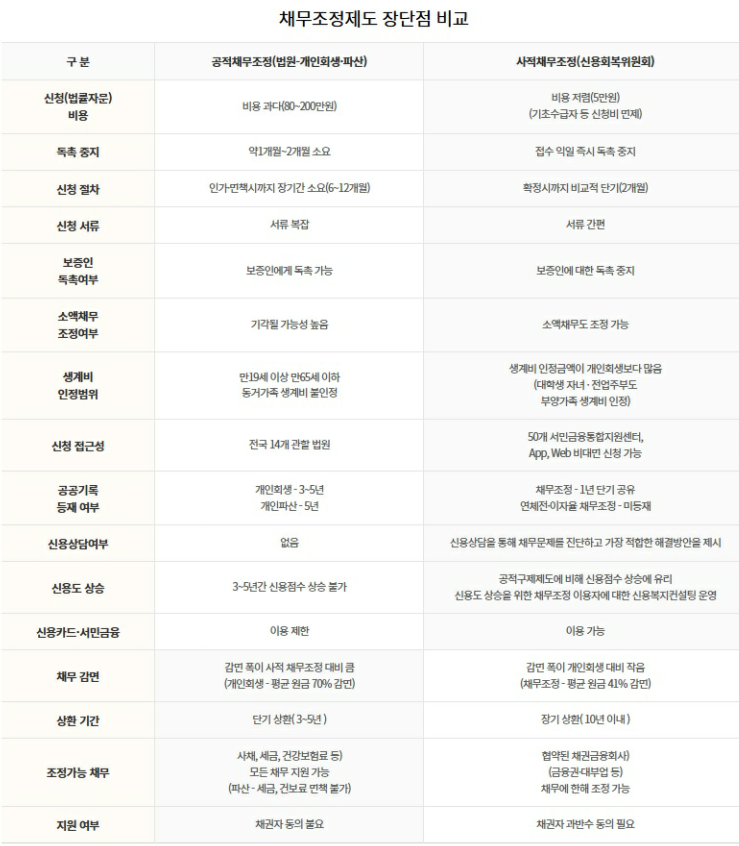
一张表看懂债务调整制度
个人破产也属于经由法院的公共债务调整,但本文主要比较有收入的人最常权衡的个人重整与信用恢复委员会的债务重组协商类制度。
个人重整如何减少债务
个人重整是有固定收入的债务人经法院认可,在3到5年内偿还确定的金额,剩余债务获得免责的债务调整制度。最大的优点是不仅能减免利息,还能减免本金。
因此债务规模越大,效果越明显。尤其适合有稳定收入的上班族和个体经营者。
债务重组协商类私人债务调整的优点与局限
快速债务调整,以及以前被称为预先债务重组(Pre-workout)的事前债务调整等私人债务调整,具有程序简单、费用低、受理后立即停止催收的优点。但它们大多侧重于减免利息,本金减免幅度不大。债务较多时,往往无法从根本上解决问题。
也就是说,它有助于减轻眼前的负担,但从长远看,在恢复财务状况方面存在局限。根据逾期时间的不同,申请的制度也不同。
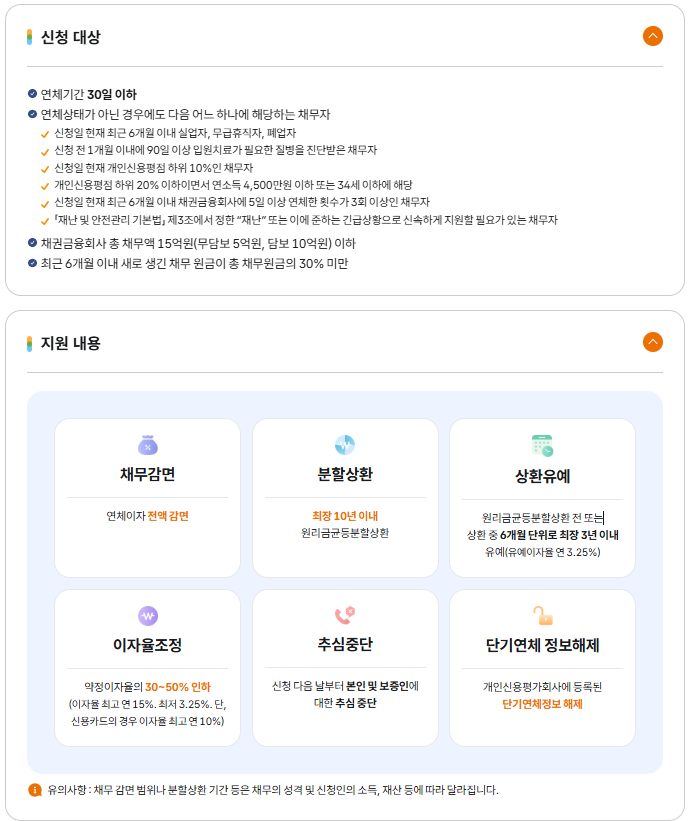
快速债务调整在逾期30天以内时申请。
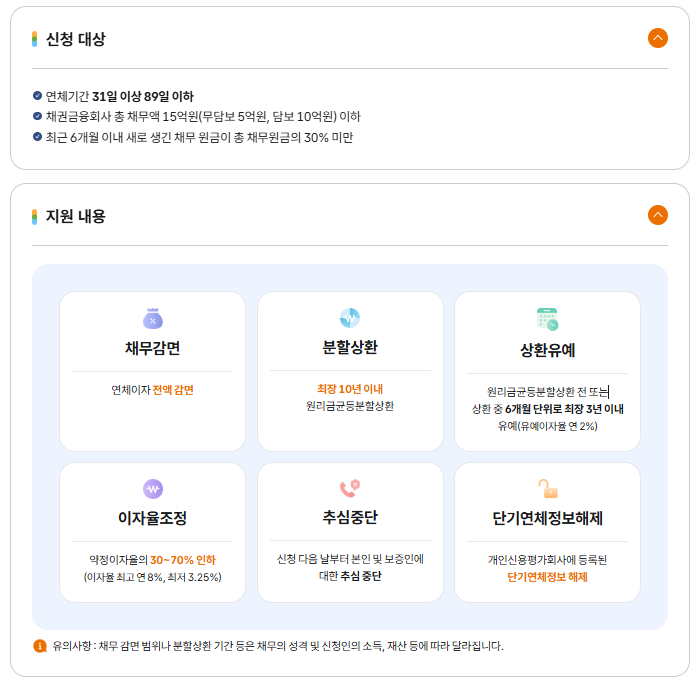
事前债务调整在逾期31天至89天时申请。
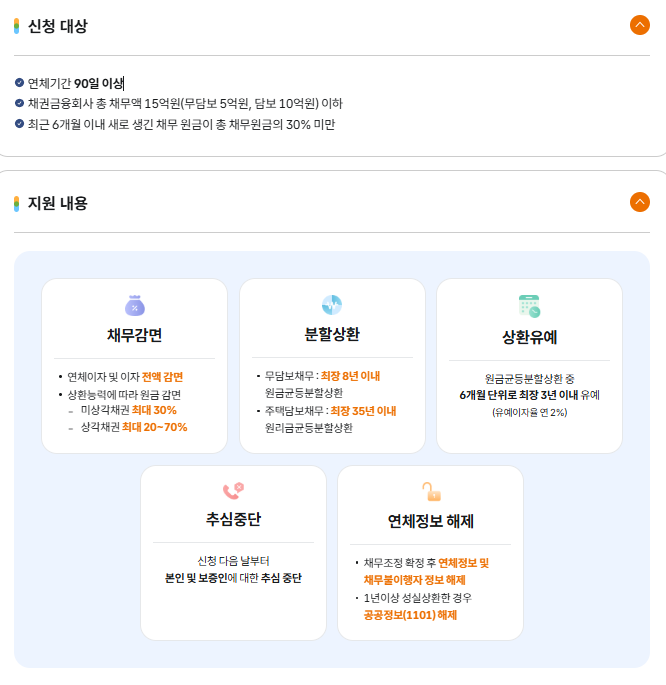
个人债务重组协商在逾期90天以上时申请。
债权人同意:实际差别最大的地方
两类债务调整制度的重要区别之一是债权人同意。私人债务调整必须取得金融机构等债权人的同意,部分债权人反对的,程序可能停滞。
个人重整依法院决定进行,即使债权人不同意也可以推进程序,结构相应地更稳定。
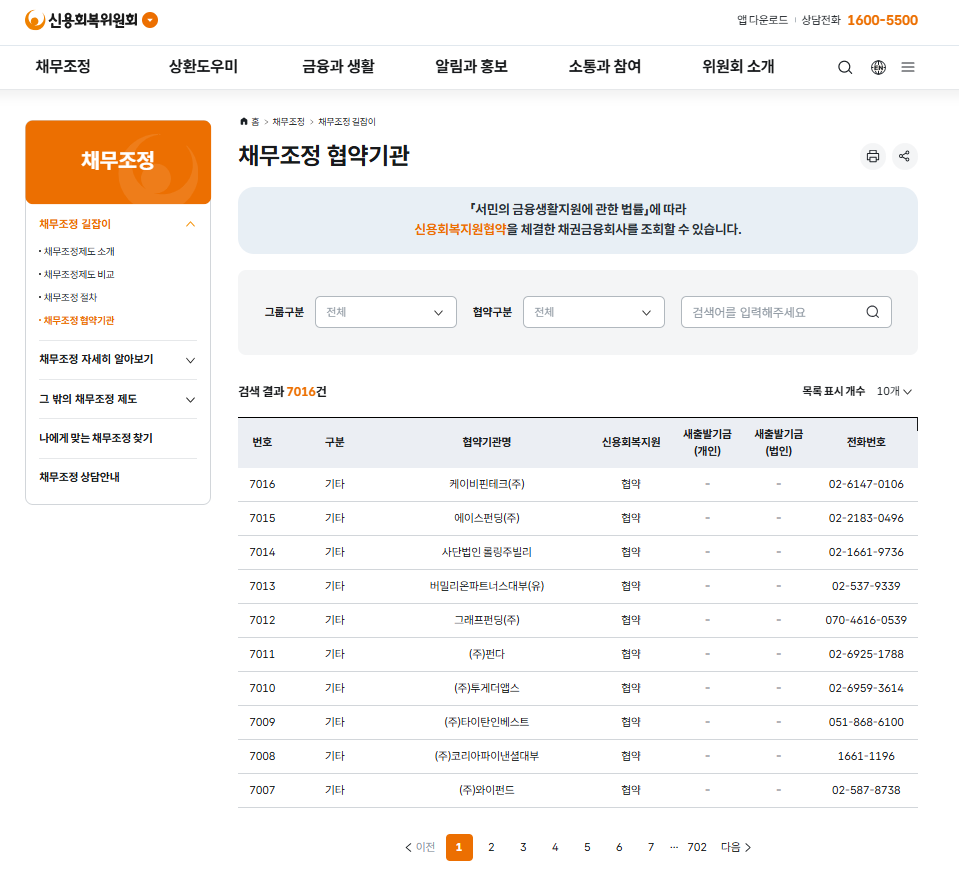
如果考虑债务重组协商类制度,最好先确认自己的债权人是否为信用恢复委员会的协议机构。
信用恢复速度比较
在信用方面也有必要加以比较。个人重整进行期间会有信用上的限制,但清偿完毕后可以恢复正常的金融交易,成为东山再起的基础。私人债务调整的信用恢复相对较快,但减免的金额较小,债务负担可能长期持续。
适合个人重整的人
总结来说,对于收入稳定、债务规模大、需要从长计议解决问题的人,个人重整是最现实的债务调整制度。虽然存在程序复杂、期限较长的缺点,但考虑到本金减免和法律保护,非常值得考虑。债务不会因为回避而消失,首先要在个人重整、破产和债务重组协商中准确选出适合自己情况的制度。
最后审阅日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。