
个人破产的缺点与注意事项:从申请到免责之后
很多人以为申请个人破产后债务就会消失、一切都结束了,但实际上从申请前的考量到免责后的生活,有好几个阶段需要跨越。咨询中最常被问到的问题,也是该选个人破产还是个人重整。下面按程序顺序梳理个人破产的缺点与注意事项。
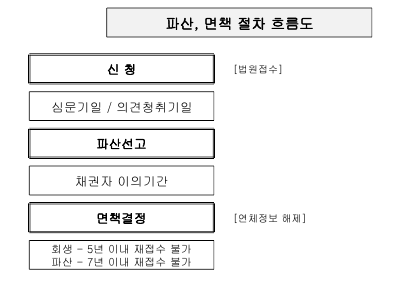
上图是个人破产的进行流程。
连选择咨询机构和代理人都不容易
考虑个人破产时,首先卡住的是去哪里咨询。个人破产和个人重整要根据具体情况选择,但也有人不充分倾听就先推荐个人重整。
每个人的情况可以分为个人破产更好、个人重整更合适,以及需要在两种制度之间权衡这几类。因此个人破产的咨询最好多找几家。
选择咨询机构时,请看以下几点。
- 是否把您的情况听完
- 是否准确说明能否申请个人破产
- 是否把它与个人重整放在一起比较
找到值得信赖的代理人,本身就是个人破产的第一道关口。还可以一并看看,咨询时对方是否把个人破产和个人重整各自的结果代入您的收入和财产进行说明,是否连不利之处也坦诚相告。
金融交易材料比想象中多
虽说程序比以前简化了,但申请个人破产所需的材料依然很多。特别麻烦的是账户交易记录、信用卡使用记录、金融交易信息等金融资料。
如今像账户信息综合管理服务这样需要在线开具的材料很多。必须通过共同认证书、本人名下的手机和在线认证,不熟悉电脑的人在这一步会很吃力。
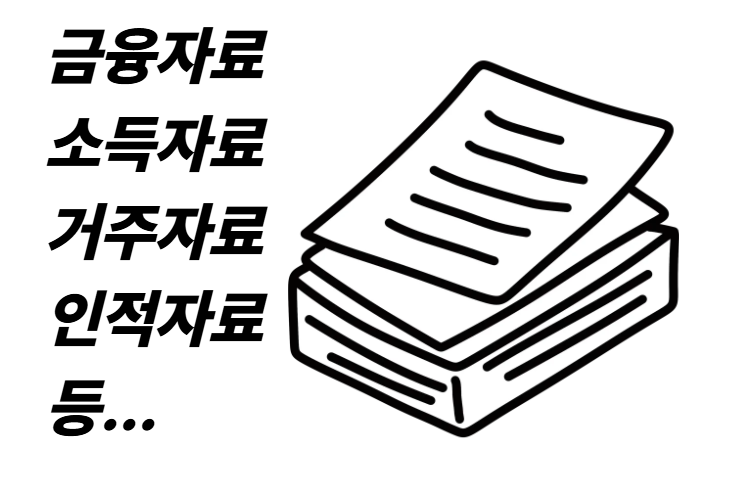
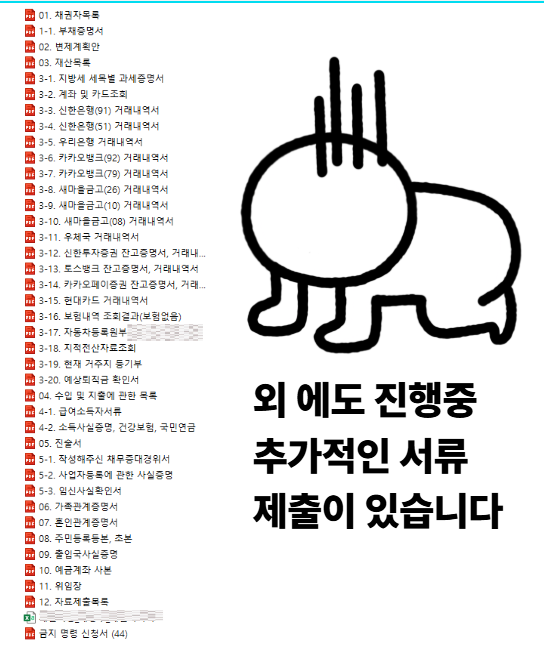
保险记录或金融资料较多的人,需要准备的量也会相应增加。
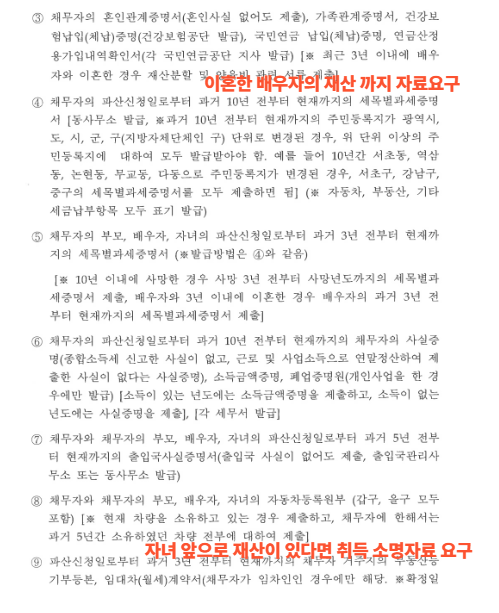
可能会被要求提交家人的材料
个人破产进行中意外卡住的,是家人相关的材料。可能会被要求提交配偶的财产、子女的银行交易记录、父母的财产资料。最近子女名下新增了财产的,可能会被要求说明这笔钱从何而来。
如果难以向家人坦白破产的事,准备材料本身就会成为心理负担。事先知道可能需要家人的资料,并想好何时、如何开口,程序进行中就不会那么慌乱。
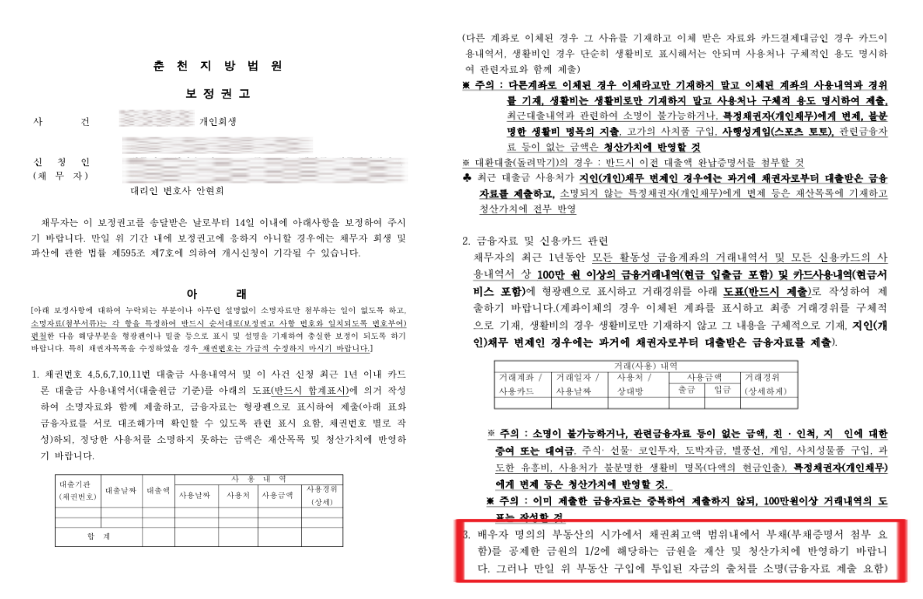
补正命令中有时会询问配偶的财产,因此很多人在程序进行中对这一部分感到有压力。
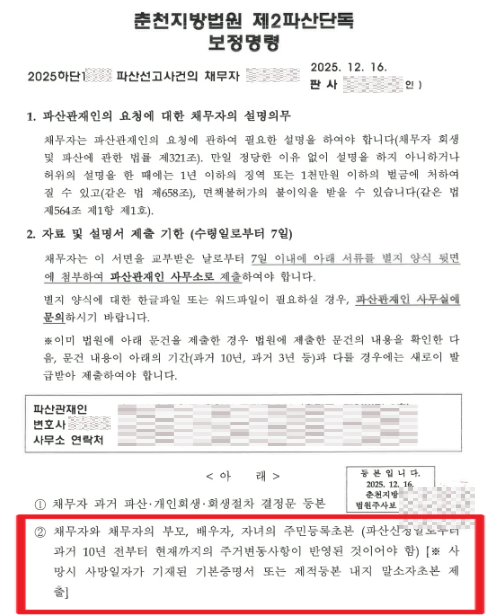
也有一次性要求提交父母、配偶和子女资料的情况。
出庭与破产管理人面谈
个人重整大多通过书面审查进行,但个人破产有需要本人亲自到场的程序。
- 出席破产宣告期日
- 出席债权人会议
- 破产管理人面谈
破产管理人负责调查债务人的财产和债务,面谈是一对一进行的,很多人会紧张。只要如实说明、材料提交得当,就不必过度担心。决定能否免责的,是有没有欺骗法院或隐匿财产。
免责后仍然存在的缺点
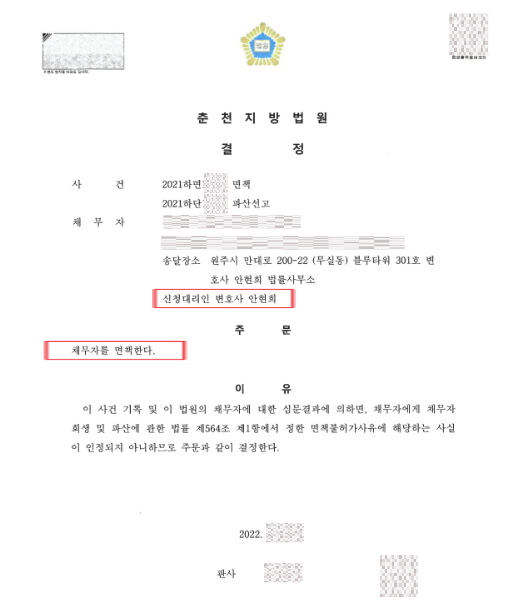
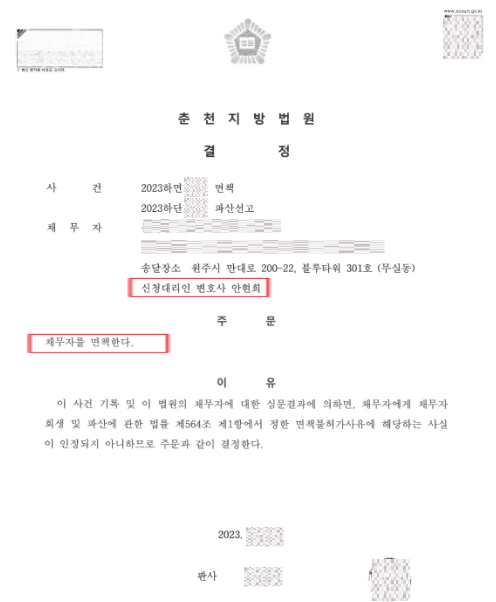
人们期待获得个人破产免责后一切都会解决,但现实有些不同。债务虽然没有了,信用却不会马上恢复。
原因在于公共信息登记。个人破产免责后,相关信息仍会在金融机构保留约5年。在此期间,贷款、办理信用卡和金融交易都会受到限制,即使想创业,也往往难以获得经营资金贷款。免责是重新出发的起点,而不是立即恢复的终点。
尽管如此仍值得考虑个人破产的理由
面对个人破产感到害怕是很自然的。但与其在没完没了的催收、逾期压力和经济不安中苦撑,不如通过法律规定的程序加以清理,这可能是更好的选择。
个人破产不是消除债务就结束的制度,而是创造重新开始机会的制度。最重要的是事先了解其缺点与注意事项,并通过准确的咨询选择适合自己情况的制度。
最后审阅日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。