
个人重整的不利之处:从生活费到信用卡、贷款和保证保险
个人重整是帮助被债务压垮的人继续从事经济活动的制度,但在办理期间也确实有需要承受的不利之处。生活费会变得拮据,信用卡和贷款会受阻,根据职业不同,保证保险也可能成为障碍。下面分五点整理申请个人重整前,实际会发生哪些变化。
第一,生活费受法院标准约束
个人重整中最先感受到的不利之处是生活费。每月缴纳的清偿金,是用月收入减去法院认可的生活费后确定的,而这个生活费标准比想象中低。
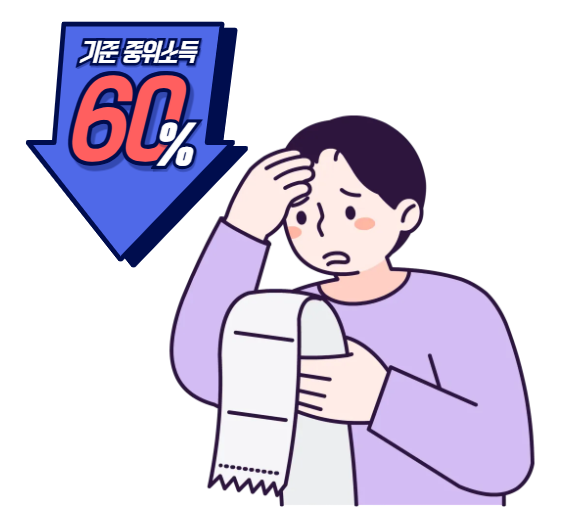
这些金额按撰文时基准中位收入的60%左右确定。在个人重整的3年期间,都要在这个范围内维持家庭开支,因此需要大幅压缩支出。在物价上涨的当下,也常听人说靠这些生活费很难维持。
第二,不能使用信用卡
个人重整程序开始后,信用卡就不能用了。但这并不意味着所有支付手段都被封锁。
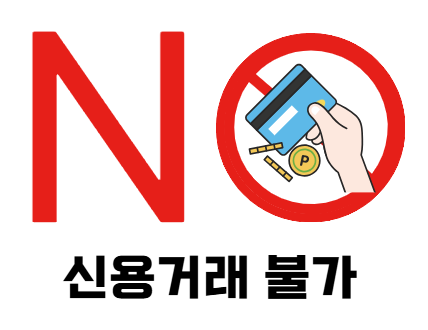
- 可以使用:银行账户、借记卡、现金
- 不能使用:信用卡、后付费交通卡、后付费Hi-Pass高速公路通行卡
采用预先充值而非后付费方式的可以使用,例如预付费交通卡和充值式Hi-Pass卡。
第三,贷款实际上受阻
申请个人重整后,金融机构通常会把申请人视为逾期状态。因此几乎不可能获得信用贷款、全租资金贷款、抵押贷款或政策性资金贷款。
最近这方面略有放宽。以前要在个人重整结束3年后公共信息才会删除,现在改为诚实清偿满1年即可删除公共信息。信用恢复的时间有了比以前提前的余地。
不过金融机构内部另有保存的内部记录,实际能否贷款可能因银行而异。
第四,保证保险的使用可能受限
个人重整期间,往往无法在首尔保证保险(SGI)等机构开具保证书。如果从事需要身份保证、合同保证、履约保证的工作,就会带来不便。如果是以保证保险为基础签订合同的行业,可能需要另找办法。
第五,需要准备的材料很多
申请个人重整需要债务材料、财产材料、工资证明、银行交易记录、房地产登记簿誊本等多种资料。大部分可以在网上开具,只要花些时间并不太难,基本材料一般一两个小时就能准备好。
办理个人重整也照常不变的事情
很多人以为办理个人重整后金融生活会全部停止,但事实并非如此。银行账户和借记卡的使用、领取工资、使用手机、出国旅行、上班都可以照常进行。
个人重整的事实不会通知公司。因此无论是公务员、教师、军人还是公司职员,都可以不受职业限制地申请。
办理期间要警惕贷款业者借款的原因
开始个人重整后,有些贷款业者会推荐小额贷款。法律上并未禁止,但利率通常高达年20%左右。一旦付不起利息,就无法缴纳清偿金,最终个人重整可能被废止。办理期间尽量避免新的借款最为稳妥。
与不利之处一并权衡的事项
个人重整确实有不便之处,但它也是按照收入和财产确定偿还金额、剩余债务获得免责、从而大幅减轻债务负担的制度。如果正在考虑个人重整,请把生活费、信用卡、贷款方面的不利之处与优点放在一起,权衡是否适合自己的情况。
最后审阅日期:2026-10-19 本文为一般性法律信息,具体判断将通过咨询为您说明。