
个人重整、债务重组(workout)与新出发基金的区别和选择标准
减少债务的方法只有个人重整一种吗?在债务咨询中,我们常被问到是否一定要做重整,但其实还有其他债务调整制度,例如信用恢复委员会的债务重组(workout),以及金融委员会运营的新出发基金。本文把三种制度按项目并列比较,整理出在什么情况下适合哪种选择。
个人重整也有不合适的时候
个人重整是通过法院进行的强有力的债务调整制度,但并不总是最佳选择。
债务相对较少时
如果债务在2千万韩元以下,承担律师费用和程序负担去进行法院重整,在经济上可能并不划算。这时,债务重组或预先债务重组(pre-workout)会是更现实的选择。
财产或收入结构不够明确时
个人重整是法院程序,必须透明地公开全部收入和财产。如果有难以公开的财产、收入时高时低,或者担保贷款错综复杂,法院程序可能会带来负担。这种情况下,可以先了解信用恢复委员会的制度。
三种制度一览比较
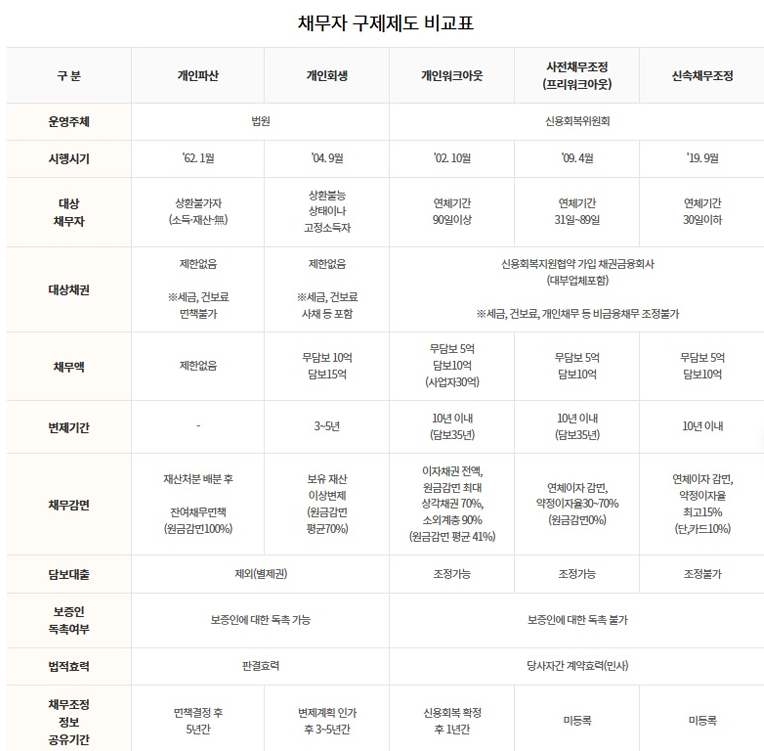
调整范围
个人重整最大的优势在于不区分债权人。不仅是金融机构的债务,连民间借贷和税款也可以一次性合并处理。
逾期要件
如果需要尽快改变债务结构,没有逾期要件的个人重整可能更有利。债务重组和新出发基金必须有一定期间以上的逾期才能申请。
清偿期间
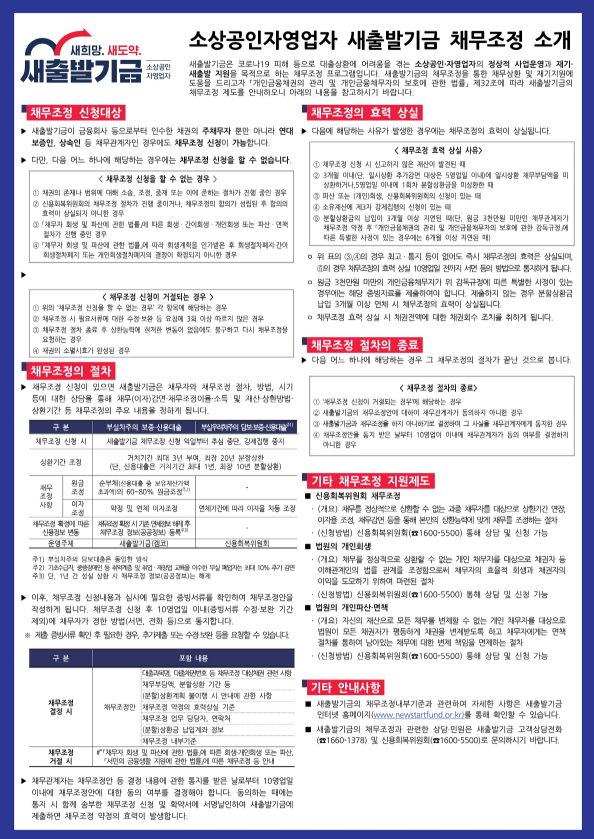
如果希望长期分期偿还,债务重组类制度更有利。新出发基金最长可以分20年偿还。
信用恢复速度
从形式上看,信用信息清理最快的是新出发基金。诚实还款1年,就可以删除调整信息。
债权人同意与费用
债务重组和新出发基金的弱点在于,如果债权人不同意,调整可能受到限制。但费用负担小,程序简单。个人重整由法院决定,不需要债权人同意,但要承担委托律师的费用,程序也比较复杂。
到底哪种选择更合适
仅从债务人的立场来看,调整范围广、具有强制力、还能获得免责的个人重整是最有力的制度。但如果符合以下情况,债务重组或新出发基金可能是更好的选择。
- 债务相对较少。
- 只有金融机构的债务。
- 对法院程序感到负担。
- 需要长期分期偿还。
可以从债务重组转为个人重整吗?
可以。如果通过债务重组或新出发基金开始调整后实在无法承受,中途转为个人重整也是一种办法。并不是选了一种制度就要一直绑定到底。
债务调整制度并不是哪一种无条件更好的问题。适合的选择会因债务规模、债权人构成、收入结构和财产状况而不同。与其先想到个人重整,不如把三种制度并列比较,再按对自己最有利的标准作出选择,这一点很重要。
最后审阅日期:2026-10-19 本文为一般法律信息,具体判断将通过咨询为您说明。