
一般重整与个人重整的区别,对象、程序与费用
一般重整并不是法律中单独规定的名称,而是实务中对非法人个人所申请的重整程序的称呼。很多人在破产咨询中第一次听到一般重整而前来询问,但它并不像个人重整那样被广泛使用,律师在推荐时也非常谨慎。本文按对象、程序和费用,整理了一般重整适合哪些人,以及它与个人重整有何不同。
一般重整是什么样的程序
处理过破产案件就会知道,一般重整从咨询阶段起就不容易,实际申请人也不多。因为这是一项对象和要件都被明确限定的制度。
实务中为方便起见,把重整程序分为法人重整、以个人为对象的一般重整、个人重整三种。虽然对象是个人,但一般重整在结构和程序上与法人重整更为接近。
一般重整的适用对象
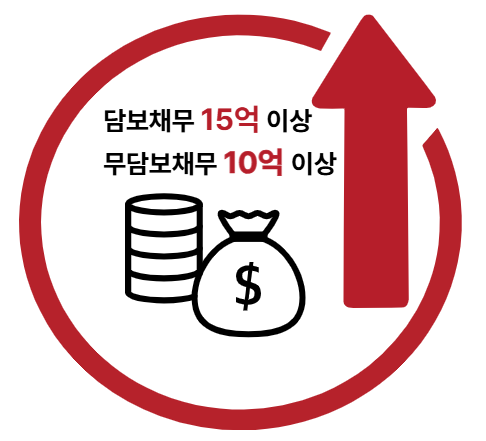
一般重整通常由债务非常大的个人使用。有担保债务在15亿韩元以上或无担保债务在10亿韩元以上,超过个人重整上限时,就会考虑一般重整。
主要是以下这些人申请。
- 在开设或扩建医院过程中贷款规模变大的医生
- 因共同投资或合伙经营失败而债务累积的专业人士
- 背负多个预售权或租赁业务相关债务的租赁经营者和个体经营者
与个人重整并列对比
必须取得债权人同意
个人重整即使债权人不同意也可以进行,但一般重整必须取得债权人同意。由于债务金额大,清偿率定得过低,债权人就难以接受,相互交织的权利关系也复杂得多。
清偿期间长,偿还方式不同
个人重整通常在3到5年内偿还,而一般重整一般制定10年的清偿计划。很多情况下不是按月缴纳,而是每年一次或按与债权人协商的周期偿还。这是针对经营者、专业人士等收入波动较大的人设计的结构。
程序漫长,费用高昂
一般重整并不是提交材料就结束的程序,大致要经过以下过程。
- 概括性禁止令和保全处分
- 代表人询问
- 缴纳数千万韩元级别的预缴金
- 选任担任调查委员的会计师
- 鉴定评估
- 制作调查报告书和管理人报告书
- 制定重整计划方案并与债权人协商
- 关系人会议
- 认可决定后的管理与终结
大多数情况下,仅进行期间就超过1年,会计、财务和法律方面的应对都必不可少。因此,一般重整的委托费用也往往根据债务规模定在数千万韩元级别。
一经认可,债权即告确定
一般重整有一个值得关注的特点:认可决定作出的那一刻,债权即告确定。
例如,总债务10亿韩元,适用30%的清偿率,决定在10年内分期偿还3亿韩元。即使只偿还了一部分就中途停止,10亿韩元的本金也不会重新恢复,只在已确定的3亿韩元范围内承担责任。这是与个人重整大不相同的地方。
一般重整值得推荐吗
先说结论,这并不是适合推荐给所有人的制度。个人要持续清偿10年,现实中并不容易,程序、费用和管理负担也很大。
也有专业人士因为误以为破产就会失去资格而选择一般重整。如今,包括医生在内的部分专业人士,并不会因为破产就立即丧失资格。因此,应先考虑以下两点再作选择。
- 是否处于必须维持事业或地位的情况
- 与个人重整或破产相比,一般重整是否有实际益处
一般重整是在债务非常大、权利关系复杂、且有与债权人协商余地时,可以考虑的选项之一。
最后审阅日期:2026-10-19 本文为一般法律信息,具体判断将通过咨询为您说明。